Que ce soit pour vos paiements, votre stock ou votre trésorerie, nos solutions de financement vous aident à avancer sereinement.
Comparatif des crédits pro les moins chers : banques, fintechs et plateformes en ligne
En juillet 2026, les nouveaux crédits bancaires aux PME coûtaient en moyenne 3,72 %, selon la Banque de France. Ce chiffre ne dit pourtant presque rien du prêteur adapté à votre besoin.
Le délai de réponse, les garanties exigées, la durée minimale et le coût réel en euros changent fortement d'une famille d'acteurs à l'autre.
Ce comparatif crédit pro passe en revue les banques, les néobanques, les fintechs, les plateformes de prêt participatif et les factors, avec leurs taux 2026 et leurs conditions réelles.
À retenir :
- Le coût moyen des nouveaux crédits bancaires aux entreprises a atteint 3,75 % en juillet 2026, après 3,69 % en juin.
- Les petits montants coûtent plus cher : 3,86 % pour les crédits inférieurs ou égaux à 1 million d'euros, contre 3,70 % au-delà.
- Le découvert reste le crédit bancaire le plus coûteux, à 4,64 % en avril 2026.
- Les taux publiés par la Banque de France n'incluent que les intérêts. Ils excluent les frais de dossier, les garanties et l'assurance, qui s'ajoutent au coût réel.
- Les fintechs de financement court terme affichent un tarif mensuel plutôt qu'annuel, par exemple à partir de 0,62 % pour le paiement fractionné de Qonto.
- Le marché se recompose : October a cessé de financer les PME et Karmen a repris les actifs de Silvr en 2026.
Quels sont les grands types de prêteurs professionnels en France ?
Un prêteur professionnel est un établissement agréé qui met des fonds à disposition d'une entreprise contre un remboursement rémunéré. En France, ce statut correspond à un établissement de crédit ou à une société de financement, sous la supervision de l'ACPR.
Une PME française peut emprunter auprès de sept grandes familles d'acteurs : les banques traditionnelles, les néobanques, les fintechs de financement court terme, les spécialistes du revenue based financing, les plateformes de prêt participatif, les sociétés d'affacturage et Bpifrance.
Le « meilleur » prêteur dépend donc moins de son taux affiché que de l'adéquation entre son produit et votre besoin.
Prêteur ou intermédiaire : une distinction essentielle
Beaucoup d'acteurs visibles sur Internet ne prêtent pas eux-mêmes. Ils transmettent votre demande à des partenaires financiers et se rémunèrent sur la mise en relation. C'est le cas de Tide, immatriculée à l'ORIAS en tant que mandataire non exclusif IOBSP, qui ne garantit ni n'accorde de financement.
Avant de signer, vérifiez qui finance réellement. Le registre REGAFI de l'ACPR recense les établissements agréés, et le registre de l'ORIAS liste les intermédiaires.
Banques traditionnelles : le taux le plus bas, à quelles conditions ?
Les banques restent les prêteurs les moins chers sur une base annuelle, à condition de présenter un dossier solide, d'accepter des garanties et de disposer de plusieurs semaines. Elles sont incontournables pour les investissements longs, comme l'immobilier d'entreprise ou l'équipement lourd. Elles sont nettement moins adaptées aux besoins de trésorerie ponctuels.
Quels sont les taux de crédit professionnel en 2026 ?
Les taux bancaires remontent depuis le printemps. Le coût moyen des nouveaux financements aux entreprises a continué d'augmenter en juillet à 3,76 %, après 3,64 % en juin et 3,56 % en mai. (Banque de France)
L'écart dépend d'abord de la taille de l'entreprise. Le coût des nouveaux financements de juillet est stable pour les ETI (3,87 %), mais en hausse pour les PME et entreprises de taille indéterminée (3,72 %) et pour les grandes entreprises (3,62 %).
Il dépend aussi de l'objet du crédit :
Source : Banque de France, enquête trimestrielle sur les caractéristiques des nouveaux crédits aux entreprises.
Deux enseignements ressortent de ce tableau. D'abord, les crédits de trésorerie bancaires sont majoritairement à taux variable : seuls 22 % sont à taux fixe, contre environ 80 % pour l'équipement et l'immobilier.
Ensuite, leur durée moyenne atteint 33 mois, bien au-delà de la plupart des besoins de trésorerie réels.
Ce que le taux affiché ne dit pas
Les taux de la Banque de France reposent sur le taux effectif au sens strict. Ils n'intègrent donc pas plusieurs coûts qui pèsent sur le budget réel d'un emprunt :
- Les frais de dossier : facturés à la mise en place du prêt.
- Les garanties : caution personnelle du dirigeant, nantissement du fonds de commerce, frais de prise de garantie.
- L'apport : la plupart des banques attendent que le dirigeant finance environ 30 % du projet avec ses propres fonds.
- L'assurance emprunteur, souvent demandée sur les prêts longs.
- Le délai : l'instruction peut s'étendre sur plusieurs semaines, voire plusieurs mois pour les dossiers complexes.
Pour comparer des offres bancaires entre elles, c'est donc le TAEG qu'il faut examiner, et non le taux nominal.
Découvert et facilité de caisse : la solution la plus chère de la banque
Le découvert autorisé est la réponse bancaire la plus rapide à un trou de trésorerie, mais aussi la plus coûteuse : 4,64 % en avril 2026 en moyenne, intérêts seuls. Il convient à des décalages de quelques jours.
Il devient onéreux et fragile lorsqu'il sert à financer durablement le besoin en fonds de roulement, car la banque peut le réduire ou le dénoncer.
Pour aller plus loin : Prêt de trésorerie ou découvert : que choisir ?
Néobanques et banques en ligne : du compte pro au crédit intégré
Les néobanques proposent rarement des prêts professionnels classiques en propre. La plupart orientent leurs clients vers des prêteurs partenaires, et quelques-unes ont développé des offres maison de paiement fractionné pour les factures fournisseurs.
Leur atout tient à la rapidité et à l'intégration dans le compte. Leurs limites tiennent aux montants plafonnés et aux conditions d'éligibilité liées à l'historique du compte.
Qonto : le paiement fractionné des factures fournisseurs
Qonto Pay Later finance des factures fournisseurs à court terme, remboursables en 3, 9 ou 12 mensualités.
- Montant : jusqu'à 50 000 €.
- Taux : à partir de 0,62 %, calculé selon la durée choisie et le profil de risque de l'entreprise.
- Plafond de crédit : calculé notamment à partir de l'historique et de l'activité de l'entreprise chez Qonto.
Les conditions en cas de retard méritent l'attention :
- Après 5 jours de retard, l'entreprise perd l'accès au paiement fractionné et à tous les autres produits de financement Qonto.
- Une pénalité quotidienne de 0,04 % du capital de l'échéance s'applique pour chaque jour de retard.
Shine : un accès à des partenaires financiers
Shine fonctionne surtout comme une porte d'entrée. Elle propose d'obtenir un financement auprès de partenaires.
Les conditions varient donc selon le partenaire. Pour l'offre de microcrédit de l'Adie, Shine affiche un taux d'intérêt d'environ 9,87 %, auquel s'ajoute une contribution de solidarité de 5 % du prêt.
Ce qu'il faut vérifier avant de financer via son compte pro
Trois questions permettent de comparer ces offres avec un prêt bancaire ou une fintech spécialisée :
- Qui prête réellement ? La néobanque elle-même ou un partenaire, dont les conditions s'appliqueront ?
- Quel est le coût total en euros ? Un taux mensuel appliqué sur 9 ou 12 mois change fortement la facture finale. Le remboursement anticipé réduit-il les intérêts ?
- Que se passe-t-il en cas de retard ? Lorsque le crédit et le compte courant sont chez le même acteur, un incident de paiement peut bloquer l'ensemble de vos opérations bancaires.
Prêts professionnels en ligne : les fintechs de financement court terme
Les fintechs de financement court terme sont des prêteurs en ligne qui financent un besoin précis, sur une durée courte, avec une décision automatisée. Elles se positionnent sur le besoin en fonds de roulement : une facture client en attente, une commande de stock, un fournisseur à régler avant d'avoir été payé.
Leur argument principal n'est pas le taux annuel le plus bas, mais la rapidité, la flexibilité et le fait de ne payer que la durée réellement utilisée.
Calculs indicatifs, hors frais éventuels, sur un montant remboursé en une fois à l'échéance.
Le financement de factures et la trésorerie à la demande
Le financement de factures repose sur un principe simple : l'entreprise choisit une facture client en attente de règlement, ou une facture fournisseur à payer, et obtient les fonds immédiatement.
Elle rembourse ensuite à l'échéance choisie. Contrairement à l'affacturage, ce modèle ne suppose généralement :
- Ni cession de l'ensemble du poste clients ;
- Ni notification au client final ;
- Ni engagement de volume.
L'entreprise finance facture par facture, uniquement quand elle en a besoin. Les durées restent courtes, de quelques jours à quelques mois. Ces solutions ne sont pas conçues pour financer un investissement amortissable sur plusieurs années.
Le revenue-based financing : pour les entreprises à revenus récurrents
Le revenue-based financing (RBF) avance des fonds à une entreprise en échange d'un remboursement indexé sur son chiffre d'affaires futur. Il vise surtout les entreprises du e-commerce et du SaaS, dont les revenus sont prévisibles et mesurables en temps réel.
- Montants et délais : Karmen indique un financement de 10 000 euros à 5 millions d'euros, obtenu sous 48 heures.
- Coût : commission fixe sur le montant avancé, plutôt que d'un taux d'intérêt. Silvr reposait sur une commission de 6 % à 9 % des sommes avancées.
- Une commission fixe se lit à l'envers d'un taux : plus vous remboursez vite, plus son équivalent annuel est élevé.
Note: Le secteur s'est d'ailleurs recomposé en 2026. Le tribunal de Nanterre a confié à Karmen la reprise des actifs de Silvr, son concurrent historique.
Prêt participatif : un modèle en recul pour les PME
Le prêt participatif, ou crowdlending, permet à une PME d'emprunter directement auprès d'une communauté de particuliers et d'investisseurs institutionnels, via une plateforme qui sélectionne les projets et organise la collecte.
Longtemps présenté comme l'alternative au crédit bancaire, ce modèle a perdu son principal acteur (October) en France.
Ce qui reste du marché
Des plateformes plus petites restent actives, comme Les Entreprêteurs ou PrêtUp. D'autres acteurs, comme Lendosphere, Enerfip ou WeShareBonds, se concentrent souvent sur des thématiques précises, notamment la transition énergétique.
PrêtUp affiche un taux moyen de 8,96 %, calibré selon le profil de risque de chaque emprunteur, noté de A à C+. La plateforme facture en outre des frais de dossier et de service aux entreprises emprunteuses.
Le prêt participatif peut convenir à une PME établie, mais il reste peu adapté à un besoin urgent. Il faut constituer le dossier, obtenir la sélection de la plateforme, puis attendre la fin de la collecte.
Affacturage et financement de créances : déléguer son poste clients
Dans l'affacturage, une entreprise cède ses factures clients à un factor, qui lui avance la majeure partie de leur montant et se charge ensuite de leur encaissement. C'est plus engageant qu'un simple crédit, car elle porte généralement sur l'ensemble des factures et sur une durée contractuelle.
Ce que comprend le coût réel de l'affacturage
Le coût de l'affacturage ne se résume pas à un taux. Il combine plusieurs lignes, qui rémunèrent d'un côté un service (gestion des factures, relances, garantie contre les impayés) et de l'autre l'avance de trésorerie elle-même.
Sources : Le Coin des Entrepreneurs, coût de l'affacturage; Hayot Expertise, affacturage TPE PME 2026.
La CCI Paris Île-de-France propose un exemple chiffré. Avec une commission de gestion de 1 % et un financement à 4 % par an, le coût total atteint environ 8 800 € par an, soit 1,8 % du chiffre d'affaires cédé.
La durée de paiement de vos clients pèse lourd dans la facture. Une entreprise payée à 30 jours et une autre payée à 75 jours peuvent avoir la même commission d'affacturage, mais une commission de financement du simple au double.
Les points de vigilance avant de signer
- Le volume minimum : Certains contrats prévoient un minimum annuel de commissions, même si vos volumes réels sont inférieurs aux prévisions.
- La relation client : Dans l'affacturage classique, le factor encaisse directement vos factures, ce qui informe vos clients du recours à ce financement.
- L'engagement : L'affacturage se pense comme un contrat d'externalisation du poste clients, pas comme une réponse ponctuelle à un besoin de trésorerie.
L'affacturage reste pertinent pour une entreprise qui facture beaucoup. Pour un besoin ponctuel sur une ou deux factures, le financement facture par facture évite l'engagement et les frais fixes.
Pour aller plus loin : Affacturage en urgence : quelles solutions ?
Bpifrance et garanties publiques : un levier pour obtenir le prêt bancaire
Bpifrance est rarement le prêteur unique d'une PME. Son rôle est de rendre un financement bancaire possible ou moins risqué pour le dirigeant, pas de remplacer la banque.
La garantie Bpifrance : partager le risque avec la banque
La garantie Bpifrance couvre une partie du prêt accordé par votre banque, ce qui la rassure et facilite l'accord.
- Ce qu'elle couvre : Bpifrance peut garantir entre 40 % et 70 % du remboursement, sans hypothèque sur la résidence principale.
- Ce qu'elle limite : la caution personnelle du dirigeant, si elle est demandée, ne peut alors dépasser 50 % de l'encours du crédit.
- Qui en bénéficie : la garantie protège l'établissement financier, pas l'entreprise. Si l'entreprise ne rembourse pas, la banque est indemnisée à hauteur de la quotité garantie, mais l'entreprise reste débitrice.
- Ce qu'elle coûte : une prime de garantie, qu'il faut intégrer au coût total du prêt.
C'est votre banque qui présente le dossier à Bpifrance. Il n'y a donc pas de demande à faire de votre côté, mais il faut penser à poser la question à votre conseiller.
Les prêts sans garantie, toujours associés à un prêt bancaire
Bpifrance accorde aussi des prêts sans garantie, destinés à financer l'immatériel et le besoin en fonds de roulement liés à un projet de développement.
Le prêt croissance, par exemple :
- Va de 300 000 € à 5 M€ ;
- Ne demande aucune garantie sur les actifs de la société ni sur le patrimoine du dirigeant ;
- Complète le prêt bancaire classique sans le remplacer.
Le Prêt Boost suit la même logique pour les plus petites structures. Il s'adresse aux PME de moins de 49 salariés et d'au moins 3 ans d'existence, avec un cofinancement obligatoire.
À retenir : Bpifrance améliore les conditions d'un projet de développement structuré, mais suit le calendrier bancaire. Elle ne répond pas à un besoin de trésorerie à quelques jours.
Crédit professionnel le moins cher : le comparatif en euros
Le crédit professionnel le moins cher n'est pas celui qui affiche le taux le plus bas, c'est celui qui coûte le moins en euros pour la durée réelle de votre besoin.
Pour le montrer, prenons une PME de services B2B qui réalise 1,2 M€ de chiffre d'affaires et confrontons les différentes solutions à deux besoins concrets.
Scénario A : un besoin de 50 000 € pendant 45 jours
La PME doit régler un fournisseur de 50 000 € aujourd'hui, alors que son client principal la paiera dans 45 jours. Une fois la facture client encaissée, elle n'a plus besoin du financement.
Estimations indicatives. Les taux bancaires retenus sont les moyennes publiées par la Banque de France, qui n'incluent ni frais de dossier ni garanties. Les tarifs des solutions en ligne varient selon le profil de l'entreprise.
Sur le papier, le découvert est la solution la moins chère, à une condition décisive : disposer déjà d'une autorisation suffisante. Le crédit de trésorerie bancaire, lui, est mal calibré pour ce besoin. Sa durée moyenne atteint 33 mois, et l'entreprise continue de payer des intérêts sur de l'argent dont elle n'a plus besoin.
Les solutions en ligne coûtent quelques centaines d'euros, mais elles sont disponibles en quelques minutes, sans garantie et pour la durée exacte du besoin.
Scénario B : un investissement de 150 000 € sur 5 ans
La PME souhaite financer un équipement de 150 000 €, amortissable sur 5 ans.
Calculs sur un prêt amortissable à mensualités constantes.
Ici, la banque l'emporte nettement. Le crédit d'équipement bancaire est la solution la moins chère, et de loin. Les taux sources sont le 3,57 % moyen d'avril 2026 pour le crédit d'équipement et le taux moyen PrêtUp de 8,96 % sur 709 projets financés.
Comment choisir son prêteur professionnel selon son besoin ?
Trois critères suffisent à orienter la décision : la durée réelle du besoin, l'urgence et la nature de ce qui est financé.
La checklist avant de signer
Quel que soit le prêteur retenu, cinq vérifications permettent d'éviter les mauvaises surprises :
- Le coût total en euros. Calculez ce que vous paierez réellement pour la durée prévue, frais de dossier, garanties et assurance compris, plutôt que de comparer des taux annuels et mensuels.
- Les garanties demandées. Une caution personnelle engage votre patrimoine. Demandez si elle est négociable ou couverte en partie par une garantie Bpifrance.
- Le remboursement anticipé. Pouvez-vous rembourser plus tôt sans pénalité, et cela réduit-il les intérêts ?
- Les conséquences d'un retard. Pénalités, perte d'accès aux autres financements, voire blocage du compte lorsque le crédit et le compte courant sont chez le même acteur.
- L'identité du prêteur réel. Vérifiez s'il s'agit d'un établissement agréé ou d'un intermédiaire, sur le registre REGAFI de l'ACPR ou celui de l'ORIAS.
Pour aller plus loin : comment calculer son besoin en fonds de roulement
Defacto : le financement court terme pensé pour les PME
Le prêteur le plus adapté est celui qui finance la durée exacte du besoin, sans délai ni garantie. C'est précisément le terrain de Defacto, société de financement agréée par l'ACPR, qui accorde chaque année plus de 1,2 Md€ de financements à plus de 20 000 PME.
Defacto ne cherche pas à remplacer votre banque pour vos investissements longs. Elle intervient là où la banque est mal calibrée : la facture client qui tarde, le fournisseur à régler avant d'avoir été payé, le stock à constituer avant la saison.
- Une décision en 27 secondes. Votre dossier est analysé en temps réel à partir de vos données bancaires, puis les fonds sont versés par virement instantané.
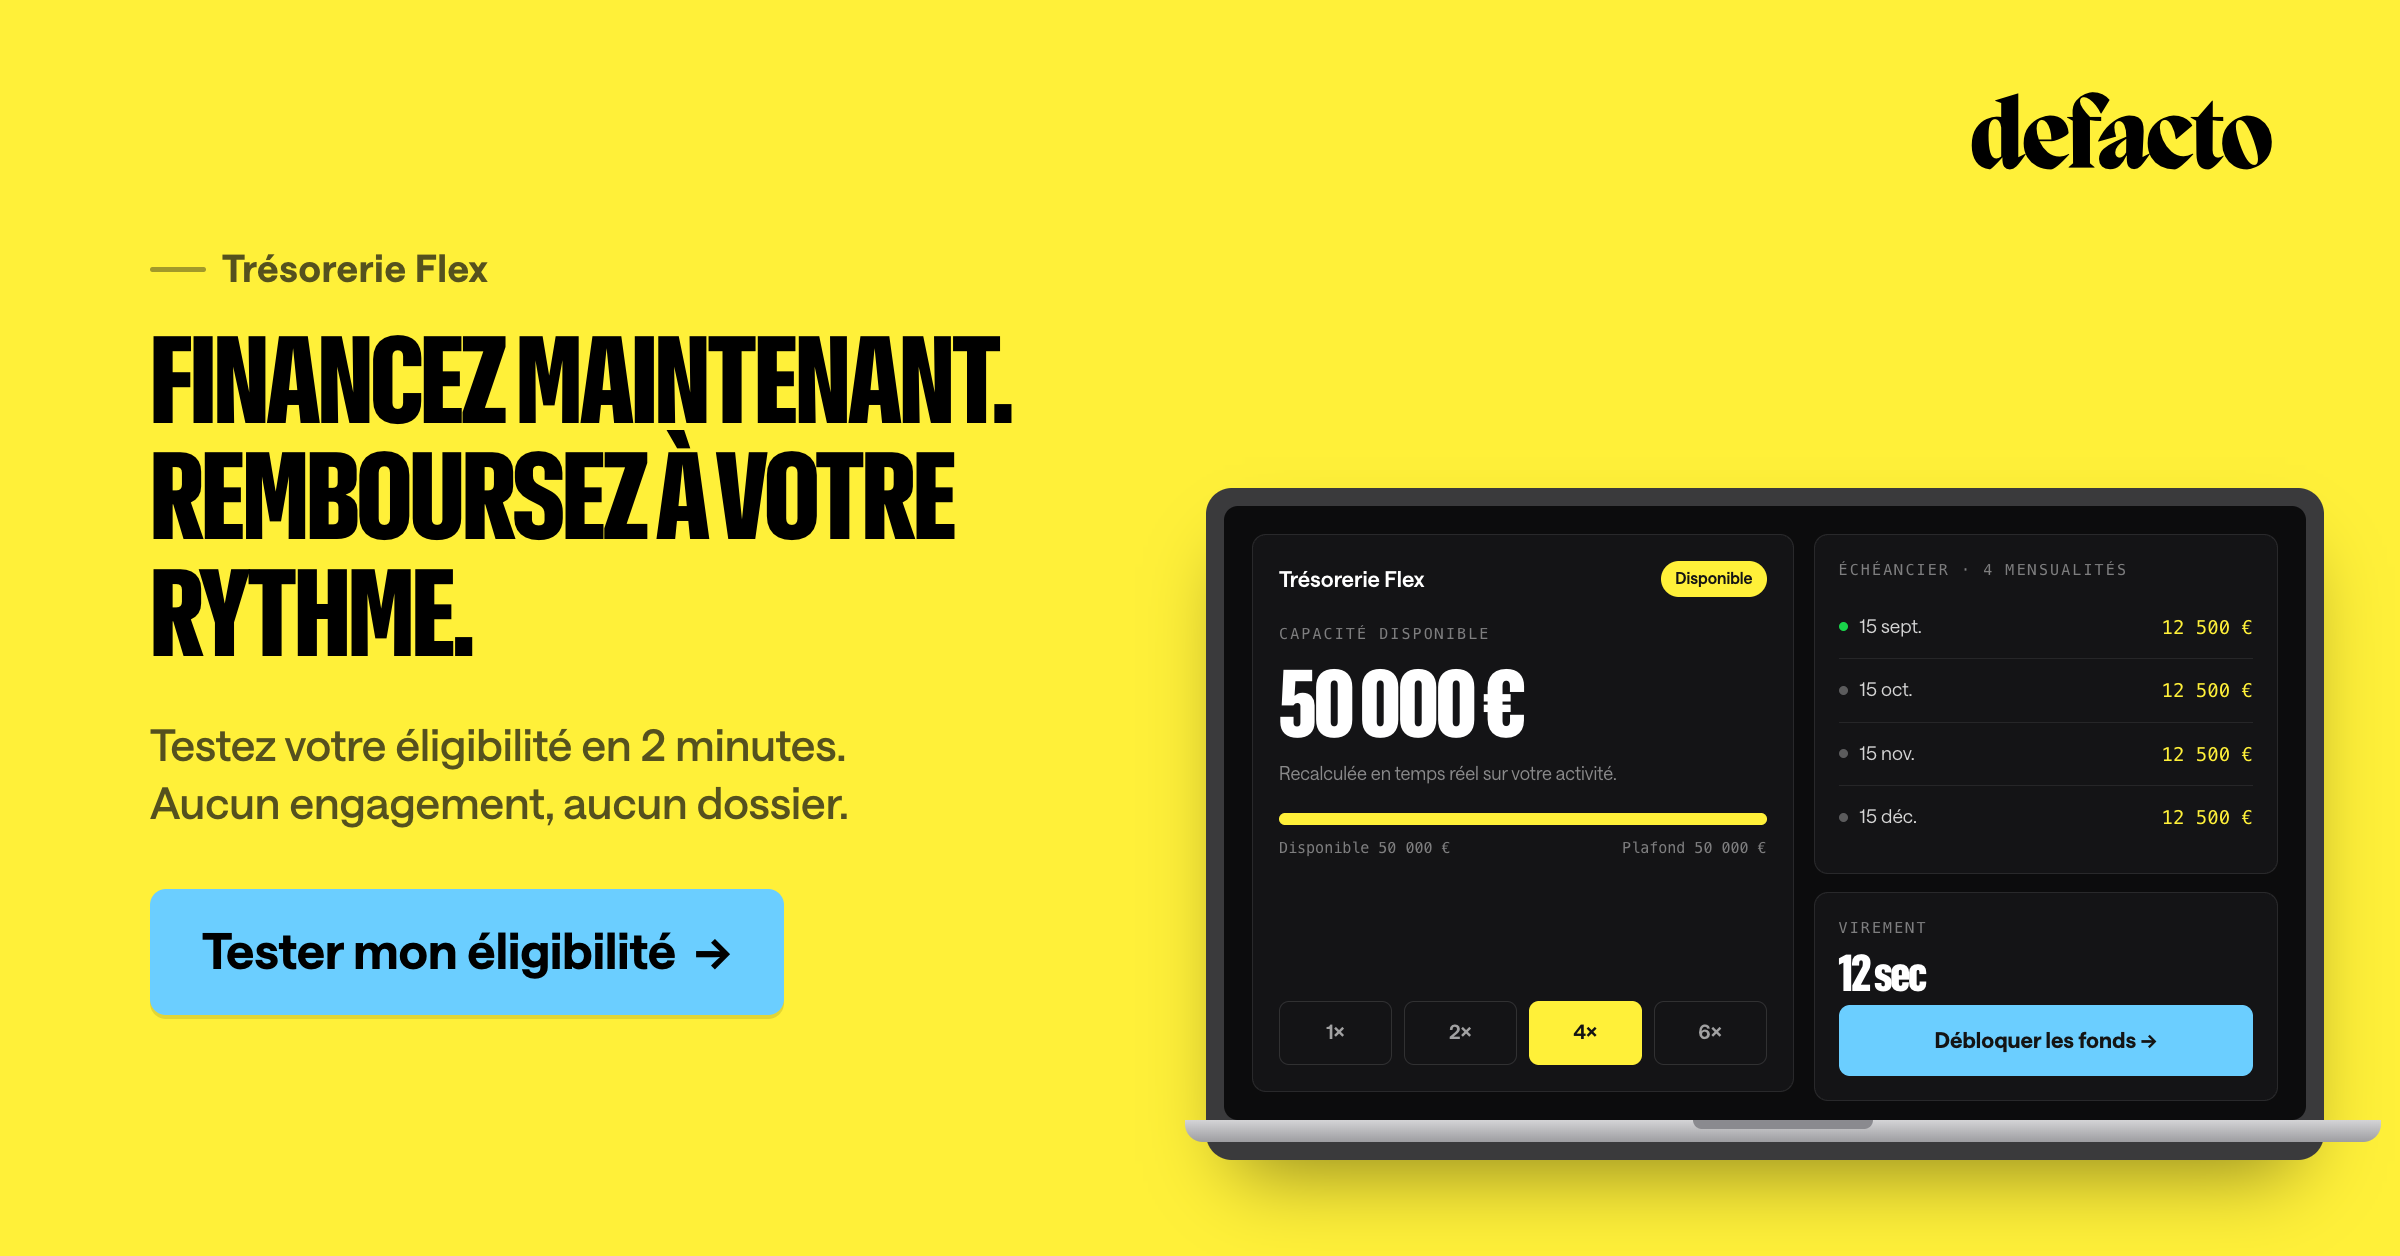
- Une durée alignée sur votre besoin. Vous financez facture par facture, entre 3 et 120 jours. La Trésorerie Flex permet aussi d'emprunter jusqu'à 50 000 € sur 3 à 6 mois, avec des frais connus avant d'accepter.
- Vous ne payez que ce que vous utilisez. La tarification est quotidienne, à partir de 0,8 % par mois selon la durée et le profil de risque, sans frais cachés.
- Ni caution personnelle, ni dossier, ni négociation bancaire.
- Aucun impact sur vos relations clients. Il n'y a pas de subrogation : vos clients et vos fournisseurs ne sont jamais informés.
Sur un besoin de quelques semaines, le coût en euros reste souvent inférieur à celui d'un crédit bancaire calibré sur plusieurs années. Surtout, la banque ne répond pas à un besoin de trésorerie dans la journée.
Comparatif crédit pro : ce qu'il faut retenir pour votre PME
Aucun prêteur professionnel n'est le moins cher dans l'absolu. La banque reste imbattable pour financer l'immobilier et l'équipement sur plusieurs années, surtout lorsqu'une garantie Bpifrance vient réduire le risque.
Les fintechs de financement court terme, le paiement fractionné et le découvert autorisé répondent mieux aux besoins de trésorerie de quelques jours à quelques mois.
Le revenue-based financing et l'affacturage restent des solutions de niche, adaptées à des modèles précis.
La règle à retenir tient en une phrase : choisissez votre prêteur selon la durée réelle de votre besoin, puis comparez le coût total en euros, et non le taux affiché.
FAQ
Quel est le taux moyen d'un crédit professionnel en 2026 ?
Selon la Banque de France, le coût moyen des nouveaux crédits bancaires aux entreprises atteignait 3,75 % en juillet 2026. Pour les PME et entreprises de taille indéterminée, il s'élevait à 3,72 %.
Ces taux n'incluent que les intérêts : frais de dossier, garanties et assurance s'y ajoutent.
Quel est le crédit professionnel le moins cher ?
Le crédit professionnel le moins cher est celui dont la durée correspond à votre besoin réel. Pour un investissement de plusieurs années, le prêt bancaire est le moins coûteux.
Pour un besoin de quelques semaines, un financement court terme payé au prorata de la durée coûte souvent moins cher en euros qu'un prêt bancaire, sur lequel vous payez des intérêts pendant des mois après avoir encaissé vos factures.
Les prêts professionnels en ligne sont-ils plus chers qu'un prêt bancaire ?
Sur une base annuelle, oui en général. Les prêteurs en ligne facturent souvent entre 0,6 % et 1 % par mois, soit 7 % à 12 % en équivalent annuel, contre 3,5 % à 3,9 % pour les crédits bancaires. Ces solutions sont toutefois conçues pour des durées courtes.
Sur quelques semaines, leur coût total en euros reste limité, et les fonds sont disponibles en quelques minutes, sans garantie personnelle.
Le taux d'usure s'applique-t-il aux crédits professionnels ?
Pour les sociétés, non, sauf exception. Depuis la loi du 1er août 2003, les prêts accordés aux personnes morales exerçant une activité industrielle, commerciale, artisanale, agricole ou professionnelle non commerciale échappent au taux d'usure.
L'usure reste maintenue pour les découverts en compte. Les entrepreneurs individuels relèvent de règles spécifiques, qu'il convient de vérifier avec son conseil.
Peut-on obtenir un crédit professionnel sans caution personnelle ?
Oui. Plusieurs solutions de financement court terme en ligne ne demandent aucune caution personnelle du dirigeant. Pour un projet de développement, les prêts sans garantie de Bpifrance n'exigent aucune sûreté sur les actifs de la société ni sur le patrimoine du dirigeant.
Enfin, lorsqu'une banque obtient une garantie Bpifrance, la caution personnelle éventuellement demandée est plafonnée à 50 % de l'encours du crédit.
Combien de temps faut-il pour obtenir un financement professionnel ?
Tout dépend du prêteur :
- Banque : l'instruction d'un prêt prend généralement plusieurs semaines, voire plusieurs mois pour les dossiers complexes.
- Affacturage : la mise en place du contrat demande aussi plusieurs semaines.
- Revenue based financing : environ 48 heures.
- Fintechs de financement court terme : quelques secondes à quelques minutes, avec des fonds versés le jour même.
Explorez d'autres articles
Évaluation des fournisseurs : grille de scoring et gestion du risque de concentration
Applis d'avance de trésorerie : frais réels, délais, risques et alternatives