Que ce soit pour vos paiements, votre stock ou votre trésorerie, nos solutions de financement vous aident à avancer sereinement.
Comment obtenir un crédit pour votre entreprise sans apport ?
Obtenir un crédit pour votre entreprise sans apport est plus réaliste que ce que la plupart des banquiers vous laisseront croire.
Plus de 50 % des entrepreneurs citent le manque de financement comme un frein majeur à la création d'entreprise. Et l'exigence d'un apport personnel en est souvent la première cause.
Pourtant, l'apport n'est pas une règle. C'est une méthode d'évaluation du risque parmi d'autres.
Garanties Bpifrance, financement sur flux de trésorerie, leasing, affacturage, crowdfunding : des prêteurs acceptent aujourd'hui de regarder votre activité réelle plutôt que votre mise de départ.
Cet article passe en revue ce qui fonctionne vraiment, pour quel profil d'entreprise, et comment monter un dossier qui compense l'absence de fonds propres.
À retenir
- Un crédit pour entreprise sans apport est possible. L'apport rassure la banque mais peut être remplacé par des garanties, un contrat client signé ou un historique de flux solide.
- Les garanties Bpifrance couvrent une partie du risque bancaire et débloquent des dossiers sans fonds propres, notamment pour les jeunes entreprises.
- Les financements sur flux de trésorerie décident sur la base de votre activité réelle, sans apport ni garantie personnelle.
- Le leasing et l'affacturage financent respectivement vos équipements et vos créances clients, sans immobiliser de capital.
- La qualité du dossier fait la différence : business plan chiffré, historique bancaire propre et contrats clients signés compensent l'absence d'apport.
Pourquoi les banques exigent-elles un apport personnel ?
Les banques cherchent à réduire leur exposition aux risques financiers. L’exigence d’un apport personnel s’appuie sur plusieurs principes :
- Engagement financier de l’entrepreneur : Injecter ses propres fonds dans un projet prouve son sérieux et démontre sa volonté de prendre des risques.
- Réduction des pertes potentielles : Un apport réduit le montant du prêt nécessaire et donc le risque pour l’établissement prêteur.
- Accès à des conditions plus avantageuses : Un entrepreneur apportant des fonds obtient généralement un taux d’intérêt plus bas et des conditions de remboursement plus souples.
- Indicateur de gestion saine : Une entreprise capable d’épargner avant de solliciter un financement rassure les banques sur sa capacité à bien gérer ses finances.
Les entreprises concernées
Certaines entreprises sont plus susceptibles d’obtenir un financement sans apport, notamment celles disposant de contrats clients signés, d’un modèle économique solide ou d’un historique bancaire positif.
L’importance des garanties (loan collateral) dans l’obtention d’un prêt sans apport
Qu’est-ce qu’une garantie de prêt ?
Une garantie de prêt, ou loan collateral, est un actif que l’emprunteur met en gage pour sécuriser le crédit. En cas de non-remboursement, l’établissement prêteur peut saisir cet actif pour limiter ses pertes.
Différents types de garanties pour obtenir un crédit sans apport
- Le cautionnement personnel ou tiers : Un garant (particulier ou entreprise) s’engage à couvrir le prêt si l’emprunteur ne peut plus rembourser.
- Le nantissement d’actifs : Des biens (immobiliers, équipements, stocks) sont mis en garantie pour assurer le prêt.
- Le cautionnement bancaire : Une banque ou une institution garantit une partie du crédit en échange d’une commission.
- L’assurance-crédit : Une couverture qui protège la banque contre les risques de défaut de paiement.
Conseil : Avant de demander un prêt, identifiez les actifs pouvant servir de garantie pour renforcer votre dossier.
Quelles alternatives pour obtenir un crédit sans apport ?
1. Le prêt avec caution Bpifrance
Bpifrance propose des garanties qui incitent les banques à prêter aux entrepreneurs sans apport initial. Ce dispositif est particulièrement adapté aux start-ups et aux jeunes entreprises.
2. Le financement alternatif : l’exemple de Defacto
Les fintechs comme Defacto transforment le financement d’entreprise en offrant des solutions rapides et adaptées aux besoins des entreprises modernes.
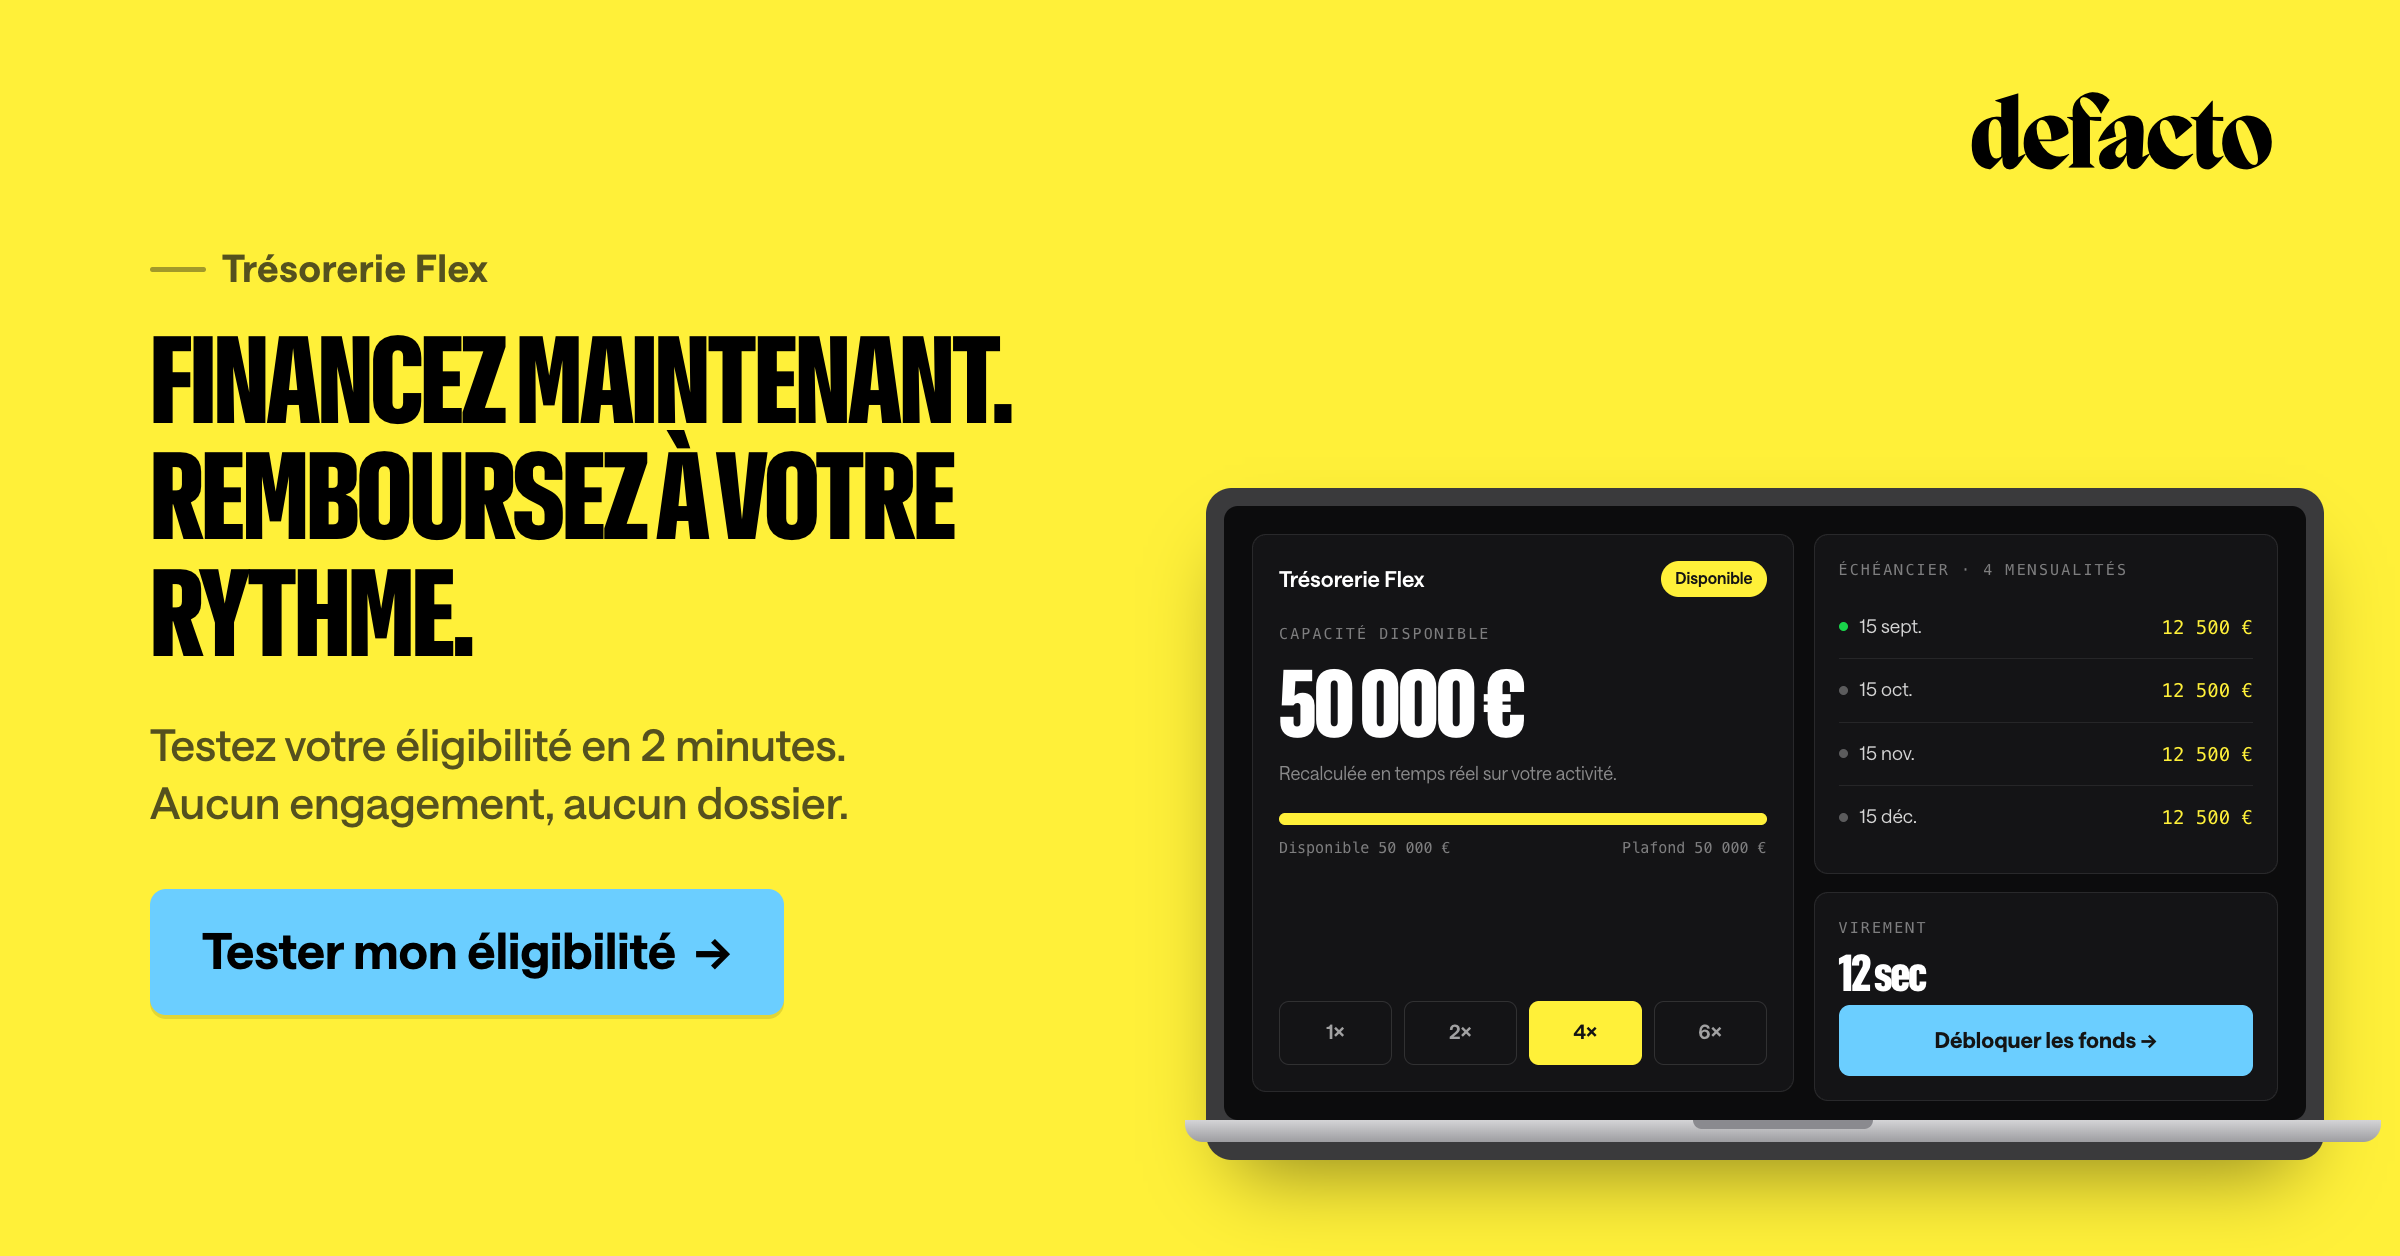
Contrairement aux banques traditionnelles, Defacto accorde des financements sans apport en analysant les flux de trésorerie et les factures impayées. Cette approche permet une prise de décision quasi instantanée grâce à l’automatisation et l’intelligence artificielle.
Son principal atout ? Une avance de trésorerie immédiate pour combler les délais de paiement et financer les besoins en fonds de roulement sans immobilisation de capital. De plus, les remboursements sont flexibles, adaptés au niveau d’activité de l’entreprise, et aucune garantie n’est exigée.
Idéal pour les PME et start-ups ayant un cycle de trésorerie irrégulier, Defacto représente une alternative efficace et rapide au crédit bancaire traditionnel.
3. Le crowdfunding et le financement participatif
Le crowdfunding, ou financement participatif, permet aux entrepreneurs de lever des fonds auprès d’un large public via des plateformes en ligne comme Ulule, KissKissBankBank ou Wiseed. Cette approche se distingue par plusieurs modèles adaptés aux différents besoins des entreprises :
- Le don avec contrepartie : Les contributeurs soutiennent un projet en échange d’un produit, d’un service ou d’une expérience exclusive. Ce modèle est particulièrement utilisé pour les projets artistiques, culturels et innovants.
- Le crowdlending : Il s’agit d’un prêt participatif où des particuliers ou investisseurs prêtent de l’argent à une entreprise avec un remboursement échelonné et des intérêts définis. Cette alternative est intéressante pour les PME souhaitant éviter les circuits bancaires traditionnels.
- L’equity crowdfunding : Dans ce modèle, les investisseurs reçoivent des parts de l’entreprise en échange de leur investissement. Il est idéal pour les start-ups et entreprises en forte croissance cherchant du capital tout en développant une communauté d’ambassadeurs.
Le crowdfunding est une solution flexible qui permet de tester un marché, d’attirer des investisseurs potentiels et de créer une communauté engagée autour du projet. Toutefois, réussir une campagne de financement participatif demande une communication efficace, une stratégie marketing bien définie et une présentation claire du projet.
Conseil : Soignez votre présentation, fixez des objectifs réalistes et mobilisez votre réseau pour maximiser vos chances de réussite.
4. Les business angels et le capital-investissement
Les business angels et les fonds de capital-investissement sont des acteurs majeurs du financement des entreprises en forte croissance.
- Les business angels : Ce sont des investisseurs individuels qui financent des start-ups et PME innovantes en échange de parts dans le capital. Ils apportent souvent un soutien stratégique, du mentorat et un réseau professionnel.
- Les fonds de capital-investissement : Ces structures investissent des montants plus conséquents dans des entreprises en phase de croissance ou d’expansion. En contrepartie, elles exigent généralement une participation active dans la gestion et la stratégie de l’entreprise.
Ce type de financement est particulièrement adapté aux entreprises ayant un fort potentiel de croissance et capables de démontrer des perspectives solides de rentabilité à moyen et long terme.
5. Leasing et affacturage
- Leasing : Cette solution permet d’acquérir du matériel ou des équipements professionnels en paiements échelonnés, évitant ainsi un investissement initial élevé. Elle est particulièrement avantageuse pour les entreprises ayant des besoins fréquents en équipements technologiques, industriels ou automobiles.
- Affacturage : Un mécanisme permettant aux entreprises de céder leurs créances clients à un organisme spécialisé en échange d’une avance de trésorerie. Cela permet d’éviter les problèmes de retard de paiement et d’améliorer la gestion du cash flow.
Astuce : En combinant plusieurs solutions de financement, comme le leasing et l’affacturage, vous optimisez votre trésorerie et minimisez les risques liés aux délais de paiement.
Comment optimiser son dossier pour maximiser ses chances ?
Obtenir un prêt sans apport exige un dossier bien préparé. Voici les étapes essentielles :
- Préparer un business plan solide : Un document clair et détaillé qui met en avant la rentabilité du projet et les prévisions financières.
- Soigner son historique bancaire : Un bon score de crédit et une gestion saine des finances renforcent la confiance des prêteurs.
- Présenter des garanties alternatives : Une caution ou une assurance-crédit peut remplacer l’apport personnel.
- Mettre en avant des partenariats et contrats : Des clients engagés ou des partenaires solides renforcent la crédibilité du projet.
Exemple : Une entreprise avec un contrat signé d’un client important peut démontrer un revenu sécurisé, ce qui compense l’absence d’apport.
Crédit pour entreprise sans apport : choisir la solution qui correspond à votre besoin
Le crédit pour entreprise sans apport n'est pas une solution unique mais un éventail : garanties et cautionnements pour rassurer un prêteur classique, dispositifs Bpifrance pour les jeunes entreprises, financement sur flux de trésorerie pour les PME en activité, leasing pour l'équipement, affacturage pour les créances, crowdfunding et capital-investissement pour les projets à fort potentiel.
Le bon choix dépend moins du montant recherché que de ce que votre entreprise peut mettre en face : un contrat signé, des factures, des flux réguliers ou des parts de capital.
Avant de déposer un dossier, chiffrez votre capacité d'emprunt réelle : une simulation crédit professionnel sans apport permet d'estimer mensualités et coût total selon votre profil, et d'arriver devant le prêteur avec des chiffres plutôt que des espoirs.
Et si votre besoin relève du court terme, décalages de paiement, achats de stock, besoin en fonds de roulement, le financement Defacto se décide en 27 secondes en moyenne. Sans apport ni garantie personnelle, sur la seule base de votre activité.
FAQ : crédit pour entreprise sans apport
Peut-on obtenir un prêt professionnel sans apport ni garantie ?
Oui, mais rarement auprès d'une banque traditionnelle, qui exige généralement l'un ou l'autre. Les solutions sans apport ni garantie personnelle reposent sur l'analyse de l'activité : financement de factures, avance sur flux de trésorerie, affacturage. Le prêteur se rémunère sur des créances ou des flux existants plutôt que sur un actif mis en gage. C'est l'approche de Defacto, qui analyse les flux et les factures de l'entreprise pour décider.
Quel apport les banques demandent-elles habituellement pour un crédit professionnel ?
La pratique courante se situe entre 20 et 30 % du besoin de financement pour un projet de création ou de reprise. Ce niveau varie selon le secteur, la maturité de l'entreprise et la qualité des garanties proposées. Un dossier avec contrats clients signés ou caution Bpifrance peut faire baisser significativement cette exigence, voire la supprimer.
Une entreprise en création peut-elle emprunter sans apport ?
C'est le cas le plus difficile, car il cumule absence d'apport et absence d'historique. Les leviers les plus efficaces sont les garanties publiques (Bpifrance couvre une partie du risque de la banque), le prêt d'honneur des réseaux d'accompagnement qui fait office de quasi-apport, et le crowdfunding pour valider le marché. Une fois l'activité lancée et les premières factures émises, les financements sur flux deviennent accessibles.
Quelle est la solution la plus rapide pour financer son entreprise sans apport ?
Les financements adossés à l'activité existante : financement de factures ou avance de trésorerie. Pas de business plan à défendre ni de garantie à constituer, la décision repose sur les flux réels. Chez Defacto, l'éligibilité se teste en ligne et la décision de crédit est rendue en 27 secondes en moyenne, pour des financements de 3 à 120 jours.
Explorez d'autres articles
Évaluation des fournisseurs : grille de scoring et gestion du risque de concentration
Applis d'avance de trésorerie : frais réels, délais, risques et alternatives