Que ce soit pour vos paiements, votre stock ou votre trésorerie, nos solutions de financement vous aident à avancer sereinement.
Financement à court terme : 10 solutions pour financer votre trésorerie
Votre client règle à 60 jours. Votre fournisseur exige un acompte de 30 % à la commande. Entre les deux, c'est votre trésorerie qui encaisse le choc. C'est précisément ce décalage que le financement à court terme sert à couvrir.
Le problème n'est pas le manque de solutions. Découvert, affacturage, cession Dailly, crédit de campagne, financement de factures en ligne : l'offre est large, et il est facile de choisir un outil mal adapté à son besoin, ou plus cher que nécessaire.
Ce guide vous donne les clés pour décider : ce qu'est un financement court terme, les 10 solutions disponibles en 2026, ce qu'elles coûtent vraiment et une méthode simple pour choisir la bonne selon votre situation.
L'essentiel à retenir
- Un financement court terme couvre un besoin de moins de 12 mois : décalage de BFR, retards de paiement clients, saisonnalité, opportunité commerciale.
- La règle d'or : la durée du financement doit correspondre à la durée du besoin. Un déséquilibre structurel de trésorerie appelle une autre réponse.
- Trois grandes familles existent : les solutions bancaires (découvert, crédit de campagne, escompte, Dailly), le financement des créances (affacturage, financement de factures) et les solutions en ligne (financement à l'unité, prêt flexible, RBF).
- Comparez le coût global, pas seulement le taux. Commissions, frais de dossier, garanties et engagement de durée pèsent souvent plus lourd que le taux affiché.
- Les plateformes agréées financent désormais une facture précise en quelques minutes, sans garantie personnelle ni cession de portefeuille.
Qu'est-ce que le financement court terme ?
Le financement court terme désigne l'ensemble des solutions qui apportent des liquidités à une entreprise pour une durée inférieure à 12 mois. Il sert à financer le cycle d'exploitation, pas les investissements.
Concrètement, il comble l'écart entre le moment où vous payez (fournisseurs, salaires, stock, charges) et le moment où vous êtes payé. Cet écart porte un nom : le besoin en fonds de roulement (BFR).
Plus vos clients paient tard et plus vous payez tôt, plus il est élevé.
Les montants sont généralement plus modestes que pour un crédit d'investissement, et les fonds sont mobilisés plus vite. La plupart de ces solutions sont non dilutives : vous ne cédez aucune part de votre capital. Beaucoup s'appuient sur un actif existant, comme vos factures clients ou votre stock.
Financement court terme ou long terme : quelle différence ?
Erreur fréquente : financer un besoin durable avec un outil court terme. Le court terme absorbe un décalage ; il ne corrige pas un modèle économique déséquilibré.
Pourquoi et quand recourir au financement à court terme ?
Les retards de paiement restent la première source de tension. Selon le rapport 2025 de l'Observatoire des délais de paiement (Banque de France, septembre 2026), sans retards, les PME et microentreprises auraient disposé de 13 milliards d'euros de trésorerie supplémentaire. Fin 2025, le retard moyen atteignait encore 13,4 jours, et moins d'une grande entreprise sur deux respecte le délai légal de 60 jours.
Voici les cinq situations où un financement court terme est le bon réflexe.
- Vos clients paient tard. Vous avez livré, facturé, mais l'encaissement arrive à 45, 60 ou 90 jours. Pendant ce temps, salaires, loyer et fournisseurs n'attendent pas.
- Votre activité est saisonnière. Vous engagez des dépenses des mois avant le pic de ventes. Le court terme finance la montée en charge et se rembourse avec les recettes de la haute saison.
- Vous devez payer un fournisseur avant de vendre. Acompte à la commande, paiement comptant exigé, achat de stock avant une période forte : vous avancez des fonds que vous ne récupérerez qu'à la revente.
- Une opportunité se présente maintenant. Une grosse commande, une remise fournisseur pour paiement anticipé, un lot de stock à prix cassé. Sans liquidités disponibles, ces opportunités vous échappent.
- Vous voulez préserver votre capital. Le court terme finance l'exploitation sans toucher au capital. C'est l'intérêt du financement non dilutif pour les startups et PME en croissance.
Point de contrôle : avant de chercher une solution, identifiez la cause du besoin et sa durée. Un retard client ponctuel, un pic saisonnier et un déficit chronique n'appellent pas le même outil.
Les 10 solutions de financement court terme
Les solutions se répartissent en trois familles : les crédits bancaires de trésorerie, la mobilisation des créances clients et les financements en ligne adossés à une opération précise. Voici comment chacune fonctionne, pour qui elle est faite et où sont ses limites.
1. La facilité de caisse
La facilité de caisse autorise votre compte à passer en négatif quelques jours par mois, typiquement autour d'une échéance (paie, TVA, loyer). Elle est négociée avec votre banque.
- Pour qui : les entreprises qui connaissent un creux prévisible et très court chaque mois.
- Avantages : immédiate une fois en place, aucune démarche à chaque utilisation.
- Limites : montant faible, coût élevé si elle est utilisée en continu, et la banque peut la réduire.
2. Le découvert autorisé
Le découvert autorisé fonctionne comme la facilité de caisse, mais sur une période plus longue (plusieurs semaines à plusieurs mois) et pour un montant plus important.
- Pour qui : les entreprises qui ont une relation bancaire solide et un besoin récurrent mais modéré.
- Avantages : souplesse totale, vous ne payez des intérêts que sur ce que vous utilisez.
- Limites : agios élevés, commissions, et une autorisation à durée indéterminée peut être dénoncée par la banque avec un préavis de 60 jours.
3. Le crédit court terme et la ligne de trésorerie
Le crédit court terme est un prêt classique, versé en une fois et remboursé sur quelques mois. La ligne de crédit (ou ligne de trésorerie) met une enveloppe à disposition, mobilisable selon vos besoins.
- Pour qui : les entreprises qui ont un besoin chiffré et un historique bancaire.
- Avantages : coût prévisible, échéancier clair.
- Limites : dossier complet, délai de plusieurs semaines, garanties ou caution personnelle souvent demandées, et parfois une commission d'engagement même sur la part non utilisée.
4. Le crédit de campagne
Le crédit de campagne finance le décalage de trésorerie d'une activité saisonnière. Son montant et sa durée sont calés sur votre prévisionnel : il se débloque avant le pic et se rembourse avec les recettes.
- Pour qui : tourisme, agriculture, jouets, événementiel, toute activité concentrée sur quelques mois.
- Avantages : parfaitement adapté au cycle, montant parfois important.
- Limites : à renégocier chaque année, prévisionnel détaillé exigé, réservé aux entreprises dont le cycle est démontré.
5. L'escompte bancaire
L'escompte permet de remettre à votre banque un effet de commerce (lettre de change, LCR, billet à ordre) avant son échéance. La banque vous verse le montant, moins des intérêts et une commission.
- Pour qui : les secteurs où les effets de commerce sont encore d'usage (BTP, négoce, industrie).
- Avantages : procédure rodée, coût souvent inférieur à l'affacturage.
- Limites : nécessite des effets de commerce acceptés, et la banque se retourne contre vous si le client ne paie pas.
6. La cession Dailly
La cession Dailly permet de céder un ensemble de créances professionnelles à votre banque, regroupées sur un bordereau. En échange, la banque vous avance tout ou partie de leur montant.
- Pour qui : les entreprises B2B qui ont des clients solides et une banque partenaire.
- Avantages : pas besoin d'effets de commerce, fonctionne sur des factures simples.
- Limites : formalisme du bordereau, analyse de vos clients par la banque, et vous restez garant en cas d'impayé.
7. L'affacturage
Avec l'affacturage, vous cédez vos factures à un factor. Il vous avance généralement 80 à 90 % de leur montant, puis se charge de les encaisser auprès de vos clients. Certains contrats incluent la relance et la garantie contre l'impayé.
- Pour qui : les entreprises B2B qui ont un volume régulier de factures et souhaitent externaliser la gestion du poste client.
- Avantages : financement proportionnel au chiffre d'affaires, services de recouvrement et d'assurance possibles.
- Limites : contrat souvent annuel portant sur tout ou partie du portefeuille, clients généralement notifiés, coût global qui cumule commission d'affacturage, frais financiers et retenue de garantie.
Pour aller plus loin : les avantages et inconvénients de l'affacturage.
8. Le financement de factures à l'unité
C'est l'alternative moderne à l'affacturage. Vous choisissez une facture précise à financer, sur une plateforme en ligne, sans contrat global ni cession de tout votre portefeuille. Les fonds arrivent en quelques minutes ou quelques heures selon l'acteur.
- Pour qui : les PME qui ont besoin de cash ponctuellement, sur certaines factures, sans s'engager sur la durée.
- Avantages : pas d'engagement, vous ne financez que ce dont vous avez besoin, décision rapide. Chez certains acteurs comme Defacto, vos clients ne sont pas notifiés.
- Limites : l'éligibilité dépend de la santé financière de l'entreprise, et le coût est à comparer facture par facture.
9. Le financement des factures fournisseurs et des stocks
Ce mécanisme finance l'autre côté du cycle : vos achats. La plateforme règle votre fournisseur (ou vous verse les fonds), et vous remboursez plus tard, une fois la marchandise revendue.
- Pour qui : e-commerce, retail, distribution, toute entreprise qui achète du stock avant de vendre.
- Avantages : préserve la trésorerie, renforce votre position vis-à-vis des fournisseurs.
- Limites : durée limitée à quelques mois, montant calé sur la facture fournisseur.
10. Le revenue-based financing et les prêts en ligne flexibles
Le revenue-based financing (RBF) vous avance une somme remboursée par un pourcentage de votre chiffre d'affaires futur, jusqu'à un montant total fixé à l'avance. Les prêts en ligne flexibles, eux, sont versés en une fois et remboursés en mensualités sur quelques mois, sans facture à présenter.
- Pour qui : e-commerce, SaaS et entreprises aux revenus récurrents (RBF) ; tout besoin ponctuel sans facture associée (prêt flexible).
- Avantages : pas de dilution, décision rapide, remboursement adapté à l'activité pour le RBF.
- Limites : le coût du RBF, exprimé en commission fixe, peut être élevé rapporté à une durée courte ; les montants des prêts flexibles restent plafonnés.
Tableau comparatif des solutions de financement court terme
Les délais et durées sont indicatifs et varient selon les établissements et le profil de l'entreprise.
Comment choisir la bonne solution de financement court terme ?
La bonne solution est celle qui colle à l'origine de votre besoin. Partez de votre situation, pas de l'offre.
Cinq questions à vous poser avant de signer
- Quand ai-je besoin des fonds ? Dans l'heure, dans la semaine ou dans le mois ? Les délais varient de quelques minutes à plusieurs semaines.
- Combien de temps durera le besoin ? Choisissez un financement qui se rembourse au moment où l'argent revient.
- Quel est le coût total, et pas seulement le taux ? Additionnez commissions, frais de dossier, frais de gestion et coût des garanties.
- Est-ce que je m'engage ? Un contrat annuel ou une commission d'engagement vous coûte même quand vous n'en avez pas besoin.
- Mes clients seront-ils au courant ? Une notification de cession peut peser sur une relation commerciale sensible.
L'important est d'avoir une vision claire de votre BFR et un plan de trésorerie à jour.
Combien coûte un financement court terme ?
Le coût dépend de la solution, de la durée et de votre profil de risque. Le piège classique est de ne comparer que le taux affiché.
Ce qui compose le coût réel
- Les intérêts ou frais financiers, calculés sur le montant et la durée d'utilisation.
- Les commissions : commission d'affacturage sur le chiffre d'affaires cédé, commission de mouvement, commission d'engagement sur une ligne non utilisée.
- Les frais fixes : frais de dossier, frais de gestion mensuels, frais de mise en place.
- Les garanties : retenue de garantie en affacturage, caution personnelle du dirigeant, nantissement.
- L'engagement : un contrat annuel vous fait payer des frais même les mois où vous n'en avez pas besoin.
Exemple chiffré
Vous avez émis une facture de 50 000 € payable à 60 jours. Vous souhaitez en mobiliser le montant immédiatement.
Avec une tarification quotidienne comme celle de Defacto, à partir de 0,038 % par jour, le calcul est direct : 50 000 € × 0,038 % × 60 jours = 1 140 €, soit 2,28 % du montant financé. Vous connaissez ce coût avant de valider, et vous ne payez que pour les jours réellement financés. Ce taux est un minimum : le tarif final dépend de votre profil et de la durée.
Pour comparer avec une autre solution, ramenez toujours chaque offre à un coût total en euros pour la même durée, en intégrant tous les frais listés ci-dessus. Un taux bas assorti de frais de dossier, d'une commission d'engagement et d'un contrat de 12 mois peut coûter plus cher qu'un financement à la journée, surtout pour un besoin ponctuel.
Erreur fréquente : oublier le coût des garanties. Une caution personnelle n'apparaît pas sur la facture, mais elle engage votre patrimoine.
Pourquoi Defacto est une solution de financement court terme adaptée aux PME
Defacto finance précisément l'opération qui bloque votre trésorerie, sans dossier ni négociation bancaire. Plus de 25 000 PME l'utilisent déjà, pour plus de 1,2 milliard d'euros financés chaque année.
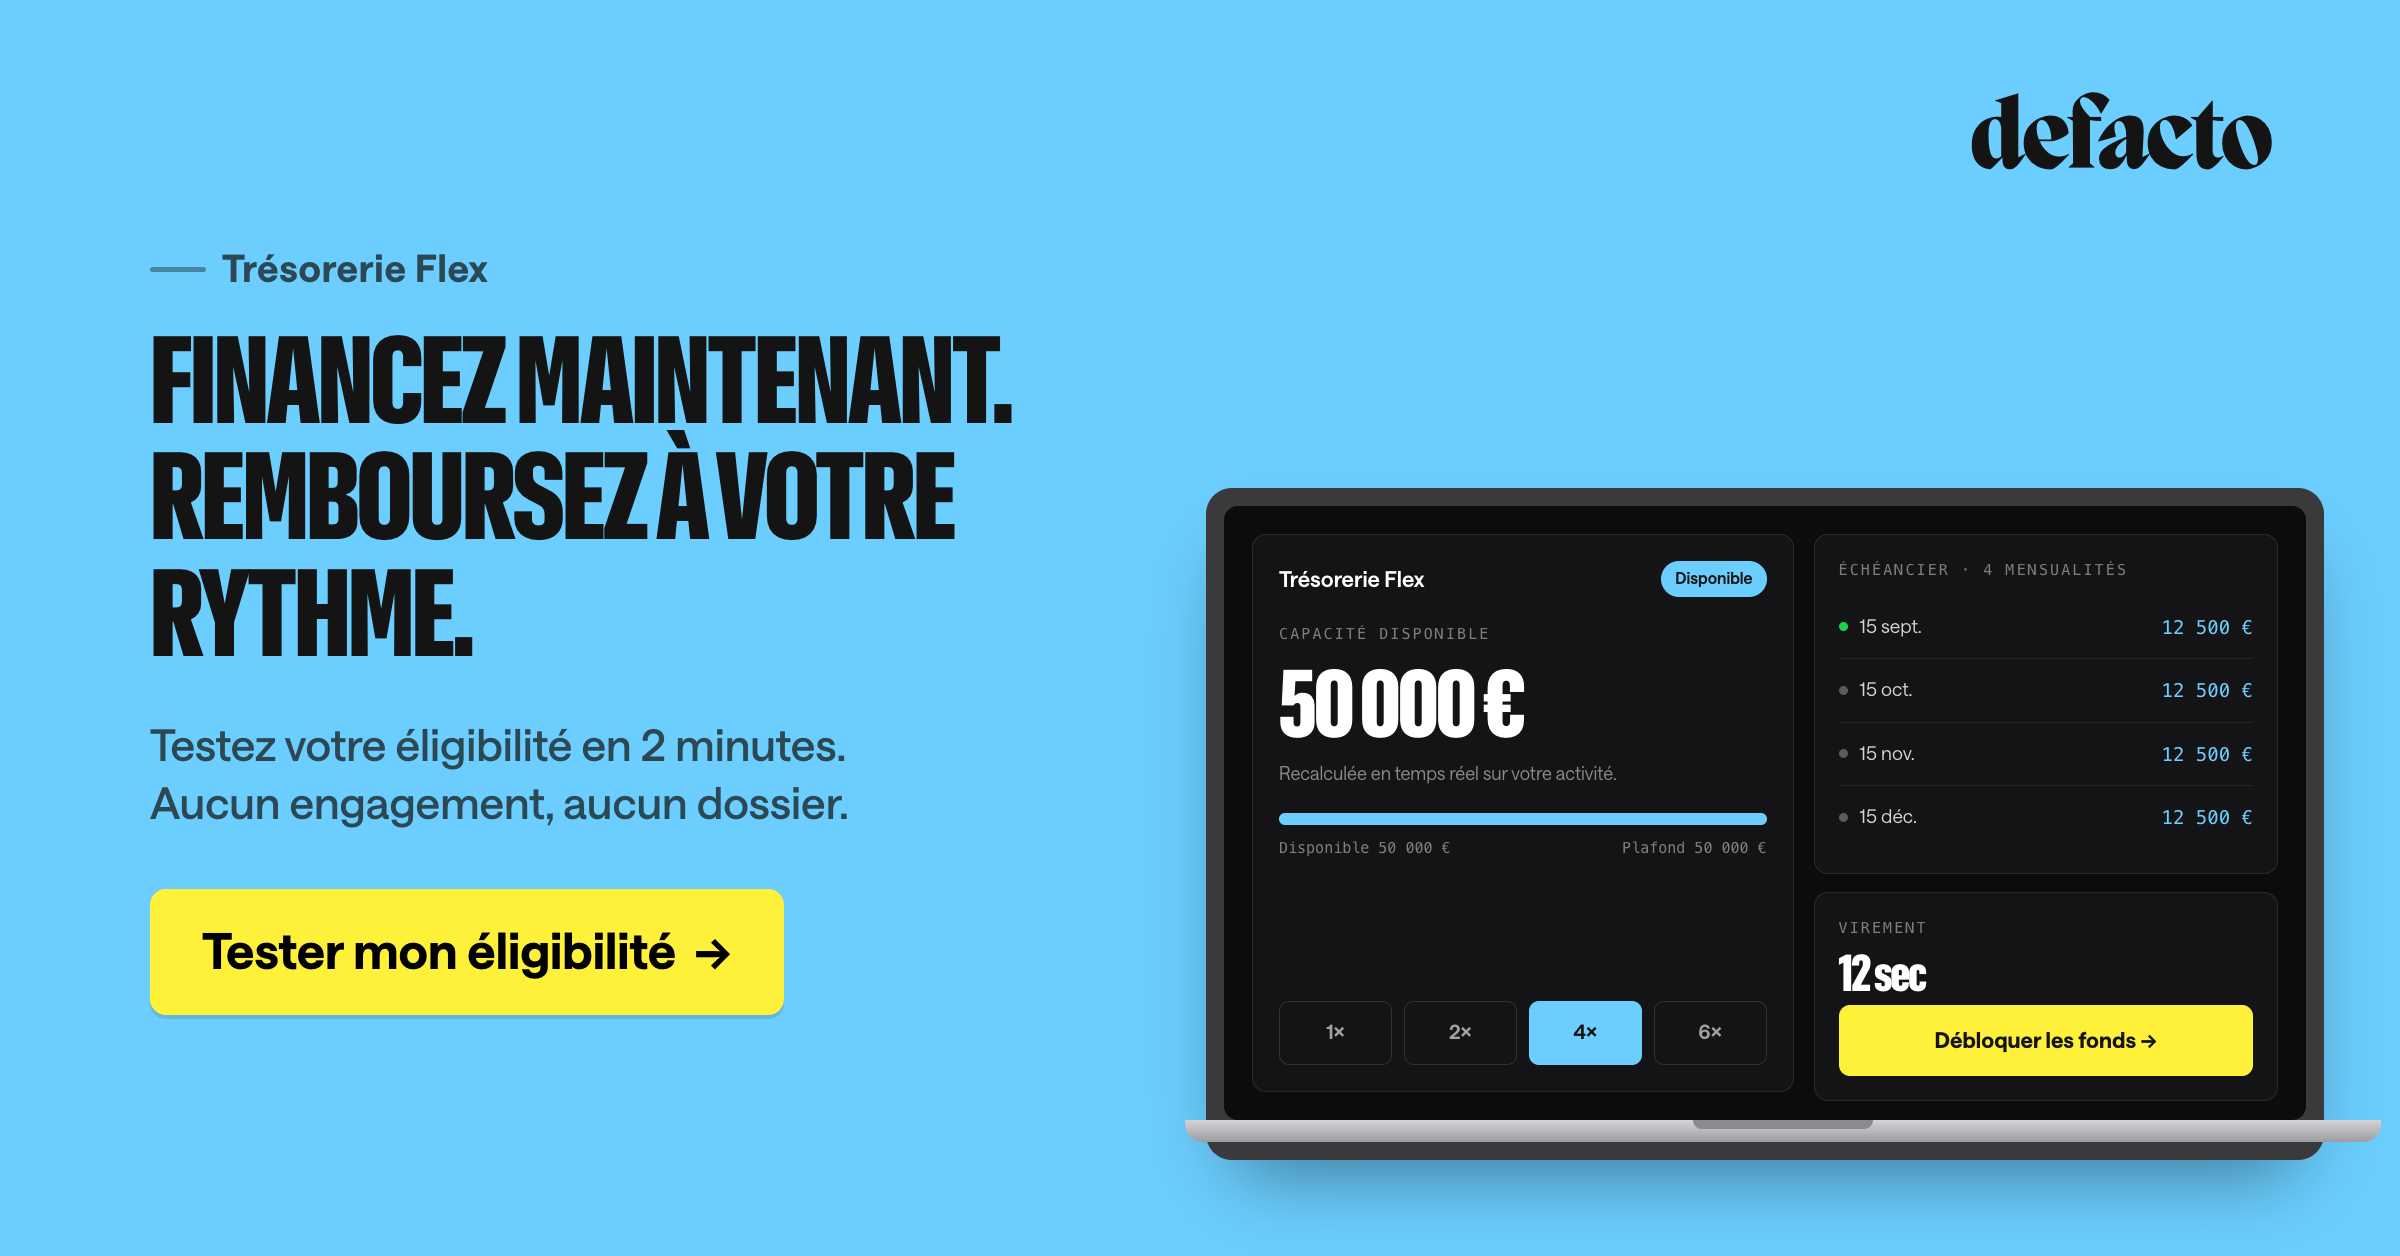
- Trois solutions à la carte : créances clients remboursables entre 3 et 120 jours, factures fournisseurs et achats de stock, et Trésorerie Flex jusqu'à 50 000 € sur 3 à 6 mois.
- Sans engagement : ni contrat annuel ni cession de portefeuille, vous financez facture par facture.
- Décision en 27 secondes, fonds versés par virement instantané.
- Coût connu avant de valider : tarification quotidienne à partir de 0,038 %, sans frais cachés.
- Relations commerciales préservées : aucune notification à vos clients ou fournisseurs, aucune garantie personnelle.
- Acteur régulé : société de financement agréée par l'ACPR, certifiée ISO 27001.
Defacto finance le cycle d'exploitation, pas les investissements lourds : pour une machine ou des locaux, un prêt amortissable ou un crédit-bail reste plus adapté.
Tester mon éligibilité en 2 minutes, sans engagement.
FAQ sur le financement à court terme
Quelle est la durée d'un financement court terme ?
Un financement court terme dure moins de 12 mois. Selon la solution, cela va de quelques jours (facilité de caisse) à quelques mois (crédit de campagne, prêt flexible). Le financement d'une facture dure généralement jusqu'à son échéance : chez Defacto, entre 3 et 120 jours.
Quelles sont les principales solutions de financement court terme ?
Les plus courantes sont la facilité de caisse, le découvert autorisé, le crédit court terme, le crédit de campagne, l'escompte, la cession Dailly et l'affacturage. S'y ajoutent des solutions en ligne : financement de factures à l'unité, financement des factures fournisseurs, revenue-based financing et prêts flexibles.
Peut-on obtenir un financement court terme sans garantie personnelle ?
Oui. Les crédits bancaires demandent souvent une caution du dirigeant, mais plusieurs solutions s'en passent. L'escompte, la cession Dailly et le financement de factures s'appuient sur vos créances. Defacto ne demande aucune garantie personnelle : l'éligibilité est évaluée à partir de vos données bancaires.
Combien de temps faut-il pour obtenir les fonds ?
Cela va de quelques minutes à plusieurs semaines. Un crédit bancaire ou un contrat d'affacturage demande généralement 2 à 4 semaines de mise en place. Les plateformes en ligne décident beaucoup plus vite : Defacto rend sa décision en 27 secondes et verse les fonds par virement instantané.
Quelle est la différence entre l'affacturage et le financement de factures à l'unité ?
L'affacturage repose sur un contrat, souvent annuel, qui porte sur tout ou partie de votre portefeuille clients. Le factor encaisse les paiements et vos clients sont généralement informés. Le financement à l'unité vous laisse choisir chaque facture à financer, sans engagement, et, chez Defacto, sans que vos clients le sachent.
Le financement court terme est-il risqué ?
Pas s'il répond à un besoin ponctuel et identifié : un retard client, un pic saisonnier, un achat de stock. Le risque apparaît quand on l'utilise pour masquer un déficit structurel, en empilant les solutions. Gardez un plan de trésorerie à jour et vérifiez que chaque financement se rembourse avec un encaissement prévu.
Explorez d'autres articles
Vêtements pour chefs en Alsace : comment financer son stock et ses factures sans affacturage ?
Crédit vendeur : définition, fonctionnement et conditions