Que ce soit pour vos paiements, votre stock ou votre trésorerie, nos solutions de financement vous aident à avancer sereinement.
Obtenir un prêt professionnel rapidement : délais réels et étapes
Un prêt professionnel rapide est un financement dont les fonds sont débloqués en 24 à 72 heures, contre 4 à 8 semaines pour un prêt bancaire classique, grâce à une analyse fondée sur les flux réels de l'entreprise plutôt que sur un dossier prévisionnel.
Pour obtenir un prêt professionnel rapidement, trois leviers comptent : chiffrer précisément le besoin, préparer les pièces avant le premier contact, et choisir le canal compatible avec l'échéance (banque, fintech, affacturage ou financement à la facture).
Cet article détaille les délais réels de chaque solution et les 5 étapes qui accélèrent une demande, du crédit pro rapide en ligne au prêt de trésorerie entreprise adossé aux factures.
3 points clés à retenir
- Obtenir un prêt professionnel rapidement dépend d'abord du canal : de 24 heures pour un financement adossé aux factures à 4-8 semaines pour un prêt bancaire classique.
- Un prêt de trésorerie professionnel en ligne s'obtient en 24 à 72 heures, grâce à l'analyse des flux bancaires réels plutôt que d'un dossier prévisionnel.
- Un dossier préparé avant le premier contact (deux bilans, relevés bancaires, justificatif du besoin) fait gagner une à deux semaines sur un circuit bancaire.
- Un prêt professionnel rapide doit rester soutenable : coût rapporté à la durée réelle d'utilisation, remboursement anticipé sans pénalité, pas de garantie personnelle cachée.
Pourquoi la rapidité compte dans un financement professionnel
Trois situations concentrent l'essentiel des besoins urgents. Le décalage de trésorerie : un client important paie à 60 ou 90 jours, et les salaires comme les fournisseurs n'attendent pas. L'opportunité commerciale : une commande exceptionnelle exige d'acheter des matières ou du stock avant d'encaisser quoi que ce soit. La financer en quelques jours, c'est la différence entre l'accepter et la refuser.
L'imprévu opérationnel : panne, remplacement de matériel, rupture d'approvisionnement. Dans les trois cas, le problème n'est pas la rentabilité de l'entreprise, c'est le calendrier.
Et un financement qui arrive six semaines après le besoin ne finance plus rien : la commande est perdue ou le découvert a déjà absorbé le choc, au prix fort.
Un contexte qui explique l'essor du financement rapide
Le fond du sujet est structurel : en France, le crédit inter-entreprises dépasse 700 milliards d'euros. Chaque PME qui accorde des délais de paiement finance ses clients, bien avant de solliciter sa banque. Et quand elle cherche à mobiliser ce poste clients, l'affacturage traditionnel reste fermé à la majorité du marché : moins de 20 % des PME y sont éligibles (ASF et INSEE), les factors privilégiant les volumes importants.
C'est cet écart entre un besoin massif et une offre classique lente ou inaccessible qui a fait émerger les solutions de financement digitalisées, capables d'analyser une entreprise en quelques heures à partir de ses flux réels plutôt que d'un dossier prévisionnel.
Comment obtenir un prêt professionnel rapidement ? Les 5 étapes
La rapidité d'obtention d'un crédit professionnel dépend moins du financeur que de la préparation en amont : un besoin chiffré, des données accessibles et un usage précis des fonds s'instruisent vite, l'imprécision est le premier facteur de ralentissement.
1. Chiffrez le besoin exact et sa durée
Montant, date à laquelle les fonds doivent être disponibles, durée réelle du besoin (un décalage de 60 jours ne se finance pas comme un investissement de 3 ans). C'est le facteur d'accélération numéro un : une demande précise s'instruit vite, une demande vague déclenche des allers-retours.
2. Réunissez les pièces standard avant de solliciter
Deux derniers bilans, relevés bancaires récents, justificatif du besoin (bon de commande, facture pro forma, devis). Constituer le dossier de financement avant le premier contact fait gagner une à deux semaines sur un circuit bancaire, et quelques heures sur un circuit digital.
3. Choisissez le canal compatible avec votre échéance
Le tableau ci-dessus donne la règle de décision : si les fonds doivent être là sous 8 semaines, tout est ouvert ; sous 2 semaines, seuls les canaux digitaux et les lignes déjà en place tiennent le délai. Solliciter sa banque pour un besoin à 10 jours, c'est perdre 10 jours. Pour un besoin court et immédiat, un financement de trésorerie activable en ligne se met en place le jour même.
4. Donnez accès à vos données
La connexion sécurisée en lecture seule aux comptes bancaires (open banking) ou aux outils comptables remplace des semaines d'échanges de documents. C'est ce qui permet aux financeurs digitaux d'analyser les flux réels, la récurrence du chiffre d'affaires et les encaissements en quelques heures.
5. Comparez les offres sur le coût réel, pas sur le taux facial
Avant de signer, comparez deux ou trois solutions de prêt trésorerie entreprise sur quatre critères : coût total rapporté à la durée réelle d'utilisation, remboursement anticipé avec ou sans pénalité, garantie personnelle exigée ou non, et frais annexes. La rapidité ne doit jamais servir à faire passer une condition qu'on n'aurait pas acceptée à tête reposée.
Crédit pro rapide : les délais réels par solution
"Rapide" ne veut pas dire la même chose selon le guichet. Voici les ordres de grandeur constatés, de la demande au versement des fonds.
Deux enseignements. D'abord, le délai se joue à la mise en place : une fois une ligne établie, presque toutes les solutions décaissent vite ; c'est le premier accès qui varie d'un facteur 10.
Ensuite, la rapidité des acteurs digitaux ne vient pas d'une analyse au rabais, mais d'une analyse différente : les flux bancaires et les factures réelles se vérifient en heures, là où un prévisionnel se discute en semaines.
Peut-on obtenir un prêt professionnel sans justificatif ?
Oui, au sens où l'entendent les financeurs en ligne : sans business plan, sans prévisionnel et sans justificatif d'utilisation des fonds. « Sans justificatif » ne signifie pas sans analyse. La vérification porte sur les flux réels de l'entreprise, consultés en lecture seule via open banking : encaissements, récurrence du chiffre d'affaires, comportement de paiement. Cette analyse remplace le dossier documentaire, elle ne le supprime pas.
Concrètement, un prêt de trésorerie professionnel en ligne sans justificatif reste soumis à trois vérifications : l'identité et la situation légale de l'entreprise (Kbis, absence de procédure collective), la santé des flux bancaires sur les derniers mois, et la cohérence du montant demandé avec le volume d'activité. C'est précisément ce qui rend la décision rapide : ces trois points se vérifient en quelques heures sur données réelles, là où un prévisionnel se discute en semaines.
La limite est de bon sens : sans justificatif convient aux besoins d'exploitation courts (décalage de trésorerie, achat de stock, échéance fiscale), pas au financement d'un investissement lourd, où le prêteur exigera toujours un dossier complet. Pour un besoin adossé à des factures précises, le financement à la facture offre un intermédiaire : le justificatif existe (la facture), mais l'instruction reste digitale et la décision tombe en 24 heures.
Prêt de trésorerie professionnel en ligne : quelles alternatives aux banques ?
Lorsque les circuits bancaires traditionnels ne répondent pas au rythme de l’entreprise, d’autres acteurs peuvent prendre le relais. Financement court terme, solutions adossées aux flux réels ou plateformes spécialisées offrent des parcours plus rapides. Ces alternatives doivent toutefois être évaluées avec le même niveau d’exigence que les solutions bancaires.
1. Les plateformes de financement en ligne
Les plateformes de financement en ligne permettent d’obtenir un prêt professionnel sans les délais et la complexité des banques traditionnelles. Grâce à des processus automatisés, elles analysent rapidement la solvabilité d’une entreprise et proposent une réponse rapide.
Avantages :
- Démarches simplifiées et 100 % en ligne.
- Réponse sous 24 à 48 heures.
- Adapté aux entreprises en forte croissance.
- Pas de garanties personnelles exigées dans certains cas.
2. Le financement participatif (P2P Lending)
Les plateformes de prêts entre entreprises mettent en relation des entrepreneurs et des investisseurs privés. Ce mode de financement, bien que parfois plus coûteux, permet un accès à des fonds en évitant les intermédiaires bancaires.
3. L'affacturage
L’affacturage permet aux entreprises d’obtenir rapidement des liquidités en cédant leurs factures impayées à un organisme spécialisé, le « factor ». Ce dernier avance une partie des montants dus avant de récupérer les paiements auprès des clients, puis reverse le solde après déduction des frais. Contrairement aux prêts bancaires, cette solution repose sur la solvabilité des clients plutôt que sur la situation financière de l’entreprise, offrant ainsi une alternative flexible et accessible même en cas de tensions de trésorerie.
Pourquoi choisir cette solution ?
- Optimise la gestion des créances.
- Assure un paiement immédiat des factures en attente.
- Permet de réduire les risques d’impayés.
4. Le crédit-bail pour financer du matériel
Le crédit-bail, également appelé leasing, permet aux entreprises de financer des équipements sans avoir à débourser immédiatement de grosses sommes. C’est une solution particulièrement adaptée aux entreprises ayant des besoins en matériel coûteux (machines, véhicules, outils technologiques). C’est une alternative à l’achat qui permet de louer des équipements et ainsi préserver la trésorerie.
Un prêt professionnel rapide, adossé à vos flux réels
La vitesse d'un financement ne devrait jamais être un pari sur la légèreté de l'analyse. C'est le principe du financement Defacto : la décision est rapide parce qu'elle repose sur les données réelles de l'entreprise (ses factures, ses flux, son cycle d'exploitation) plutôt que sur un dossier prévisionnel à instruire. Defacto est un établissement régulé par l'ACPR, qui finance le court terme des PME en complément des lignes bancaires existantes, avec une tarification transparente et des règles de crédit stables dans le temps.
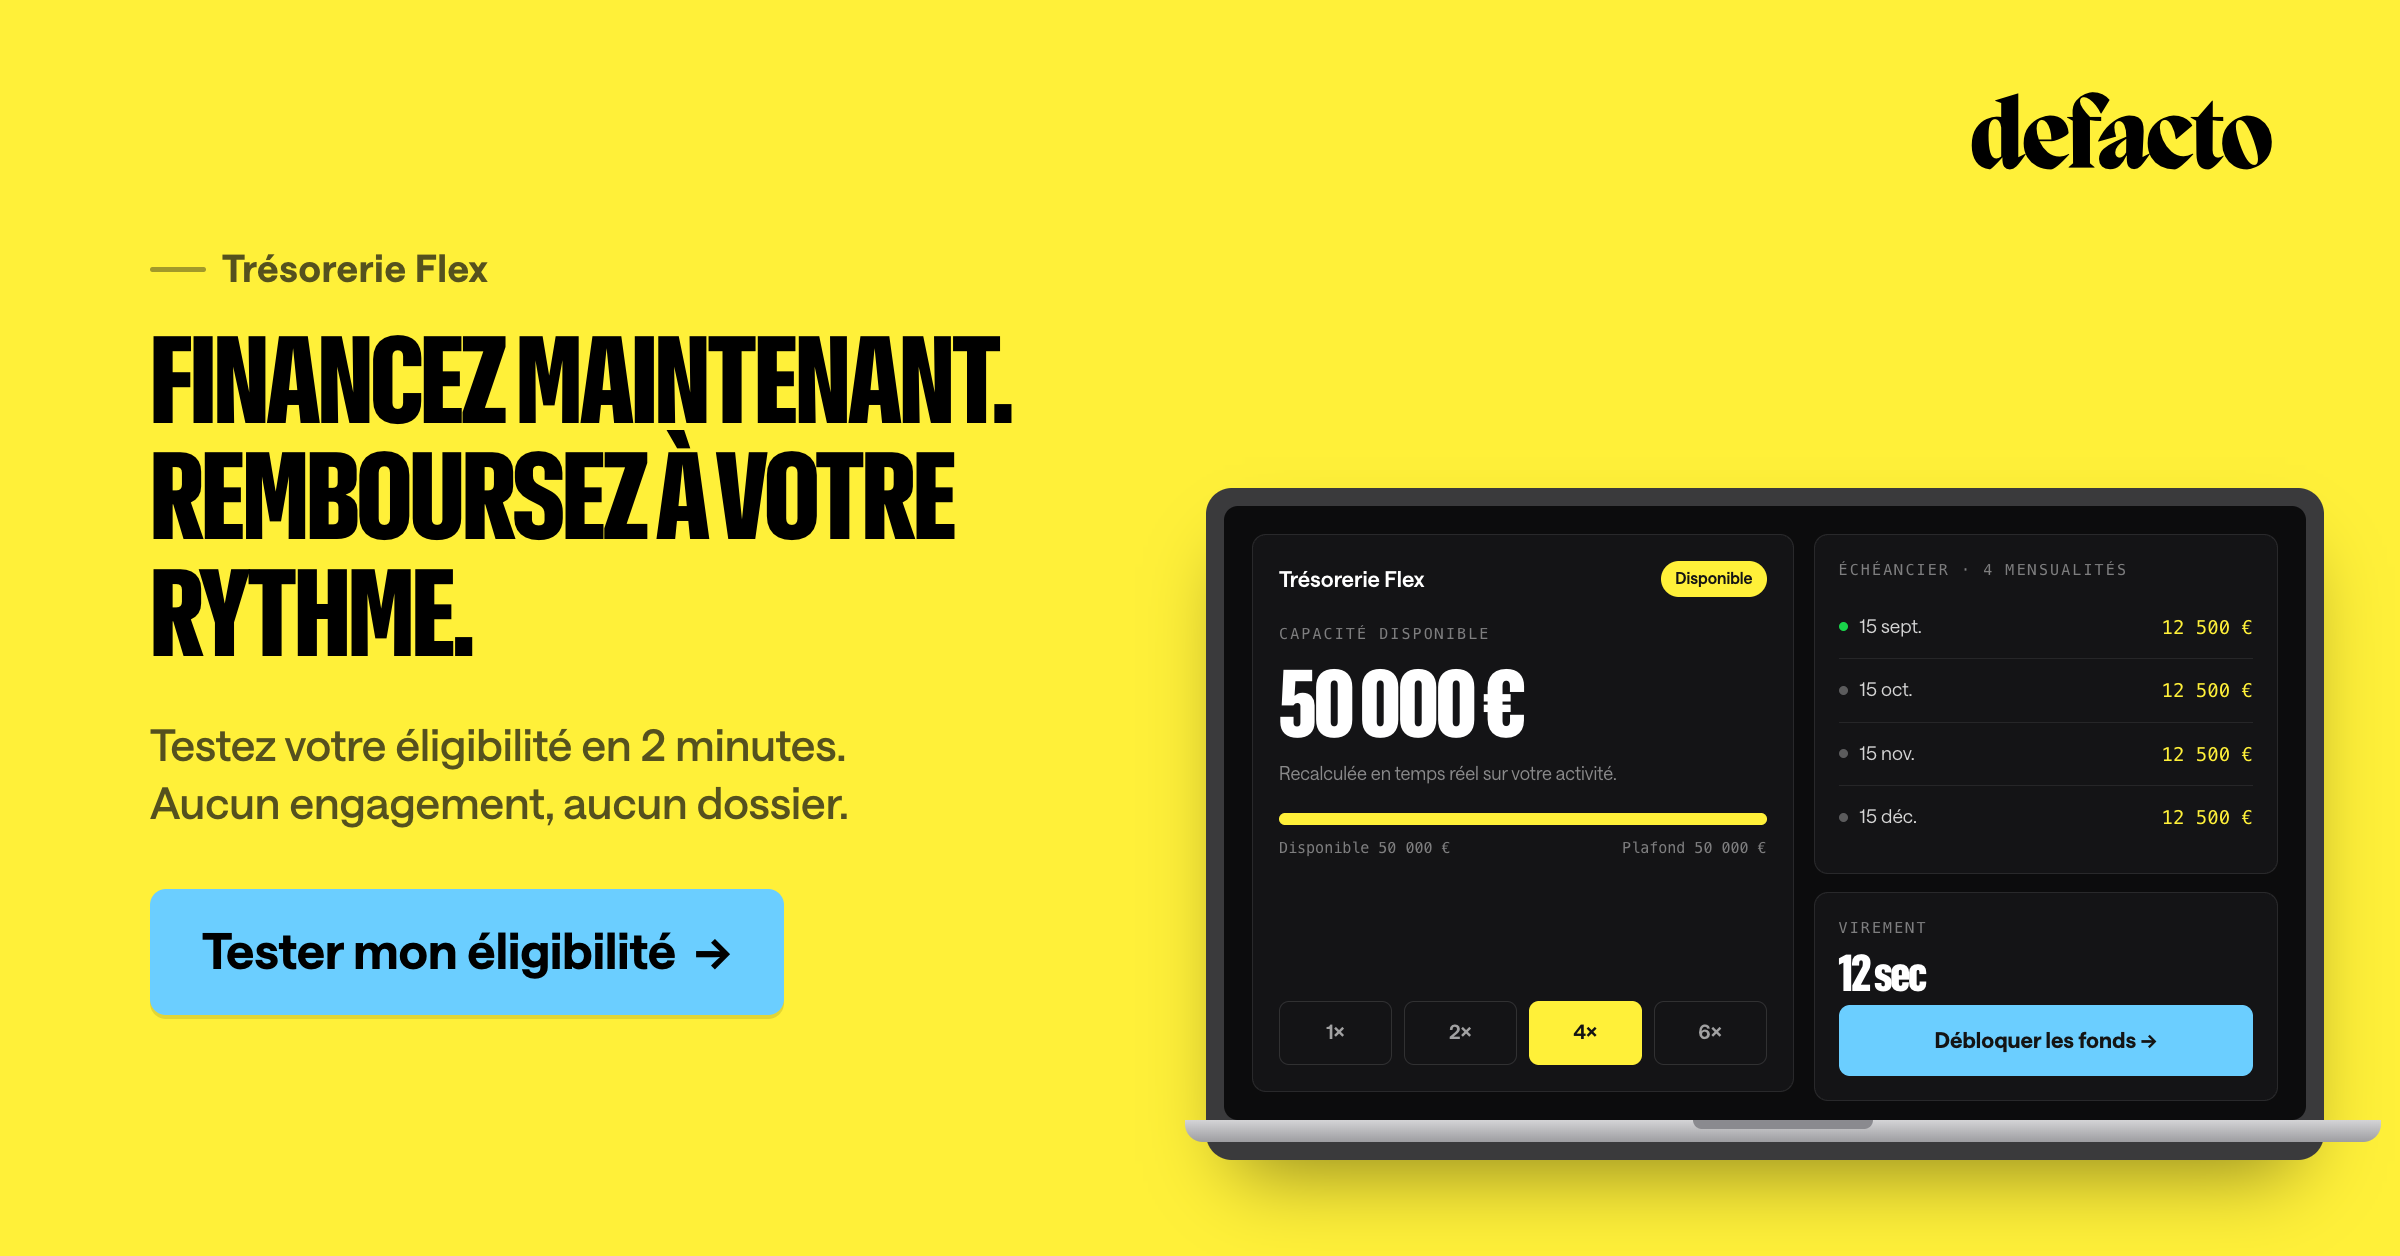
Deux formes coexistent : un financement activable en quelques minutes, de 1 000 à 50 000 € sur 3 à 6 mois et sans facture à fournir, et un financement adossé à vos factures clients ou fournisseurs.
Concrètement :
- Éligibilité vérifiée en quelques minutes, en ligne, sans engagement,
- Financement de factures clients ou fournisseurs en 24h, facture par facture, pour des durées de quelques jours à 120 jours alignées sur le besoin réel,
- Remboursement calé sur l'encaissement, avec un coût calculé au prorata de la durée d'utilisation, connu avant chaque tirage,
- Sans garantie personnelle ni engagement de volume : la ligne s'utilise quand le besoin existe, et ne coûte rien quand elle ne sert pas.
Et parce que les règles de décision sont explicables et constantes, la rapidité est reproductible : une entreprise financée en 24h aujourd'hui sait qu'elle le sera encore dans six mois, dans les mêmes conditions. C'est ce qui distingue un partenaire de financement d'un dépannage ponctuel.
Comment optimiser le remboursement de son prêt ?
Une fois le prêt obtenu, il est essentiel de gérer efficacement son remboursement pour éviter toute difficulté financière. Voici quelques bonnes pratiques :
- Établir un plan de remboursement clair : Anticiper les échéances et ajuster la trésorerie en conséquence.
- Éviter les retards de paiement : Respecter les échéances pour ne pas impacter la crédibilité de l’entreprise.
- Profiter des remboursements anticipés : Certaines plateformes offrent la possibilité de rembourser plus tôt sans frais supplémentaires.
- Réinvestir intelligemment : Utiliser les fonds obtenus pour générer un retour sur investissement rapide et optimiser la rentabilité.
- Suivre sa trésorerie de près : Assurer une gestion rigoureuse pour éviter tout risque de surendettement.
Prêt professionnel rapide : aller vite, sans décider à l'aveugle
Obtenir un prêt professionnel rapidement est devenu une question de méthode plus que de chance : un besoin chiffré, un dossier prêt, le canal adapté à l'échéance, et l'accès aux données pour accélérer l'analyse.
Les délais réels vont de 24 heures à 8 semaines selon la voie choisie. L'erreur coûteuse n'est pas de choisir une solution rapide, c'est de solliciter un canal lent pour un besoin urgent, puis de combler l'attente au prix du découvert.
La vitesse et la rigueur ne s'opposent pas : les financements les plus rapides du marché sont précisément ceux dont l'analyse est la mieux industrialisée.
En savoir plus sur le prêt court terme pour les entreprises
FAQ : prêt professionnel rapide
Comment obtenir un prêt professionnel rapidement ?
Trois leviers déterminent le délai : chiffrer le besoin exact (montant, date, durée), préparer les pièces avant le premier contact (deux bilans, relevés bancaires, justificatif du besoin) et choisir le canal compatible avec l'échéance. En pratique, un financement adossé aux factures décaisse en 24 heures, un prêt de trésorerie professionnel en ligne en 24 à 72 heures, un prêt bancaire classique en 4 à 8 semaines.
Quel est le prêt de trésorerie professionnel en ligne le plus rapide ?
Les solutions les plus rapides sont celles qui analysent les flux réels plutôt qu'un dossier : éligibilité vérifiée en quelques minutes via open banking, fonds versés en 24 à 72 heures. Le financement à la facture est le plus court du marché : une fois la ligne ouverte, chaque facture cliente ou fournisseur se finance en 24 heures, pour des durées de quelques jours à 120 jours.
Un prêt pro rapide est-il compatible avec une situation de trésorerie tendue ?
Oui, à condition que la tension soit conjoncturelle et expliquée. Les solutions les plus rapides s'appuient souvent sur les flux réels de l'entreprise plutôt que sur des ratios figés. Une trésorerie sous pression n'est pas rédhibitoire si l'activité est saine.
Peut-on obtenir un prêt pro rapide sans changer de banque ?
Oui. De nombreuses solutions de financement court terme sont complémentaires des relations bancaires existantes. Elles n'impliquent ni domiciliation bancaire, ni renégociation globale des lignes en place.
La rapidité implique-t-elle un coût plus élevé ?
Pas nécessairement. Ce qui renchérit le coût d'un financement, ce sont surtout le risque mal évalué et l'opacité des conditions. Un prêt pro rapide peut rester compétitif si le pricing est clair et appliqué uniquement sur la durée d'utilisation réelle.
Un prêt pro rapide peut-il être remboursé par anticipation ?
Cela dépend des conditions contractuelles. Les solutions les plus flexibles permettent un remboursement anticipé sans pénalité, avec des intérêts calculés au prorata du temps réellement utilisé. Ce point doit toujours être vérifié en amont.
Explorez d'autres articles
Affacturage en urgence : obtenir du cash sous 48 h, délais réels par acteur
Logiciel de gestion et de prévision de trésorerie : 12 outils pour TPE, PME ou grands comptes