Que ce soit pour vos paiements, votre stock ou votre trésorerie, nos solutions de financement vous aident à avancer sereinement.
Simulation de crédit professionnel sans apport : conditions, limites et alternatives
Trouver un financement rapide pour sa PME, sans apport ni paperasse inutile, reste un casse-tête pour de nombreux dirigeants. Pourtant, il existe aujourd’hui des outils simples pour simuler un crédit professionnel sans apport en quelques clics.
Que vous souhaitiez financer un besoin de trésorerie, une commande urgente ou une facture fournisseur, ce guide vous explique comment simuler vos capacités d’emprunt sans engagement et sans frais cachés.
À retenir
- Un prêt professionnel sans apport est possible, mais dépend fortement du profil de l’entreprise et de la qualité du dossier
- La simulation de crédit permet d’estimer un financement, mais ne garantit pas son obtention
- Dans de nombreux cas, des solutions alternatives plus flexibles permettent de financer l’activité sans apport initial
Qu'est-ce qu'un crédit professionnel sans apport ?
Un crédit professionnel sans apport est un financement qui ne nécessite pas de mise de fonds personnelle ou d’apport initial de la part de l’entrepreneur. Contrairement aux prêts bancaires traditionnels, il ne vous est pas demandé de bloquer une partie du montant emprunté ni de fournir une garantie personnelle importante.
Ce type de crédit est idéal pour les PME ou TPE qui souhaitent financer un besoin court terme (trésorerie, BFR, facture fournisseur) sans mettre en jeu leur patrimoine ou leur fonds propres.

En quoi ce type de financement est-il différent ?
Le crédit professionnel sans apport se distingue par sa souplesse et sa rapidité. Là où un prêt bancaire classique peut prendre plusieurs semaines avec de nombreuses pièces justificatives, un crédit sans apport peut être simulé et accordé en quelques heures.
Autres différences clés :
- Pas besoin de garantie personnelle ni de caution
- Déblocage rapide des fonds
- Durée et montant adaptables à votre cycle d’activité
C’est une solution particulièrement adaptée aux entreprises déjà en activité, avec un minimum de flux.
Comment fonctionne un crédit professionnel pour une PME ?
Pour les PME, un crédit commercial sans apport sert souvent à :
- Financer des achats fournisseurs
- Absorber un décalage client
- Répondre à un pic d’activité
- Lancer une commande urgente
La PME simule d’abord sa capacité d’emprunt (montant, durée, coût). Si le simulateur est connecté à ses données (via un outil comptable ou bancaire), l’éligibilité est calculée en temps réel. Si la demande est acceptée, les fonds peuvent être versés dans un délai de 24h à 72h selon le prestataire.
Comment faire une simulation de crédit professionnel sans apport ?
La plupart des plateformes proposent aujourd’hui une simulation 100 % en ligne, gratuite et sans engagement. Voici les étapes classiques :
- Précisez votre besoin : montant, durée, objet du financement
- Connectez votre outil comptable ou bancaire (facultatif mais recommandé)
- Laissez l’algorithme analyser votre situation : chiffre d’affaires, historique, trésorerie
- Obtenez une proposition immédiate ou sous 24h
Un bon simulateur ne vous demandera pas de pièce justificative à ce stade, et ne nuira pas à votre score bancaire.
Exemple concret :
Une PME dans l’import-export doit payer 20 000 € de marchandise en Chine. Elle simule un financement court terme sur 90 jours. En 5 minutes, elle obtient une proposition avec un taux clair, sans garantie. Les fonds sont versés le lendemain.
Dans quels cas un prêt professionnel sans apport est réellement accordé
Un prêt professionnel sans apport est possible, mais il reste conditionné à une lecture précise du risque par le financeur. En pratique, il est accordé lorsque l'entreprise présente déjà les caractéristiques attendues d'un emprunteur solide : l'apport manquant est compensé ailleurs dans le dossier. Quatre facteurs font la différence.
Une entreprise avec un historique financier établi
L'apport rassure sur l'engagement de l'emprunteur ; un historique solide rassure sur sa capacité. Une entreprise qui aligne deux ou trois exercices de chiffre d'affaires stable ou en croissance, une rentabilité suffisante et une trésorerie gérée sans incident apporte au prêteur ce que l'apport était censé garantir : la preuve qu'elle sait tenir ses engagements.
Dans ce cas, le track record remplace l'apport dans l'équation du risque, et les banques le savent bien : c'est sur ce profil qu'elles acceptent le plus volontiers de financer à 100 %.
Des flux de trésorerie prévisibles
Le critère central de toute décision de crédit reste la capacité de remboursement, et elle se lit dans les flux plus que dans le bilan. Des encaissements réguliers, une visibilité raisonnable sur les revenus des prochains mois (contrats récurrents, carnet de commandes, abonnements) et un cycle d'activité maîtrisé permettent au prêteur de projeter les mensualités avec confiance.
Un financement repose moins sur l'apport que sur la prévisibilité de ce qui remboursera. Une entreprise aux flux lisibles emprunte sans apport plus facilement qu'une entreprise capitalisée aux revenus erratiques.
Un besoin clairement identifié et structuré
Les dossiers les plus solides sont ceux où l'on comprend en une phrase ce que finance le crédit et comment il se rembourse : l'achat d'un équipement identifié qui augmente la capacité de production, un investissement dont le retour est chiffré, un projet dont les revenus futurs couvrent les échéances.
Cette clarté fait plus que rassurer : elle permet au prêteur d'adosser sa décision à l'actif ou au projet lui-même plutôt qu'à l'apport. Plus le financement est structuré, plus il est finançable, même sans apport.
Un risque perçu comme limité
Le contexte de l'entreprise pèse enfin dans la balance : un secteur d'activité stable, une faible volatilité des revenus et des relations commerciales établies avec des clients solides réduisent le risque perçu, indépendamment du dossier lui-même.
Dans ces conditions, l'absence d'apport devient un paramètre parmi d'autres, pas un motif de blocage.
Dans quels cas il sera refusé
À l'inverse, la majorité des refus ne sont pas liés uniquement à l'absence d'apport. Ils traduisent surtout un décalage entre le profil de l'entreprise, le type de besoin et le type de financement demandé. Quatre situations concentrent l'essentiel des refus.
Une entreprise sans historique ou en création
Un projet récent cumule les inconnues : peu ou pas de données financières, aucun recul sur la rentabilité réelle, des flux impossibles à projeter avec confiance. C'est précisément la situation pour laquelle l'apport a été inventé. Quand le prêteur ne peut pas s'appuyer sur un historique, il demande à l'emprunteur de partager le risque.
En création, l'absence d'apport n'est donc pas un détail administratif à contourner, c'est le signal que le dossier repose entièrement sur des promesses, et les dispositifs adaptés (prêts d'honneur, garanties publiques, love money) existent justement pour combler ce vide.
Des flux de trésorerie instables ou insuffisants
Des encaissements irréguliers, des marges faibles ou une capacité de remboursement incertaine rendent le financement difficile quelle que soit la qualité du projet. Sans flux solides pour porter les mensualités, l'absence d'apport passe de paramètre secondaire à facteur bloquant : le prêteur n'a plus ni coussin ni visibilité.
Dans ce cas, le travail à faire précède la demande de crédit : stabiliser les encaissements, reconstituer la marge, documenter le cycle.
Un besoin mal structuré
C'est l'un des cas les plus fréquents, et le plus évitable. Demander un crédit long terme pour financer un décalage de trésorerie de 60 jours, confondre investissement et besoin en fonds de roulement, ou présenter un montant sans lien clair avec ce qu'il finance. Autant de signaux qui font douter le prêteur, non pas de l'entreprise, mais de la demande elle-même.
Le problème n'est alors pas l'apport, c'est l'adéquation entre le besoin et l'outil. Un décalage de cycle se finance avec un instrument court terme adossé au cycle ; un actif durable se finance avec un crédit amorti sur sa durée de vie. Reformuler la demande suffit parfois à transformer un refus en accord.
Une croissance non financée
Paradoxe classique : une entreprise en forte croissance peut être refusée alors que tous ses indicateurs commerciaux sont au vert. La croissance consomme du cash avant d'en produire : chaque commande supplémentaire exige d'avancer des achats et des salaires que le client ne paiera que dans 60 jours, et le BFR gonfle plus vite que la rentabilité ne le finance.
Le crédit bancaire classique, calibré sur les performances passées, peine à suivre ce rythme. Ce n'est pas un problème d'apport ni de qualité de dossier : c'est un besoin de financement du cycle d'exploitation, qui appelle des outils indexés sur l'activité réelle, financement de factures ou crédit court terme, plutôt qu'un prêt amortissable de plus.
Le vrai problème : financer le décalage de trésorerie
La question du prêt professionnel sans apport masque souvent un enjeu plus fondamental. Dans de nombreuses PME, la tension financière ne vient pas d'un manque de financement, mais d'un décalage de trésorerie. Et tant que ce décalage n'est pas identifié comme le vrai besoin, aucune simulation de crédit ne donnera la bonne réponse, avec ou sans apport.
Un déséquilibre structurel du cycle d'exploitation
Ce déséquilibre est inscrit dans le fonctionnement même de la plupart des PME. Les fournisseurs sont payés à la commande ou à 30 jours, les salaires et charges fixes tombent chaque mois sans exception, et les clients règlent à 30, 60, parfois 90 jours.
L'entreprise avance donc structurellement du cash avant d'en encaisser, sur chaque cycle, en permanence.
L'ordre de grandeur est loin d'être anecdotique. Pour une PME réalisant 1,2 M€ de chiffre d'affaires dont les clients paient à 60 jours, ce sont environ 200 000 € qui dorment en permanence dans le poste client : du chiffre d'affaires gagné, facturé, mais pas encore disponible.
C'est ce montant, pas un projet d'investissement, qui crée la tension que beaucoup de dirigeants cherchent à résoudre par un emprunt.
Un besoin auquel le crédit classique répond mal
Le crédit bancaire est conçu pour financer des actifs : un équipement, un projet structuré, un besoin qui s'amortit sur plusieurs années. C'est son terrain, et il y excelle.
Mais le décalage de trésorerie n'est pas un actif. C'est un flux permanent, dont le montant varie chaque mois avec l'activité. Le financer par un prêt amortissable revient à couvrir un besoin élastique avec un instrument rigide. Le montant emprunté est trop grand six mois par an, trop petit les six autres, et les mensualités continuent de courir bien après que le besoin ponctuel a disparu.
C'est aussi pour cette raison que ces demandes aboutissent mal en banque. Un dossier « trésorerie » sans actif identifié ni horizon défini coche précisément les cases du besoin mal structuré vu plus haut.
Le refus ne dit pas que l'entreprise est fragile ; il dit que l'outil demandé n'est pas fait pour ce besoin.
La conséquence : un crédit obtenu, une tension intacte
D'où un scénario que les prêteurs connaissent bien. Une entreprise obtient son crédit, réalise son investissement, et se retrouve en tension de trésorerie quelques semaines plus tard, avec en prime une mensualité supplémentaire à porter.
Rien d'irrationnel là-dedans : le besoin réel n'était pas l'investissement, mais le financement du cycle d'activité. Et il est toujours là, intact, simplement masqué un temps par le déblocage des fonds.
La conclusion pratique s'impose d'elle-même : avant de simuler un crédit, qualifiez le besoin. S'il s'agit d'un actif durable, le crédit amortissable, avec ou sans apport, est le bon outil.
S'il s'agit d'un décalage entre décaissements et encaissements, le bon outil est un financement adossé au cycle lui-même : avance sur factures clients, financement des factures fournisseurs, ou prêt de trésorerie court calibré sur la durée réelle du creux.
Pourquoi Defacto est une alternative pertinente ?
Defacto propose une solution de financement 100 % en ligne, sans apport, sans garantie, directement connectée à vos outils. Vous pouvez simuler votre capacité d’emprunt en 27 secondes, sans déposer de documents.
L’offre Defacto est conçue pour :
- Financer un décalage de trésorerie avec un prêt de 1 000 à 50 000 € sur 3 à 6 mois, sans facture à fournir
- Financer vos factures fournisseurs ou besoins de trésorerie ponctuels
- Obtenir une décision rapide et transparente
- S’intégrer directement dans vos outils (Pennylane, Quickbooks, etc.)
Pas de dossier papier, pas d’appel téléphonique. Tout se passe en ligne, en toute autonomie.
L’approche Defacto
Defacto permet de financer directement ce type de situation.
- Financement d’une facture fournisseur
- Ou avance sur une créance client
- Activation à la demande
Le financement est aligné avec le flux réel. Là où le crédit bancaire repose sur une projection, Defacto s’appuie sur des flux existants. Là où le prêt structure un financement sur plusieurs années, Defacto permet d’ajuster le financement au rythme de l’activité.
Et si je cherche un crédit pour créer mon entreprise ?
Le crédit pour entreprise sans apport concerne avant tout les entreprises déjà en activité. Si vous cherchez à financer la création de votre entreprise, d’autres dispositifs existent :
- Prêt d’honneur via un réseau (comme Initiative France ou France Active)
- Microcrédit professionnel (Adie)
- Prêt bancaire avec caution (Bpifrance)
N’hésitez pas à vous rapprocher d’un conseiller réseau ou de votre chambre de commerce pour identifier les aides disponibles.
Testez votre éligibilité au crédit avec Defacto
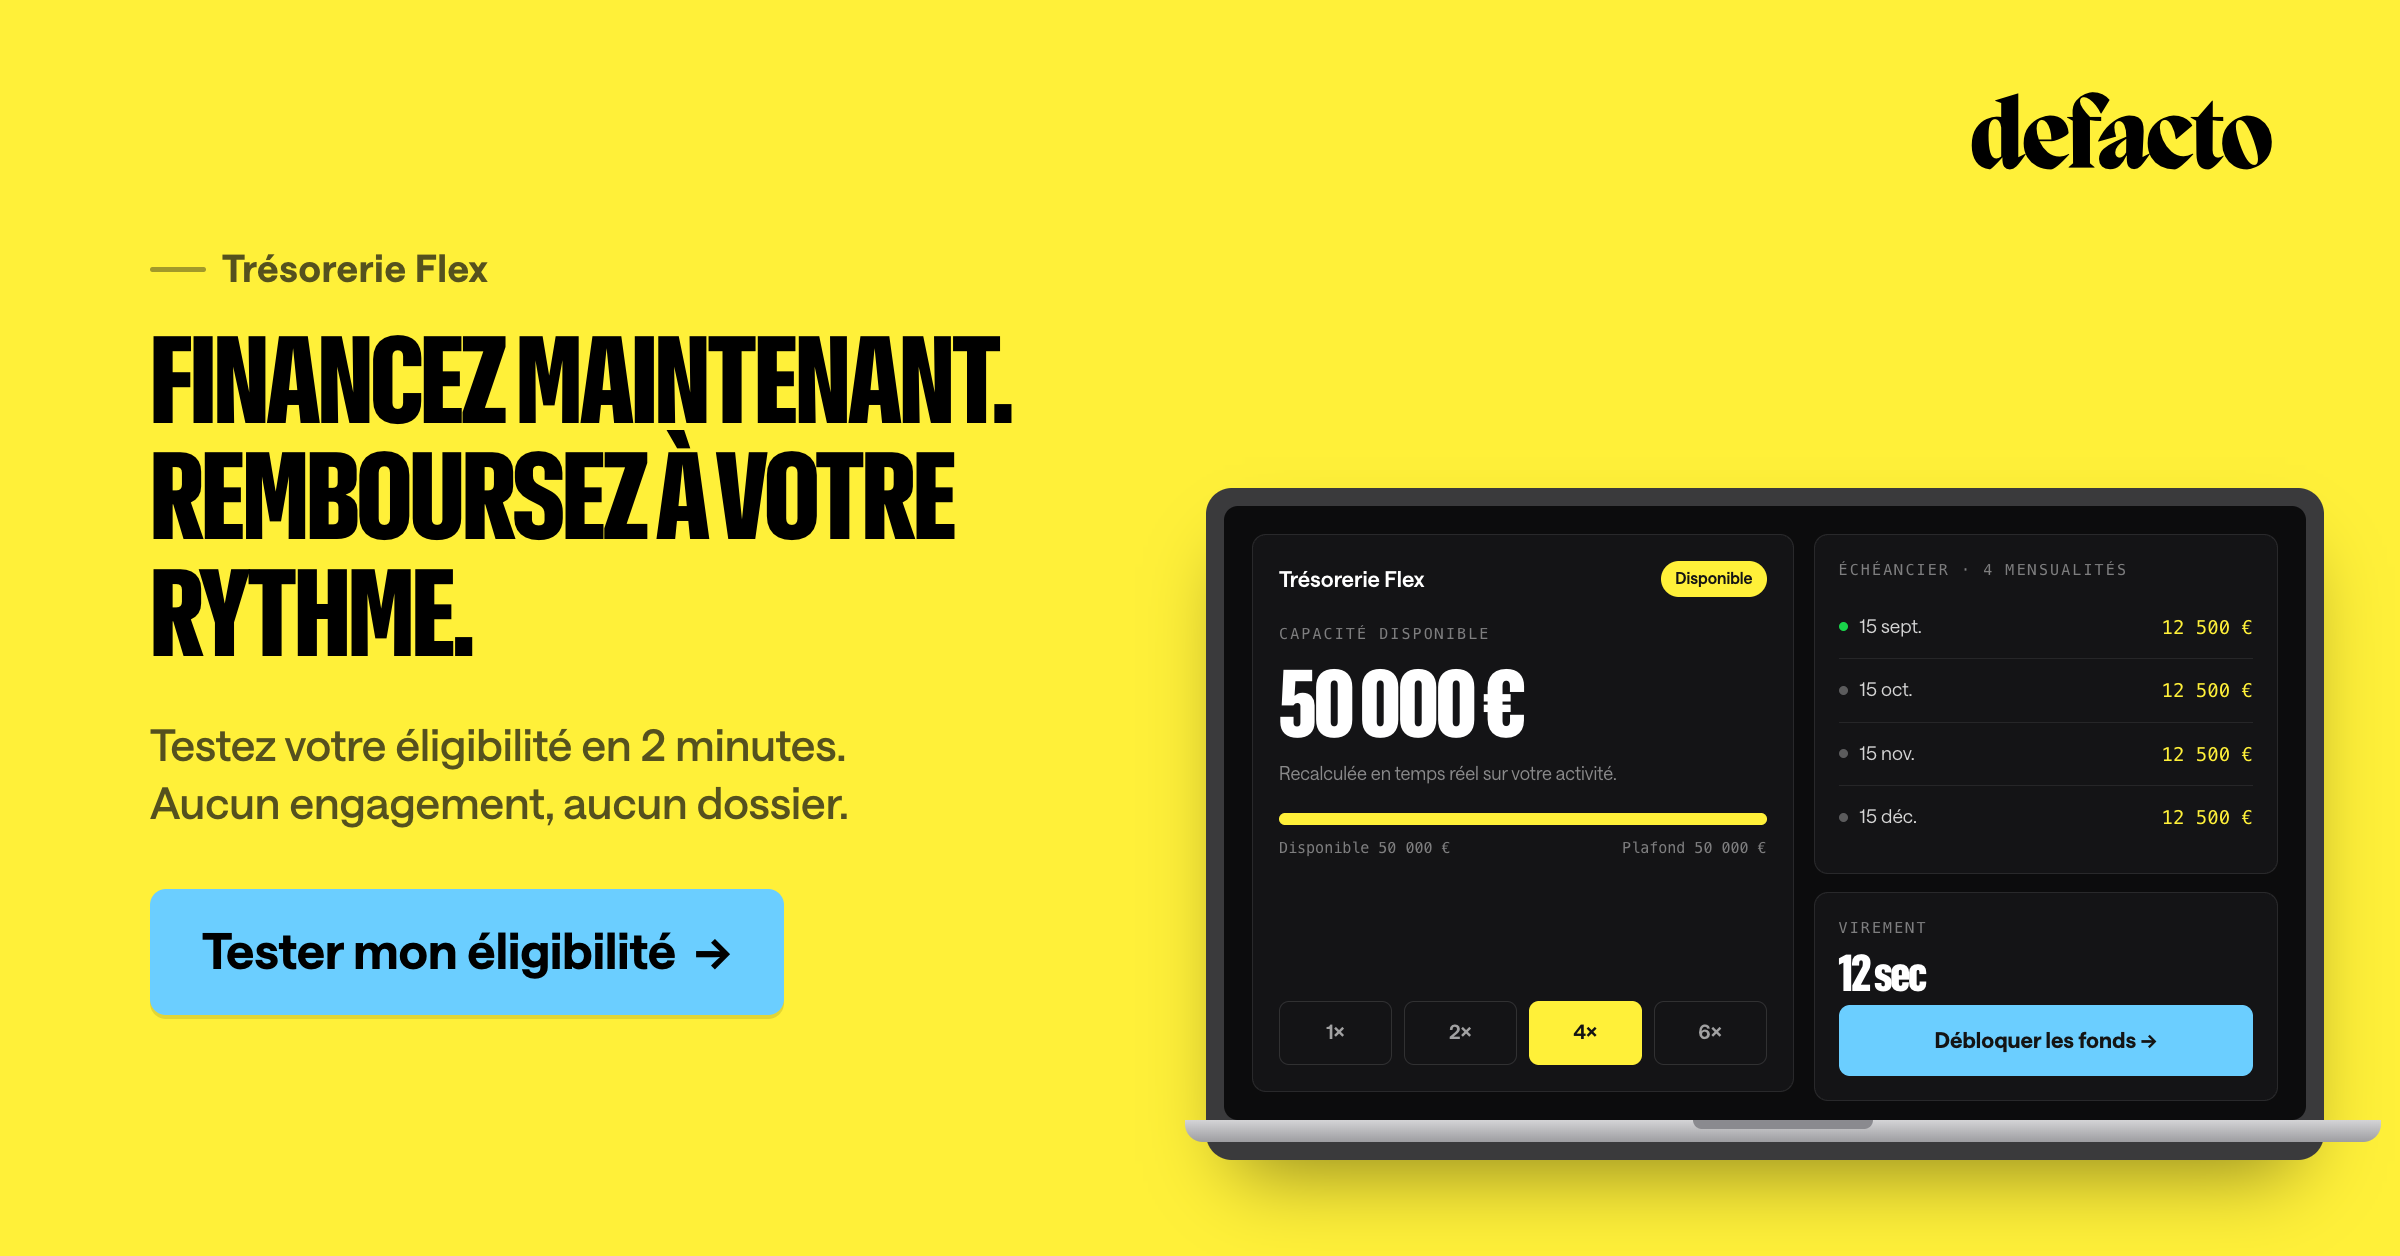
La meilleure façon de savoir si vous pouvez emprunter rapidement, c’est de tester. Notre simulateur de prêt professionnel affiche le coût total avant toute validation. Il est gratuit, sans impact sur votre comptabilité, et ne prend que 27 secondes.
Vous connectez votre outil de gestion, vous choisissez le montant souhaité, et vous recevez une proposition. C’est sans engagement, et c’est pensé pour les PME.
En résumé : simuler son crédit pro en toute simplicité
Simuler un crédit professionnel sans apport n’a jamais été aussi simple. Les plateformes comme Defacto permettent aux PME de connaître leur capacité d’emprunt en quelques clics, sans frais ni paperasse. Que ce soit pour financer un besoin ponctuel ou fluidifier votre trésorerie, une simulation rapide peut être le déclic utile.
FAQ : simulation de crédit professionnel sans apport
Peut-on vraiment obtenir un prêt professionnel sans apport ?
Oui, mais cela reste encadré.
Les banques peuvent accepter un financement sans apport si :
- L’entreprise présente un bon niveau de rentabilité
- Les flux de trésorerie sont solides et prévisibles
- Le risque est jugé maîtrisé
Dans la pratique, un apport est souvent demandé pour sécuriser le financement.
À quoi sert une simulation de crédit professionnel sans apport ?
La simulation permet d’obtenir une estimation :
- Du montant finançable
- Des mensualités
- Du coût du crédit
Elle permet de se projeter, mais ne constitue pas un accord de financement.
Quels sont les critères pour obtenir un prêt professionnel sans apport ?
Les principaux critères sont :
- La solidité financière de l’entreprise
- La stabilité du chiffre d’affaires
- La capacité de remboursement
- Le secteur d’activité
Plus le risque perçu est élevé, plus l’apport est susceptible d’être exigé.
La simulation de crédit est-elle fiable ?
Elle donne un ordre de grandeur, mais reste indicative.
- Basée sur des hypothèses
- Ne prend pas toujours en compte tous les critères bancaires
- Peut différer de la décision finale
Elle est utile pour préparer un projet, mais ne remplace pas une analyse complète.
Quelles sont les alternatives au prêt professionnel sans apport ?
Plusieurs solutions existent selon le besoin :
- Financement court terme basé sur les flux
- Avance sur factures
- Solutions flexibles activables à la demande
Ces alternatives permettent de financer l’activité sans mobiliser d’apport initial important.
Peut-on financer son activité sans apport et sans passer par une banque ?
Oui, dans certains cas.
Des solutions alternatives permettent de financer :
- Des factures fournisseurs
- Des créances clients
- Des besoins ponctuels
Elles reposent davantage sur l’activité réelle que sur la structure financière historique.
Explorez d'autres articles
Rupture de la chaîne d’approvisionnement: prévention et plan pour PME
Prêt de trésorerie vs prêt bancaire : quelles différences pour une PME ?