Que ce soit pour vos paiements, votre stock ou votre trésorerie, nos solutions de financement vous aident à avancer sereinement.
Applis d'avance de trésorerie : frais réels, délais, risques et alternatives
« Des fonds en quelques minutes, directement depuis votre appli. » La promesse est séduisante quand une facture fournisseur tombe avant le paiement d'un client.
Mais derrière le tarif affiché, chaque appli d'avance de trésorerie a ses propres frais, ses plafonds, ses conditions d'accès et ses conséquences en cas de retard.
Ce comparatif détaille, acteur par acteur, ce que coûte vraiment une avance via une appli, en combien de temps vous recevez les fonds, et quelles alternatives existent.
À retenir :
- Les applis de financement pour pros facturent au mois, et non à l'année. Le coût réel dépend donc d'abord de la durée pendant laquelle vous gardez les fonds.
- Beaucoup de comptes pro en ligne ne prêtent pas eux-mêmes. Ils orientent leurs clients vers des prêteurs partenaires, dont les conditions s'appliquent.
- Les applis de mini-prêt grand public plafonnent à quelques milliers d'euros et engagent le dirigeant à titre personnel. Elles ne sont pas conçues pour financer une entreprise.
Qu'est-ce qu'une appli d'avance de trésorerie ?
Une appli d'avance de trésorerie permet à une entreprise d'obtenir des fonds en ligne, en quelques minutes, et de les rembourser sous quelques semaines à quelques mois. La demande, la décision, le versement et le remboursement se font entièrement depuis une application ou une plateforme web, sans rendez-vous ni dossier papier.
Ces applis répondent au même besoin que l'avance de trésorerie bancaire : combler un décalage entre vos encaissements et vos décaissements. Ce qui change, c'est la manière d'y accéder.
Comment fonctionnent ces applis ?
Le parcours suit presque toujours les mêmes étapes :
- La connexion de vos données. Vous reliez votre compte bancaire (par open banking) et parfois votre logiciel comptable ou de facturation.
- L'analyse automatisée. Un algorithme évalue votre activité à partir de votre chiffre d'affaires, régularité des encaissements, niveau de trésorerie et incidents de paiement.
- La proposition de financement. L'appli vous indique un plafond disponible, une durée et un tarif.
- Le versement. Les fonds arrivent sur votre compte, ou sont envoyés directement à votre fournisseur.
- Le remboursement. Il est prélevé automatiquement, en une fois ou en plusieurs mensualités.
Les trois familles d'applis
Toutes les applis qui promettent une avance de trésorerie ne se valent pas. Elles se répartissent en trois familles, qui n'ont ni le même statut ni les mêmes risques :
- Les comptes pro en ligne avec financement intégré. Qonto ou Shine proposent du financement directement dans l'application de votre compte professionnel. L'accès dépend souvent de l'historique de votre compte chez eux.
- Les prêteurs en ligne spécialisés. Des fintechs comme Karmen financent les entreprises sans exiger que vous ouvriez un compte chez elles. Elles sont indépendantes de votre banque.
- Les applis grand public de mini-prêt et d'avance sur salaire. Floa, Lydia ou Cashper accordent de petits crédits à la consommation à des particuliers. Elles ne sont pas conçues pour les entreprises.
Pour une vue d'ensemble des solutions d'avance de trésorerie, bancaires ou non, consultez notre guide Avance de trésorerie : les solutions pour ne jamais manquer de liquidités.
Comparatif des principales applis d'avance de trésorerie pour pros
Voici les conditions des principaux acteurs accessibles aux entreprises françaises en 2026, telles qu'ils les publient.
Conditions publiées par les acteurs ou relevées par la presse spécialisée en 2026, susceptibles d'évoluer. Vérifiez toujours l'offre en vigueur avant de souscrire.
Qonto Pay Later : le paiement fractionné des factures fournisseurs
Qonto Pay Later finance vos factures fournisseurs, que vous remboursez ensuite en 3, 9 ou 12 mensualités.
- Montant : jusqu'à 50 000 €.
- Tarif : à partir de 0,62 %, calculé selon la durée choisie et le profil de risque de l'entreprise.
- Accès : l'offre est réservée aux clients de la néobanque, et les comptes récents ou peu utilisés obtiennent des plafonds limités.
- En cas de retard :
- au-delà de 5 jours, vous perdez l'accès au paiement fractionné et à tous les autres produits de financement Qonto ;
- une pénalité quotidienne de 0,04 % du capital de l'échéance s'applique ;
- si le statut de crédit est bloqué, vos paiements par carte, prélèvements et virements sont refusés jusqu'au remboursement.
Shine : une porte d'entrée vers des prêteurs partenaires
Shine propose à ses clients d'obtenir un financement auprès de partenaires, avec des remboursements allant d'un jour à 4 ans. Les conditions dépendent entièrement du partenaire retenu.
Pour le microcrédit de l'Adie, par exemple, Shine affiche un taux d'intérêt d'environ 9,87 %, auquel s'ajoute une contribution de solidarité de 5 % du prêt. Ce microcrédit s'adresse avant tout aux créateurs qui n'ont pas accès au crédit bancaire.
Ce qu'il faut retenir : passer par Shine est pratique si vous y avez déjà votre compte, mais votre véritable interlocuteur pour le financement est le partenaire, pas Shine.
Karmen : un prêteur spécialisé, indépendant de votre banque
Karmen est une fintech française de financement non dilutif, qui a repris les activités de Silvr.
- Deux produits : Karmen Loan, un prêt court terme de 1 à 24 mois, et Karmen Factor, qui finance des factures B2B sans cession notifiée.
- Tarif : une commission fixe sur le montant financé, plutôt qu'un taux d'intérêt. Elle varie de 0,9 % à 1,1 % par mois.
- La particularité à connaître : la commission est déduite du montant versé. Si vous empruntez 20 000 €, vous recevez donc moins de 20 000 € sur votre compte, mais vous remboursez bien 20 000 €.
- Délai : réponse sous 48 heures, avec un parcours entièrement en ligne.
Karmen ne vous oblige pas à changer de banque, ce qui évite l'effet de dépendance d'un financement adossé au compte courant.
Finom : pas encore de crédit en France
Finom, compte pro en ligne d'origine néerlandaise, propose une ligne de crédit jusqu'à 50 000 €, mais uniquement pour des clients en Allemagne et aux Pays-Bas. En France, Finom n'accorde ni crédit ni découvert à ce jour.
Les applis de mini-prêt grand public : hors jeu pour une entreprise
Les applis comme Floa ou Lydia apparaissent souvent dans les recherches. Chez Lydia, par exemple :
- Le mini-prêt express va de 100 € à 600 € sur 3 mois
- Le prêt Coup de pouce de Floa va de 100 € à 1 500 €
- :e prêt personnel monte jusqu'à 3 000 € sur 12 mois
Ce sont des crédits à la consommation, accordés à une personne physique et non à une entreprise.
Les frais réels : ce que le tarif affiché ne montre pas
Le tarif affiché par une appli d'avance de trésorerie n'est qu'un point de départ. Trois éléments déterminent ce que vous paierez vraiment :
- La manière dont le tarif est exprimé
- La durée pendant laquelle vous gardez les fonds
- Les frais qui s'ajoutent au tarif de base
Taux mensuel, commission, TAEG : comment comparer
Les applis pour pros n'expriment pas leurs prix de la même façon :
- Un taux mensuel s'applique pour chaque mois de financement. 0,62 % par mois correspond à environ 7,4 % en base annuelle, 1 % par mois à 12 %.
- Une commission fixe est calculée sur le montant total, quelle que soit la vitesse à laquelle vous remboursez. Plus vous remboursez tôt, plus son coût rapporté à la durée est élevé.
- Un TAEG (taux annuel effectif global) est obligatoire pour les crédits aux particuliers. Il intègre tous les frais, mais il est rarement communiqué par les applis pour pros.
Pour une méthode détaillée, consultez notre comparatif des prêteurs professionnels.
Les frais annexes à surveiller
Au-delà du tarif de base, plusieurs coûts peuvent alourdir la facture :
- L'abonnement au compte. Le financement intégré d'une néobanque suppose d'être client, avec un abonnement mensuel dont le niveau peut conditionner l'accès à certaines offres.
- La commission prélevée à la source. Lorsqu'elle est déduite du montant versé, le coût réel rapporté à la somme reçue est légèrement supérieur au taux affiché.
- Les pénalités de retard. Chez Qonto, elles s'élèvent à 0,04 % par jour du capital de l'échéance concernée, soit environ 1,2 % par mois de retard.
- Le remboursement anticipé. Selon les offres, rembourser plus tôt réduit les intérêts, ou ne change rien au coût d'une commission fixe.
- Les frais du partenaire. Lorsque l'appli vous oriente vers un prêteur partenaire, ce sont ses conditions et ses frais qui s'appliquent, et non ceux affichés par l'appli.
Exemple chiffré : 10 000 € sur 1, 2 ou 3 mois
Prenons une entreprise qui a besoin de 10 000 € pour régler un fournisseur, et qui sera payée par son client dans 1, 2 ou 3 mois.
Estimations indicatives sur la base des tarifs publiés, hors abonnement et frais éventuels. Les tarifs réels dépendent du profil de chaque entreprise.
Délais : de la demande aux fonds sur le compte
La rapidité est le premier argument des applis d'avance de trésorerie. Mais le temps d'obtenir une réponse n'est pas toujours celui de recevoir les fonds. Et l'ouverture de votre premier dossier prend plus de temps que les demandes suivantes.
Délais annoncés par les acteurs, hors première ouverture de compte.
Trois facteurs expliquent les écarts entre le délai affiché et le délai vécu :
- La première vérification d'identité (KYC). La première demande impose de vérifier l'identité du dirigeant et de l'entreprise.
- L'historique disponible. Les applis adossées à un compte pro calculent votre éligibilité sur vos flux chez elles. Un compte ouvert il y a trois mois offre peu de données à analyser.
- La différence entre réponse et versement. Une décision rapide ne signifie pas toujours des fonds immédiats.
À retenir : pour un besoin réellement urgent, privilégiez une solution déjà configurée avant d'en avoir besoin.
Les risques à connaître avant d'utiliser une appli de financement
La simplicité du parcours peut faire oublier quatre risques propres à ces solutions.
1. Le blocage de votre compte en cas de retard
Lorsque votre crédit et votre compte courant sont chez le même acteur, un retard de remboursement peut avoir des conséquences bien au-delà du crédit lui-même. Avant de souscrire, lisez les conditions applicables en cas d'incident, et privilégiez si possible un financement qui ne dépend pas de votre compte courant.
Chez Qonto, au-delà de 5 jours de retard, l'entreprise perd l'accès au paiement fractionné et à tous les autres produits de financement Qonto.
2. La dépendance et l'effet « boule de neige »
La facilité d'accès est aussi un piège. Une avance remboursée par une nouvelle avance, puis une autre, finit par masquer un problème structurel. Le coût cumulé devient alors significatif, et la trésorerie dépend en permanence de la disponibilité de l'appli.
Une avance de trésorerie doit financer un décalage ponctuel et identifié, avec une source de remboursement claire : une facture client, une commande payée, un remboursement de TVA.
3. L'intermédiaire n'est pas le prêteur
Plusieurs applis de compte pro ne prêtent pas elles-mêmes. Le prêteur réel est alors un établissement distinct, dont les conditions s'appliquent et qui sera votre interlocuteur en cas de difficulté.
Avant de signer, vérifiez :
- Le nom du prêteur indiqué dans le contrat de crédit ;
- Son statut, sur le registre REGAFI de l'ACPR pour les établissements agréés, ou celui de l'ORIAS pour les intermédiaires ;
- Les conditions générales du prêteur, et pas seulement la présentation commerciale de l'appli.
4. Un plafond qui dépend de votre activité récente
Les applis calculent votre plafond à partir de vos flux récents. C'est ce qui permet leur rapidité, mais c'est aussi une fragilité. Si votre chiffre d'affaires baisse temporairement, votre plafond peut baisser au moment précis où vous en avez le plus besoin.
Pour un besoin récurrent ou saisonnier prévisible, une ligne de financement négociée à l'avance offre plus de visibilité qu'un plafond recalculé en continu.
Applis type prêt sur salaire : pourquoi elles ne conviennent pas à votre entreprise
Quand la trésorerie de l'entreprise se tend, certains dirigeants se tournent vers les applis de mini-prêt. C'est rapide et familier, mais ces solutions sont conçues pour des besoins personnels.
Les utiliser pour financer une activité professionnelle expose le dirigeant à des risques qu'il vaut mieux connaître.
Pourquoi elles ne sont pas faites pour financer une entreprise
- Ce sont des crédits personnels. C'est le dirigeant qui emprunte et qui doit rembourser sur ses revenus personnels, même si l'argent sert à payer une facture de l'entreprise.
- Les montants sont sans rapport avec les besoins d'une entreprise. Une facture fournisseur, une commande de stock ou un décalage de paiement client se chiffrent généralement en milliers, voire en dizaines de milliers d'euros.
- Le coût est élevé. Pour les crédits à la consommation de 3 000 € ou moins, le taux d'usure atteint 23,60 % à partir du 1er octobre 2026. Les mini-prêts se situent souvent dans le haut de cette fourchette.
- Le circuit de l'argent pose problème. Faire transiter un prêt personnel vers l'entreprise n'est pas neutre. Dans une société, ces fonds doivent être enregistrés, leur remboursement par l'entreprise doit être documenté, et le dirigeant s'expose à des difficultés en cas de contrôle.
- L'acompte sur salaire ne finance pas l'entreprise. Une appli d'acompte sur salaire n'apporte aucune trésorerie à l'employeur. Les sommes versées en avance aux salariés sortent plus tôt de la trésorerie de l'entreprise. Pour un dirigeant non salarié, comme un président de SAS sans rémunération ou un gérant non salarié, elle n'est de toute façon pas accessible.
À retenir : pour l'entreprise, il existe des solutions conçues pour les besoins professionnels, au nom de la société, sans engager le patrimoine personnel du dirigeant.
Quelles alternatives aux applis d'avance de trésorerie ?
Selon la nature, le montant et la durée de votre besoin, d'autres solutions peuvent être moins chères, plus adaptées ou plus durables.
La solution doit correspondre à la durée et à l'origine de votre besoin. Une facture client en attente se finance par cette facture. Un investissement se finance sur sa durée d'amortissement. Une avance de trésorerie via une appli n'a de sens que pour un décalage ponctuel, avec un remboursement identifié.
Defacto : comment se compare-t-il aux applis d'avance de trésorerie ?
Defacto est une société de financement agréée par l'ACPR, qui accorde chaque année plus de 1,2 Md€ de financements à plus de 20 000 PME. Contrairement aux applis adossées à un compte pro, Defacto prête directement, sans vous demander de changer de banque.
Ce qui distingue Defacto des applis présentées plus haut :
- Vous ne payez que la durée utilisée. Les intérêts sont calculés à la journée, sans frais cachés, et le remboursement anticipé se fait sans pénalité.
- Une durée choisie, pas imposée. Vous financez une facture entre 3 et 120 jours, selon la date à laquelle votre client vous paiera, sans minimum de mensualités.
- Pas de dépendance à votre compte courant. Votre financement est indépendant de votre banque. Un incident de remboursement ne bloque pas vos paiements courants chez un autre établissement.
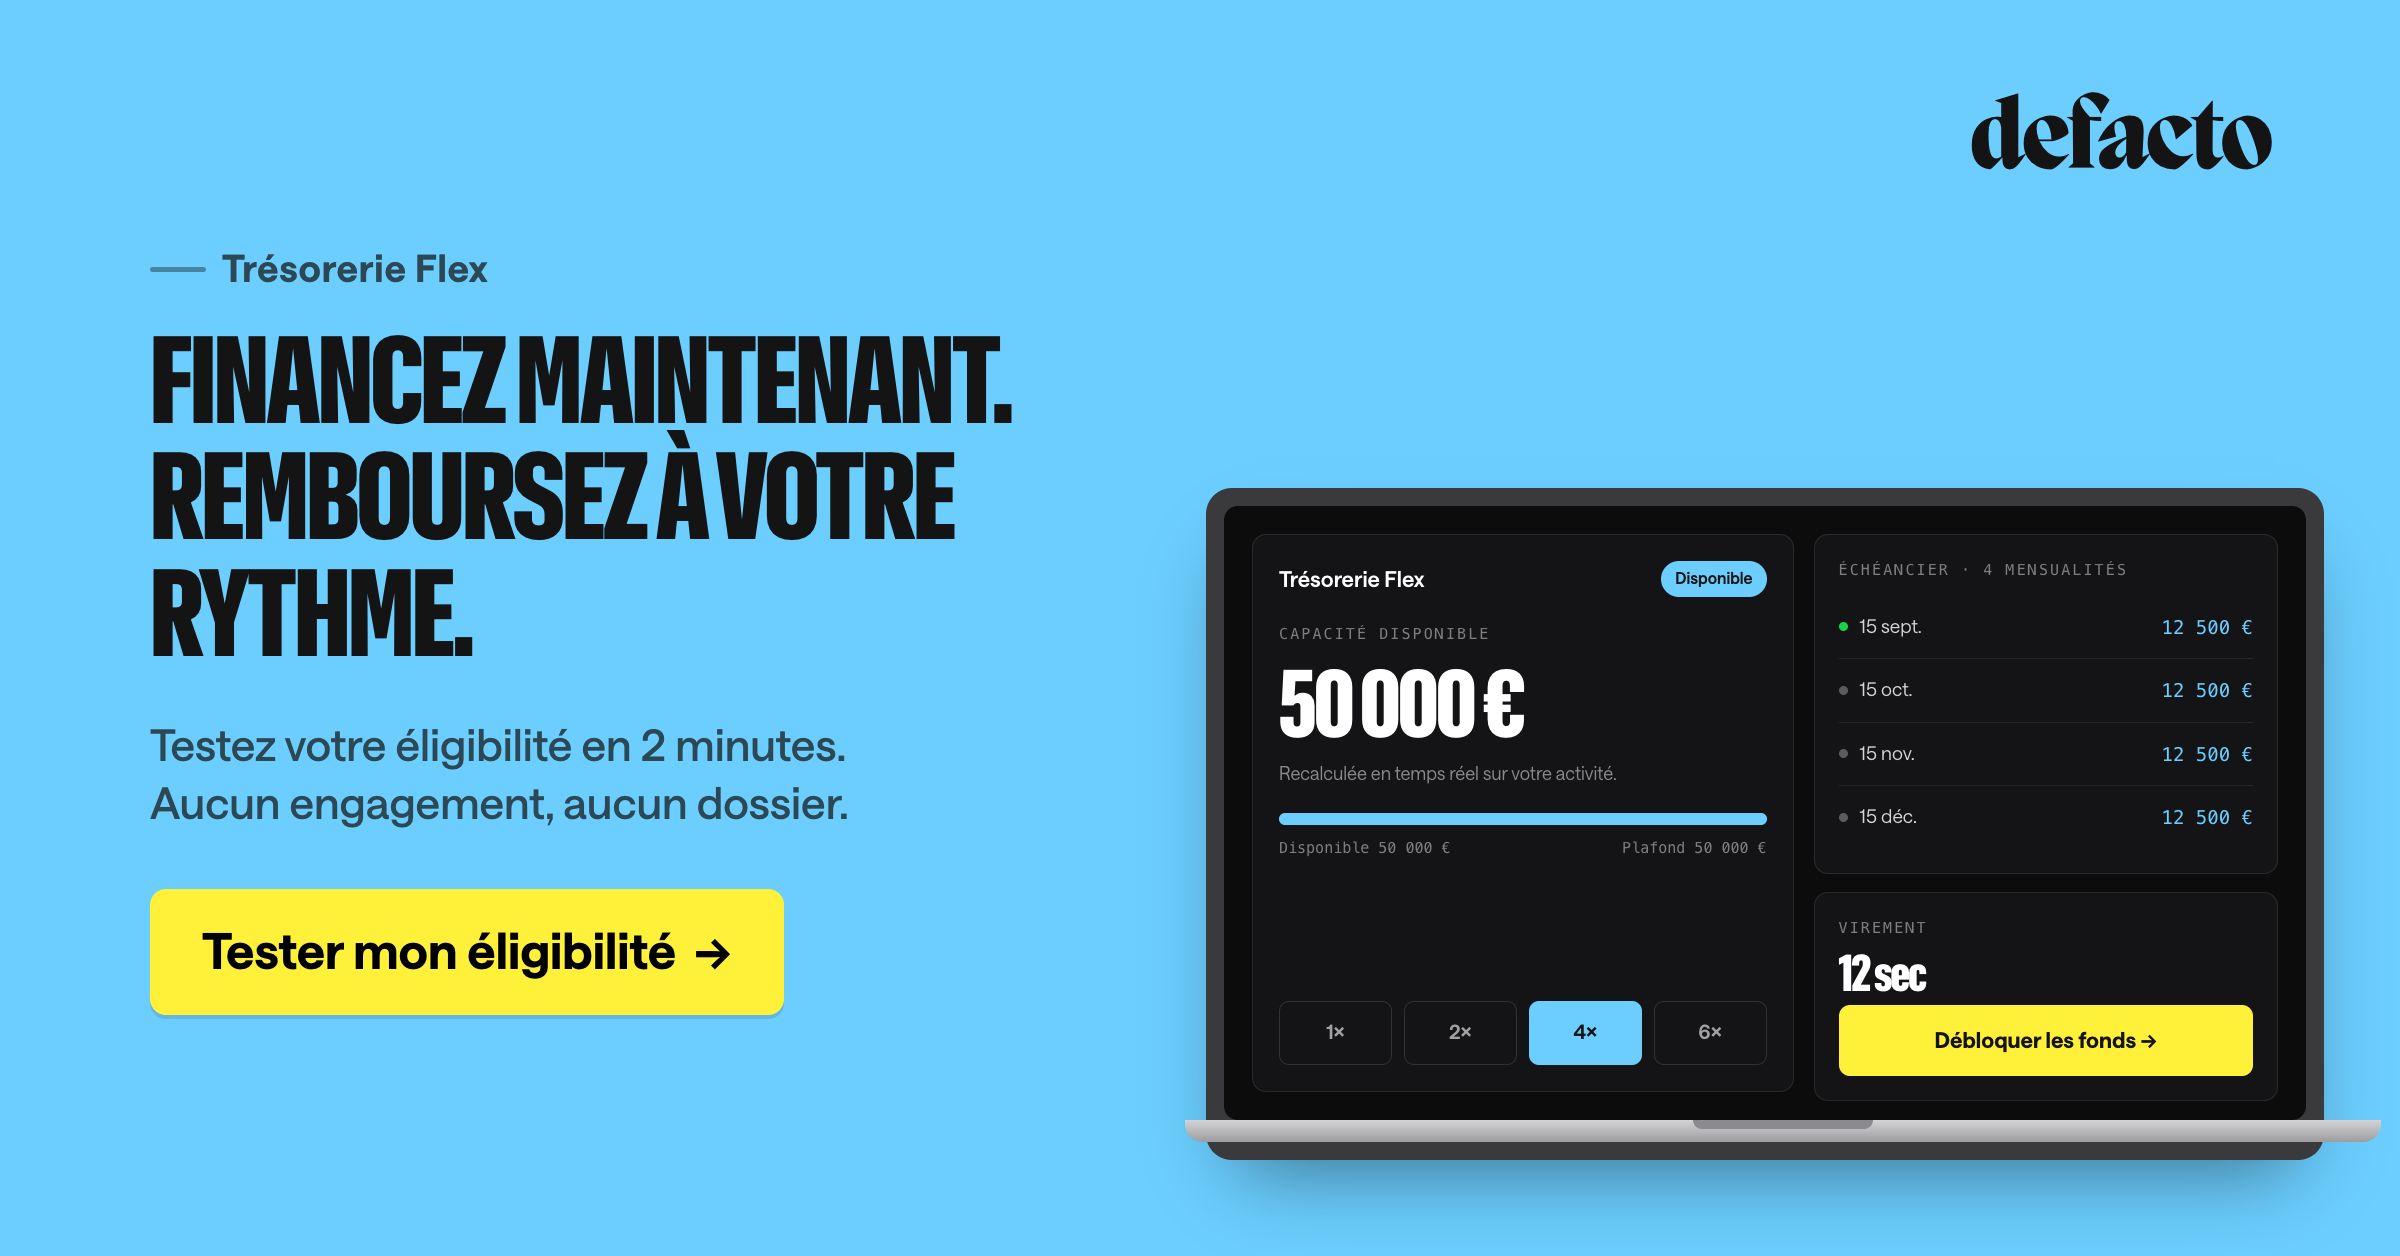
- Une solution même sans facture. La Trésorerie Flex permet d'emprunter de 1 000 € à 50 000 €, remboursables sur 3 à 6 mois et activables en quelques minutes, sans facture à fournir.
- Connecté à vos outils. Defacto se connecte notamment à Pennylane, QuickBooks ou Sage.
Defacto finance la durée exacte du besoin, au nom de l'entreprise, sans engager le patrimoine personnel du dirigeant.
Applis d'avance de trésorerie : ce qu'il faut retenir
Les applis d'avance de trésorerie ont rendu le financement court terme plus rapide et plus accessible aux TPE et PME. Mais derrière une promesse commune, les offres diffèrent fortement :
- Certaines prêtent en propre, d'autres orientent vers des partenaires
- Certaines facturent au mois, d'autres prélèvent une commission sur le montant versé
- Certaines lient votre financement à votre compte courant, avec un risque de blocage en cas de retard
Avant de choisir, comparez le coût total en euros pour la durée exacte de votre besoin, vérifiez qui prête réellement et lisez les conditions applicables en cas d'incident.
Enfin, réservez les applis de mini-prêt et d'avance sur salaire à leur usage personnel. Pour l'entreprise, des solutions professionnelles existent, sans engager votre patrimoine.
FAQ
Quelles sont les principales applis d'avance de trésorerie pour les professionnels ?
En France, les principales options sont le financement intégré aux comptes pro en ligne, comme Qonto Pay Later ou les partenaires financiers de Shine, et les prêteurs en ligne indépendants de votre banque, comme Karmen ou Defacto.
Leurs conditions varient fortement : montants, durées, tarifs, délais et conséquences en cas de retard. Comparez-les sur le coût total en euros pour la durée de votre besoin.
Combien coûte une avance de trésorerie sur appli ?
Les applis pour professionnels facturent généralement entre 0,6 % et 1,1 % par mois, sous forme de taux mensuel ou de commission. Pour 10 000 € sur un mois, cela représente environ 60 € à 110 €.
À ce tarif de base peuvent s'ajouter l'abonnement au compte, des pénalités de retard ou une commission prélevée directement sur le montant versé.
Peut-on obtenir une avance de trésorerie sans changer de banque ?
Oui. Les offres intégrées aux comptes pro en ligne sont réservées à leurs clients, mais des prêteurs en ligne comme Karmen ou Defacto financent les entreprises quelle que soit leur banque.
Il suffit de connecter vos comptes bancaires, généralement par open banking, pour que votre éligibilité soit analysée.
Un dirigeant peut-il utiliser une appli de prêt sur salaire pour son entreprise ?
C'est déconseillé. Les applis de mini-prêt accordent des crédits à la consommation à titre personnel, plafonnés à quelques milliers d'euros, avec un TAEG pouvant atteindre 23,60 % pour les prêts de 3 000 € ou moins. Le dirigeant rembourse sur ses revenus personnels, et le transfert des fonds vers l'entreprise doit être correctement comptabilisé.
Les applis d'acompte sur salaire, elles, sont réservées aux salariés et n'apportent aucune trésorerie à l'entreprise.
Que se passe-t-il en cas de retard de remboursement ?
Cela dépend de l'appli. Chez Qonto, un retard de plus de 5 jours entraîne la perte d'accès à tous les produits de financement et une pénalité quotidienne de 0,04 % du capital de l'échéance. Si le statut de crédit est bloqué, les paiements par carte, prélèvements et virements du compte sont refusés jusqu'au remboursement.
Lisez toujours les conditions applicables en cas d'incident avant de souscrire.
Faut-il une caution personnelle pour obtenir une avance de trésorerie via une appli ?
En général, non. La plupart des applis de financement pour professionnels, dont Defacto, accordent leurs avances sans garantie ni caution personnelle du dirigeant. Leur analyse repose sur les données bancaires et comptables de l'entreprise plutôt que sur des sûretés.
Explorez d'autres articles
Évaluation des fournisseurs : grille de scoring et gestion du risque de concentration
Applis d'avance de trésorerie : frais réels, délais, risques et alternatives