Que ce soit pour vos paiements, votre stock ou votre trésorerie, nos solutions de financement vous aident à avancer sereinement.
Analyse financière d’une entreprise : méthode, ratios et exemple
L’analyse financière est l’étude des données comptables et financières d’une entreprise pour évaluer sa rentabilité, sa solvabilité et sa capacité à financer son activité. Elle est souvent perçue comme un exercice réservé aux experts-comptables ou aux directions financières des grandes entreprises.
En réalité, chaque dirigeant de PME en fait déjà, parfois sans la nommer. Se demander si l’entreprise peut recruter, absorber une grosse commande ou traverser une période tendue, c’est déjà de l’analyse financière.
La différence entre l’intuition et l’analyse, ce sont les chiffres.
Voici la méthode, les indicateurs avec leurs formules et leurs seuils, et un exemple concret pour comprendre la position financière réelle de votre entreprise, avant que votre banquier ne le fasse pour vous.
À retenir
- L’analyse financière répond à quatre questions : l’entreprise est-elle rentable, sa trésorerie est-elle suffisante, sa structure est-elle solide, et son cycle d’exploitation consomme-t-il trop de cash.
- Une entreprise rentable peut manquer de trésorerie : une PME sur quatre qui fait faillite en Europe le fait par manque de financement de son BFR, pas par manque de clients.
- Vos financeurs font déjà cette analyse : la Banque de France cote votre entreprise (FIBEN), votre banque score vos trois dernières liasses, et les assureurs-crédit de vos clients fixent vos encours sur ces mêmes chiffres.
Qu’est-ce que l’analyse financière ?
L’analyse financière consiste à étudier les documents comptables d’une entreprise, bilan, compte de résultat, flux de trésorerie, pour évaluer sa santé financière et éclairer les décisions : investir, recruter, emprunter, ou corriger une dérive avant qu’elle ne devienne visible dans l’activité quotidienne.
L’objectif est de répondre à des questions concrètes :
- L’entreprise est-elle rentable, et sa rentabilité s’améliore-t-elle ou se dégrade-t-elle ?
- Génère-t-elle suffisamment de trésorerie pour fonctionner sans tension ?
- Son niveau d’endettement reste-t-il soutenable ?
- Son cycle d’exploitation (stocks, délais clients, délais fournisseurs) consomme-t-il plus de cash que la croissance n’en rapporte ?
Chaque lecteur y cherche une réponse différente. Une banque évalue la capacité de remboursement et le risque. Un investisseur évalue la rentabilité des capitaux engagés. Un dirigeant, lui, cherche à savoir si la croissance reste saine et si des déséquilibres commencent à apparaître.
La méthode est la même ; la question change.
Analyse financière ou analyse fondamentale : quelle différence ?
Les deux termes sont proches et souvent confondus. L’analyse fondamentale est la démarche des investisseurs : elle étudie les fondamentaux économiques et financiers d’une société (résultats, perspectives, secteur, management) pour estimer sa valeur et décider d’acheter ou de vendre ses titres.
C’est l’outil des marchés financiers, par opposition à l’analyse technique qui n’étudie que les cours de bourse.
L’analyse financière d’une entreprise est le socle de cette démarche, mais avec un autre objectif : non pas valoriser la société, mais piloter sa rentabilité, sa trésorerie et sa structure.
Les outils se recoupent (mêmes documents, mêmes ratios) ; la finalité diffère.
Un investisseur se demande « combien vaut cette entreprise ? » ; un dirigeant se demande « mon entreprise peut-elle financer les douze prochains mois ? ». Cet article traite de la seconde question.
Quels documents utiliser pour une analyse financière ?
Aucun document ne suffit seul. Une analyse financière croise trois états comptables, complétés par des données opérationnelles.
| Document | Ce qu'il montre | La question à laquelle il répond |
|---|---|---|
| Bilan | Ce que l'entreprise possède (actif) et ce qu'elle doit (passif) à la date de clôture : trésorerie, stocks, créances clients, dettes, capitaux propres | La structure est-elle solide ? Avec quel argent l'entreprise travaille-t-elle ? |
| Compte de résultat | La performance de l'exercice : chiffre d'affaires, charges, marges, résultat | L'activité est-elle rentable, et la rentabilité évolue-t-elle dans le bon sens ? |
| Tableau de trésorerie | Les flux de cash réels : ce qui entre, ce qui sort, et à quel moment | L'entreprise génère-t-elle du cash, ou en consomme-t-elle malgré ses bénéfices ? |
| Données opérationnelles | Délais de paiement, niveau de stock, carnet de commandes, dépendance clients et fournisseurs | Les chiffres comptables sont-ils cohérents avec la réalité du terrain ? |
La distinction entre compte de résultat et tableau de trésorerie est fondamentale pour les PME. Une entreprise peut être rentable sur le papier et rencontrer de vraies difficultés de trésorerie, parce que les délais clients, le stock ou les dépenses de croissance consomment le cash avant que les ventes ne l’encaissent.
En pratique, l’essentiel de ces données se trouve dans un document que votre entreprise produit déjà chaque année : la liasse fiscale. Le bilan y figure aux tableaux 2050-2051, le compte de résultat aux tableaux 2052-2053, et le tableau 2057 détaille les échéances de vos créances et dettes, c’est-à-dire la matière première de l’analyse de votre BFR.
Savoir lire sa liasse, c’est déjà savoir faire 80 % de son analyse financière.
Les indicateurs et ratios d’une analyse financière
Une analyse financière s’appuie sur une dizaine d’indicateurs. Aucun ne suffit seul : c’est leur combinaison qui révèle la situation réelle.
Les voici avec leurs formules, regroupés en deux familles.
Les indicateurs de performance et de trésorerie
| Indicateur | Formule | Ce qu'il révèle |
|---|---|---|
| Marge brute | Chiffre d'affaires − coût d'achat ou de production des biens vendus | La valeur créée par l'activité avant frais de structure. Sa dégradation progressive signale une pression sur les prix ou des achats qui dérapent |
| EBE (ou EBITDA) | Valeur ajoutée − charges de personnel − impôts et taxes | Ce que l'exploitation génère avant amortissements, financier et impôt. C'est l'indicateur que les analystes regardent en premier |
| Capacité d'autofinancement (CAF) | Résultat net + dotations aux amortissements et provisions | Les ressources réellement dégagées par l'activité pour investir, rembourser les dettes ou absorber un coup dur |
| BFR | Stocks + créances clients − dettes fournisseurs | Le cash immobilisé en permanence par le cycle d'exploitation. Il augmente généralement avec la croissance |
| Trésorerie nette | Fonds de roulement − BFR | Le cash réellement disponible une fois le cycle d'exploitation financé. Négative, elle signale une dépendance au découvert ou au financement court terme |
Le chiffre d’affaires, souvent le seul indicateur suivi de près, n’apparaît volontairement pas dans ce tableau comme mesure de santé : il mesure le niveau d’activité, pas la capacité à en vivre.
Une entreprise peut croître de 30 % et se fragiliser, si ses marges s’érodent ou si son BFR progresse plus vite que ses encaissements.
Les ratios à comparer aux seuils
| Ratio | Formule | Repère usuel |
|---|---|---|
| Liquidité générale | Actif circulant / dettes à court terme | Supérieur à 1 : l'entreprise peut couvrir ses échéances courtes |
| Autonomie financière | Capitaux propres / total du bilan | En dessous de 25 %, zone de vigilance bancaire ; au-delà de 35 %, structure confortable |
| Capacité de remboursement | Dettes financières / EBE | Au-delà de 3 à 4 années d'EBE, les banques deviennent réticentes |
| DSO (délai clients) | (Créances clients TTC / CA TTC) × 360 | À comparer aux conditions négociées ; la dérive compte plus que le niveau |
| DPO (délai fournisseurs) | (Dettes fournisseurs TTC / achats TTC) × 360 | Plafonné par la loi LME : 60 jours date de facture, ou 45 jours fin de mois |
| DIO (rotation des stocks) | (Stock moyen / coût des marchandises vendues) × 360 | Très variable selon le secteur ; à lire en tendance et par référence |
Deux règles de lecture:
- D’abord, un ratio ne se juge jamais seul. Un endettement élevé peut être sain avec une activité stable et une bonne CAF, et préoccupant dans le cas inverse.
- Ensuite, un ratio se juge toujours en contexte. Un stock de 75 jours est banal dans l’industrie à cycle long, alarmant dans le négoce de produits frais.
Le secteur, le modèle économique et la tendance sur deux ou trois exercices pèsent plus que la valeur d’une seule année.
Comment faire l’analyse financière d’une entreprise en 5 étapes
La méthode qui suit est celle d’un analyste crédit, appliquée à votre propre entreprise. Nous la déroulons sur un fil rouge : une PME de négoce réalisant 3 M€ de chiffre d’affaires.
1. Comprendre le modèle économique
Avant les chiffres, le contexte : secteur, saisonnalité, cycles de production, délais de paiement pratiqués, dépendance à quelques clients ou fournisseurs. Deux entreprises aux ratios identiques peuvent porter des risques très différents.
Notre PME de négoce achète à des fournisseurs qui exigent 45 jours et revend à des clients grands comptes qui paient à 75 jours : son modèle impose de financer un décalage, c’est une donnée de départ, pas une anomalie.
2. Analyser la rentabilité
Le compte de résultat, lu en tendance sur trois exercices : évolution du chiffre d’affaires, des marges, de l’EBE. Notre PME dégage 150 000 € d’EBE, soit 5 % du chiffre d’affaires. Dans le négoce, où la médiane se situe autour de 4 %, c’est correct ; le même ratio serait préoccupant dans l’industrie mécanique, où les repères se situent plutôt entre 8 et 10 %.
La question n’est pas « l’EBE est-il positif ? » mais « est-il au niveau du secteur, et sa trajectoire est-elle stable ? ».
3. Étudier la trésorerie et le BFR
L’étape décisive pour une PME. Au bilan : 750 000 € de créances clients (DSO de 75 jours sur un CA TTC de 3,6 M€), 330 000 € de dettes fournisseurs (DPO de 45 jours) et 180 000 € de stocks. Son BFR ressort à 600 000 €, soit l’équivalent de 72 jours de chiffre d’affaires immobilisés en permanence.
Concrètement : chaque fois que l’activité croît de 10 %, il faut trouver environ 60 000 € de financement supplémentaire, avant même d’avoir encaissé le premier euro de ventes additionnelles.
C’est le chiffre qui explique pourquoi une entreprise rentable peut être à court de cash.
4. Évaluer la structure financière
Le passif du bilan : 400 000 € de capitaux propres pour un total de bilan de 1,4 M€, soit une autonomie financière de 29 %, dans la zone correcte. Dettes financières de 300 000 € rapportées à l’EBE : 2 années, bien en dessous du seuil de vigilance des banques.
La structure peut donc porter un financement supplémentaire ; le sujet de cette entreprise n’est pas la solvabilité, c’est le BFR.
5. Comparer dans le temps et au secteur
Une analyse isolée est une photo ; la tendance est le film. Un DSO qui passe de 60 à 75 jours en deux exercices, une marge qui s’effrite d’un point par an, un BFR qui croît plus vite que le chiffre d’affaires : aucun de ces signaux n’est dramatique sur un exercice, tous le deviennent s’ils se répètent.
Comparez chaque ratio à vos deux dernières liasses et aux médianes de votre secteur, pas à des moyennes toutes activités confondues.
Qui analyse vos finances avant de vous répondre ?
Pendant que vous hésitez à faire cette analyse, d’autres la font déjà, sur vos propres chiffres.
- La Banque de France attribue une cotation FIBEN à toute entreprise réalisant plus de 750 000 € de chiffre d’affaires, de 1+ (excellente) à 8 (compromise). Cette cotation conditionne directement l’accès au crédit : la plupart des banques ne prêtent pas au-delà d’une cote 5+ sans garanties renforcées.
- Votre banque alimente son scoring interne avec vos trois dernières liasses fiscales. Quand vous demandez une ligne, la réponse est en grande partie écrite avant le rendez-vous.
- Les assureurs-crédit de vos clients et fournisseurs (Allianz Trade, Coface, Atradius) fixent les encours garantis sur votre entreprise à partir des mêmes données. Une analyse dégradée peut réduire le crédit fournisseur qu’on vous accorde, sans que personne ne vous prévienne.
C’est l’argument décisif pour faire votre analyse financière vous-même, chaque année : non pas pour produire un rapport, mais pour connaître vos points faibles avant ceux qui décident de vous financer, et arriver au rendez-vous bancaire avec l’explication plutôt que la surprise.
Un ratio dégradé mais expliqué est un point de discussion ; un ratio dégradé découvert par le banquier est un refus.
Les erreurs fréquentes dans l’analyse financière
Quatre pièges reviennent systématiquement dans les PME, surtout quand la croissance accélère.
- Piloter au chiffre d’affaires. C’est l’indicateur le plus visible et le moins suffisant : une croissance de 30 % peut masquer des marges qui s’érodent et un BFR qui explose. La bonne question n’est pas « vendons-nous plus ? » mais « cette croissance est-elle rentable et finançable ? ».
- Confondre rentabilité et trésorerie. Un bon résultat ne paie ni les fournisseurs ni les salaires tant que les clients n’ont pas réglé. Le décalage entre les deux, c’est précisément le BFR : notre PME fil rouge est rentable et immobilise pourtant 600 000 € en permanence dans son cycle.
- Lire les ratios hors contexte. Un stock de 75 jours, un endettement de 3 années d’EBE ou un DSO de 80 jours ne se jugent qu’au regard du secteur, du modèle économique et de la tendance. Un ratio comparé à une moyenne toutes activités confondues produit de fausses alertes et de faux conforts.
- Sous-estimer le coût de la croissance. Plus d’activité signifie plus d’achats, plus de stock, plus d’encours clients, souvent des recrutements, tous engagés avant les encaissements correspondants. Dans beaucoup de PME, les tensions apparaissent non pas parce que l’activité ralentit, mais parce qu’elle accélère plus vite que la capacité à financer le cycle d’exploitation.
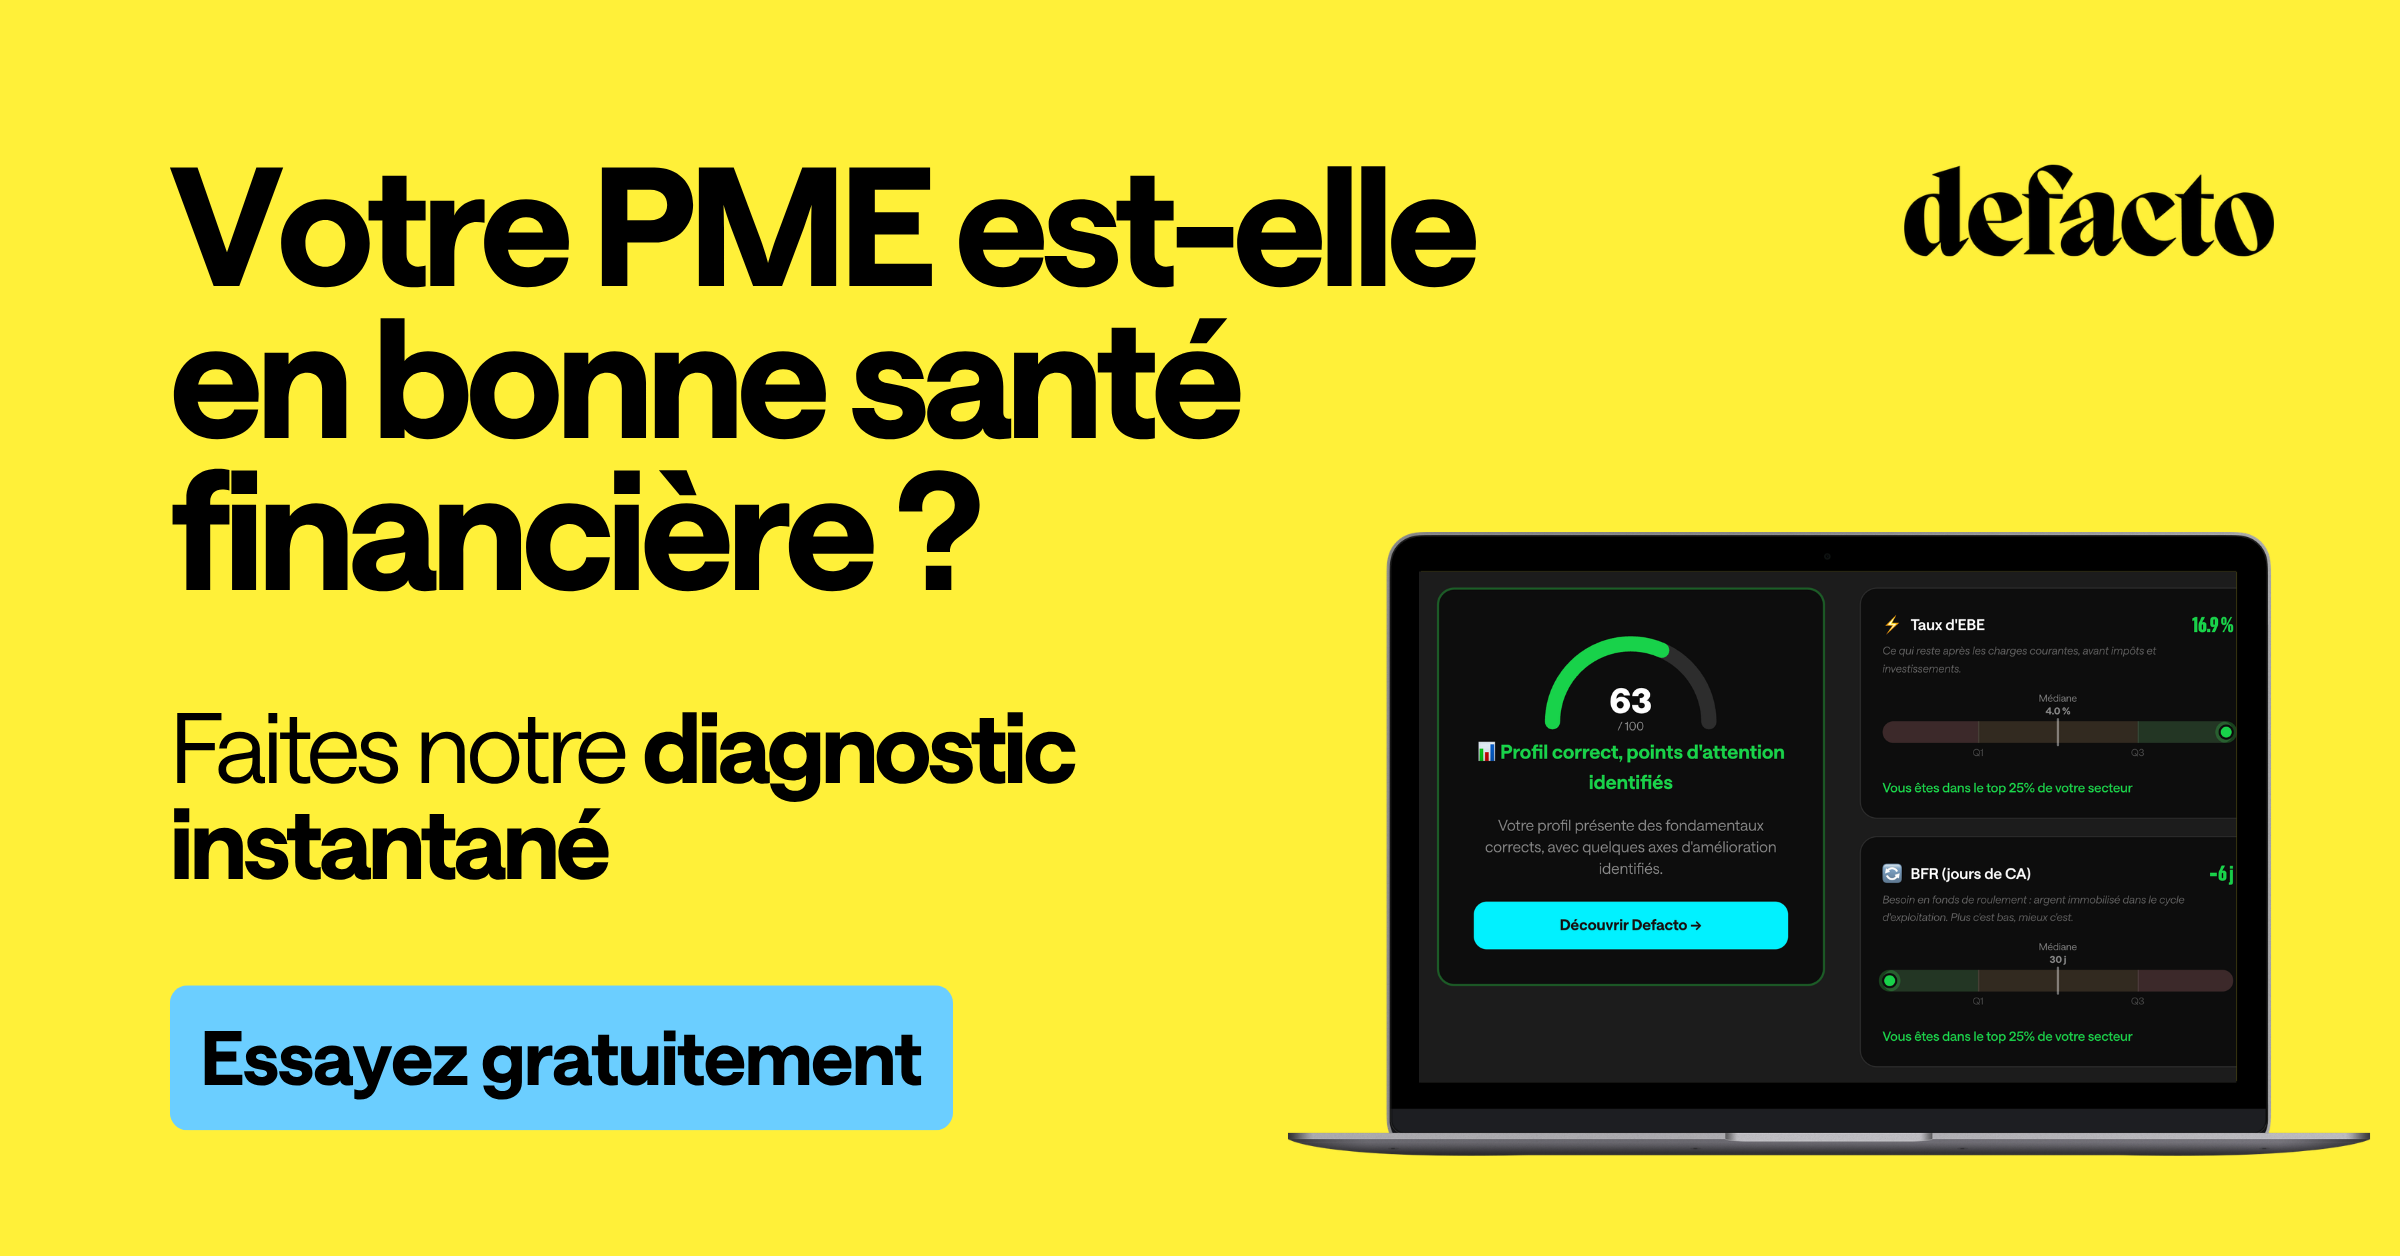
Faites votre analyse financière en quelques minutes avec le Diagnostic Defacto
Dérouler la méthode complète demande du temps et quelques réflexes d’analyste. L’essentiel des données se trouvant dans votre liasse fiscale, l’analyse peut en grande partie être automatisée.
C’est ce que fait le Diagnostic Defacto, gratuitement, à partir du simple PDF de votre liasse (formulaires 2033 ou 2050 à 2059) :
- Un score de santé financière sur 100, calculé sur 5 dimensions : croissance du chiffre d’affaires, rentabilité (EBE/CA), solvabilité (fonds propres / total bilan), liquidité (BFR/CA) et conformité fiscale
- Un benchmark sectoriel : chaque indicateur est comparé aux médianes et quartiles des PME de votre secteur, pas à des moyennes toutes activités confondues
- Vos points forts et vos signaux d’alerte identifiés, avant que votre banquier ou l’assureur-crédit de vos clients ne les identifient pour vous
- Un plan d’action en 3 priorités, sans connexion bancaire ni outil à brancher : l’analyse est confidentielle et chiffrée, opérée par Defacto, société de financement régulée par l’ACPR
Et si l’analyse révèle un BFR qui pèse sur votre trésorerie, le financement du cycle d’exploitation (factures clients, factures fournisseurs, achats de stock) se met en place en quelques minutes, de 3 à 120 jours, avec une décision en 27 secondes en moyenne.
L’analyse financière d’une entreprise : un réflexe de pilotage, pas un exercice comptable
L’analyse financière d’une entreprise tient en une méthode (comprendre le modèle, puis la rentabilité, la trésorerie, la structure, et la tendance), une dizaine de ratios avec leurs seuils, et une discipline : la refaire chaque année, sur les mêmes indicateurs, face aux repères de son secteur.
Pour un dirigeant de PME, l’enjeu dépasse la bonne gestion. Une PME sur quatre qui fait faillite en Europe le fait par manque de financement de son BFR, et dans la plupart des cas, le signal était visible dans les chiffres deux exercices plus tôt.
L’analyse financière est l’outil qui rend ce signal lisible pendant qu’il est encore temps d’agir.
FAQ : analyse financière
Qu’est-ce que l’analyse financière d’une entreprise ?
C’est l’étude des documents comptables (bilan, compte de résultat, flux de trésorerie) pour évaluer la rentabilité, la solvabilité et la capacité de l’entreprise à financer son activité. Elle sert à éclairer les décisions du dirigeant et à anticiper les tensions avant qu’elles ne deviennent visibles dans l’activité quotidienne.
Comment faire l’analyse financière d’une entreprise ?
En cinq étapes : comprendre le modèle économique et son cycle d’exploitation, analyser la rentabilité au compte de résultat (marges, EBE), étudier la trésorerie et le BFR, évaluer la structure financière au bilan (capitaux propres, endettement), puis comparer ces indicateurs dans le temps et aux médianes du secteur. Les données nécessaires figurent dans la liasse fiscale.
Quelle différence entre analyse financière et analyse fondamentale ?
L’analyse fondamentale est la démarche des investisseurs : elle étudie les fondamentaux d’une société pour estimer sa valeur et décider d’acheter ou de vendre ses titres. L’analyse financière d’une PME utilise les mêmes documents et les mêmes ratios, mais vise le pilotage (rentabilité, trésorerie, structure), pas la valorisation boursière.
Quels documents utiliser pour une analyse financière ?
Trois états comptables : le bilan (structure financière), le compte de résultat (rentabilité) et le tableau de trésorerie (flux de cash réels), complétés par des données opérationnelles comme les délais de paiement, les stocks ou le carnet de commandes. L’essentiel se trouve dans la liasse fiscale, notamment les tableaux 2050 à 2053 et le 2057 pour les créances et dettes.
Quels sont les principaux ratios d’une analyse financière ?
La liquidité générale (actif circulant sur dettes à court terme, à maintenir au-dessus de 1), l’autonomie financière (capitaux propres sur total du bilan, zone de vigilance sous 25 %), la capacité de remboursement (dettes financières sur EBE, seuil bancaire de 3 à 4 années), et les délais du cycle d’exploitation : DSO, DPO et DIO.
Quelle différence entre rentabilité et trésorerie ?
La rentabilité mesure la capacité à générer du profit ; la trésorerie, le cash réellement disponible. Une entreprise rentable peut manquer de trésorerie quand ses clients paient tard, que ses stocks gonflent ou que sa croissance exige des dépenses avant les encaissements. Ce décalage est mesuré par le besoin en fonds de roulement.
Comment analyser le BFR d’une entreprise ?
Le BFR se calcule ainsi : stocks + créances clients − dettes fournisseurs. Il s’exprime utilement en jours de chiffre d’affaires pour suivre sa trajectoire. Un BFR qui croît plus vite que l’activité sur deux exercices est l’un des signaux d’alerte les plus fiables d’une tension de trésorerie à venir.
Qui réalise l’analyse financière d’une entreprise ?
Le dirigeant ou son DAF pour le pilotage, l’expert-comptable à la clôture, mais aussi des tiers qui décident sur cette base : la Banque de France (cotation FIBEN), les banques (scoring sur les trois dernières liasses) et les assureurs-crédit, qui fixent les encours garantis. D’où l’intérêt de faire sa propre analyse avant eux.
Explorez d'autres articles

Croître par le produit en fintech : Jordane Giuly invité du podcast Revenue Moment
Résultat net : définition, calcul et que faire en cas de résultat négatif