Que ce soit pour vos paiements, votre stock ou votre trésorerie, nos solutions de financement vous aident à avancer sereinement.
Prêt de trésorerie vs prêt bancaire : quelles différences pour une PME ?
Le prêt de trésorerie finance le cycle d’exploitation : un décalage de quelques mois entre décaissements et encaissements. Le prêt bancaire classique, amortissable sur plusieurs années, finance un investissement ou un besoin durable, avec garanties et instruction de dossier.
Une précision s’impose d’emblée : un prêt de trésorerie peut lui-même être accordé par une banque. La vraie différence est donc sur quelle durée il est financé, et avec quel niveau d’engagement du dirigeant.
Cet article compare les deux instruments sur les critères qui comptent pour une PME : objet financé, garanties, délais d’obtention et coût réel.
À retenir
- Un prêt de trésorerie couvre un besoin court, de 1 à 24 mois, avec une décision en quelques heures ou quelques jours. Et le plus souvent, sans garantie réelle ni caution personnelle.
- Un prêt bancaire amortissable court sur 2 à 7 ans, avec un taux nominal plus bas. Mais aussi des garanties, une caution personnelle fréquente et plusieurs semaines d’instruction.
- Le taux nominal ne dit pas tout. Frais de dossier, assurance emprunteur et inadéquation de durée peuvent inverser la comparaison sur un besoin court.
Prêt de trésorerie et prêt bancaire : quelles différences ?
Le prêt de trésorerie est un financement court terme qui couvre un décalage du cycle d’exploitation : payer les fournisseurs, constituer un stock ou lisser une charge en attendant les encaissements.
Le prêt bancaire classique est un crédit amortissable de moyen ou long terme. C’est conçu pour financer un actif ou un besoin durable, et remboursé par mensualités sur plusieurs années.
Ce que chacun finance détermine ce que chacun analyse. Pour un prêt court adossé au cycle, le prêteur regarde les flux : encaissements, décaissements, cycle d’exploitation. Pour un prêt long, la banque instruit un dossier complet : bilans, prévisionnel, garanties, situation du dirigeant.
Ni l’un ni l’autre n’a tort. Ce sont deux horizons de risque différents, qui appellent deux méthodes d’analyse différentes.
Les variantes du crédit court terme (facilité de caisse, découvert, crédit de campagne) sont détaillées dans notre guide du prêt de trésorerie entreprise.
Et si vous hésitez entre un prêt court et un simple découvert, nous avons comparé les deux en chiffres dans notre article prêt de trésorerie ou découvert bancaire. Ici, nous comparons le prêt court terme au crédit bancaire amortissable.
Garanties et caution personnelle : la vraie ligne de partage
La différence pour un dirigeant de PME ne se lit pas dans les taux. Elle se lit dans les engagements pris pour obtenir le financement.
Pour un prêt bancaire amortissable, la banque sécurise un engagement de plusieurs années. Elle demande couramment une ou plusieurs protections :
- Nantissement du fonds de commerce
- Matériel financé
- Contre-garantie Bpifrance
- Caution personnelle du dirigeant
S’y ajoute en général une assurance emprunteur couvrant le décès et l’invalidité.
Chacune de ces protections est légitime au regard de la durée du crédit. Mais leur cumul a un effet concret. À travers la caution, le patrimoine personnel du dirigeant devient la variable d’ajustement en cas de difficulté de l’entreprise.
Le prêt de trésorerie court terme repose sur une logique différente. L’horizon étant de quelques mois, le prêteur peut s’appuyer sur la réalité observable des flux :
- Données bancaires
- Rotation du besoin en fonds de roulement
- Comportement de paiement
L’analyse remplace la garantie. C’est pourquoi la plupart des prêts de trésorerie en ligne se font sans garantie réelle et sans caution du dirigeant.
À montant égal, le risque porté personnellement par le dirigeant n’est donc pas le même. Pour un besoin de 30 000 € sur quatre mois, engager une caution personnelle dimensionnée pour un crédit de cinq ans est disproportionné.
Pour financer une machine de 300 000 € sur sept ans, c’est le prix normal d’un engagement long.
Délais et processus d’obtention : des heures contre des semaines
Le parcours d’un prêt bancaire amortissable suit des étapes incompressibles :
- Constitution du dossier (deux à trois derniers bilans, prévisionnel, relevés bancaires, justificatifs du projet) ;
- Rendez-vous avec le chargé d’affaires ;
- Passage en comité de crédit ;
- Édition de l’offre ;
- Puis déblocage des fonds.
Comptez couramment trois à six semaines entre la demande et le virement, davantage si le dossier appelle des garanties à formaliser.
Instruire un engagement de plusieurs années sur la foi de bilans et d’un prévisionnel demande du temps, et ce temps protège aussi l’emprunteur d’un crédit mal dimensionné. Le problème apparaît quand le besoin, lui, est court et daté.
Le prêt de trésorerie en ligne inverse la logique d’instruction. L’analyse porte sur les flux réels de l’entreprise, lus directement via une connexion bancaire sécurisée. Et la décision tombe en quelques minutes à quelques heures, les fonds suivent sous 24 à 48 heures.
Pas de prévisionnel à monter ni de rendez-vous à obtenir (un avantage détaillé dans notre article sur le prêt entreprise sans justificatif).
Six semaines d’instruction pour sept ans de crédit, c’est cohérent. Six semaines pour quatre mois de besoin, c’est le besoin qui expire avant le financement.
Quel coût réel ? Comparaison chiffrée sur un besoin de 30 000 €
Prenons un besoin concret : 30 000 € pour financer un stock, remboursables en 4 mois sur les encaissements attendus.
En août 2026, le coût moyen des nouveaux crédits bancaires aux PME s’établit à 3,71 % selon la Banque de France. Trois cas de figure se présentent.
Cas 1 : la banque accorde un crédit de trésorerie sur la durée réelle
À 3,71 % sur 4 mois, les intérêts représentent environ 370 €, auxquels s’ajoutent des frais de dossier souvent proches de 1 % du montant, soit environ 300 €. Total : autour de 670 €.
C’est l’option la moins chère sur le papier, si elle est accordée, et si les trois à six semaines d’instruction sont compatibles avec le calendrier du besoin.
Cas 2 : la banque propose un prêt amortissable classique
Faute de produit court adapté, le besoin est logé dans un prêt à 36 mois. À 3,71 %, les intérêts atteignent environ 1 750 € sur la durée, plus frais de dossier et assurance emprunteur.
Et surtout, l’entreprise porte au bilan une dette de trois ans pour un besoin de quatre mois, sauf à rembourser par anticipation, avec les indemnités que le contrat prévoit généralement.
Cas 3 : un prêt de trésorerie en ligne sur la durée exacte du besoin
À titre de repère, un financement type Trésorerie Flex coûte en moyenne 142 € par mois pour 10 000 € financés, constaté sur le portefeuille Defacto.
Pour 30 000 € sur 4 mois, l’ordre de grandeur est de 1 700 € au total, connu et affiché avant validation, fonds disponibles immédiatement.
Le taux facial favorise la banque, le coût total rapporté à la durée réelle du besoin et au calendrier rebat les cartes. Entre le cas 2 et le cas 3, l’écart de coût se resserre fortement une fois l’assurance et la durée inutile comptées.
Et aucun taux ne compense une remise fournisseur de 2 % perdue, soit 600 € sur notre exemple, parce que les fonds sont arrivés trois semaines trop tard.
Prêt de trésorerie ou prêt bancaire : que choisir selon votre situation ?
Le bon instrument dépend de la nature du besoin, pas de son montant. Quatre situations couvrent l’essentiel des cas.
1. Un décalage du cycle d’exploitation
Un stock à constituer avant la saison, des fournisseurs à payer à 30 jours quand les clients règlent à 60 ou 90. Le besoin naît du cycle d’exploitation et se résorbe avec lui.
C’est le terrain du prêt de trésorerie, dimensionné sur la durée exacte du décalage et remboursé au dénouement. Un prêt bancaire pluriannuel n’a pas de sens sur cet horizon.
2. Un investissement durable
Une machine, un véhicule, des travaux, une acquisition : l’actif produira de la valeur pendant des années, et son financement doit s’étaler sur la même durée. C’est le cas d’école du prêt bancaire amortissable, avec son taux plus bas et ses mensualités prévisibles.
Financer un investissement de sept ans avec du crédit court reviendrait à recréer, en pire, le problème inverse.
3. Une opportunité datée, à saisir vite
Une remise pour paiement comptant, une commande stratégique à confirmer sous quinzaine, un lot de matières premières à prix cassé : ici, la variable décisive est le délai d’accès aux fonds, pas le taux.
Le prêt de trésorerie l’emporte par construction, le circuit bancaire classique n’étant pas conçu pour décider en quelques jours.
4. Un besoin mixte ou récurrent
Beaucoup de PME en croissance cumulent les deux : des investissements à financer long et un besoin en fonds de roulement qui gonfle avec l’activité. La réponse n’est pas de choisir un camp, mais d’affecter chaque outil à son objet :
- Le prêt bancaire porte les actifs durables
- Le financement court terme absorbe les cycles.
C’est aussi la lecture qu’en font les banquiers : un BFR financé par l’outil adapté renforce le dossier bancaire au lieu de le dégrader.
Dans les quatre cas, une constante : prêt de trésorerie et prêt bancaire ne sont pas concurrents. Ce sont deux étages d’une même structure de financement, et les entreprises les plus solides utilisent chacun pour ce qu’il sait faire.
Trésorerie Flex : le prêt de trésorerie selon Defacto
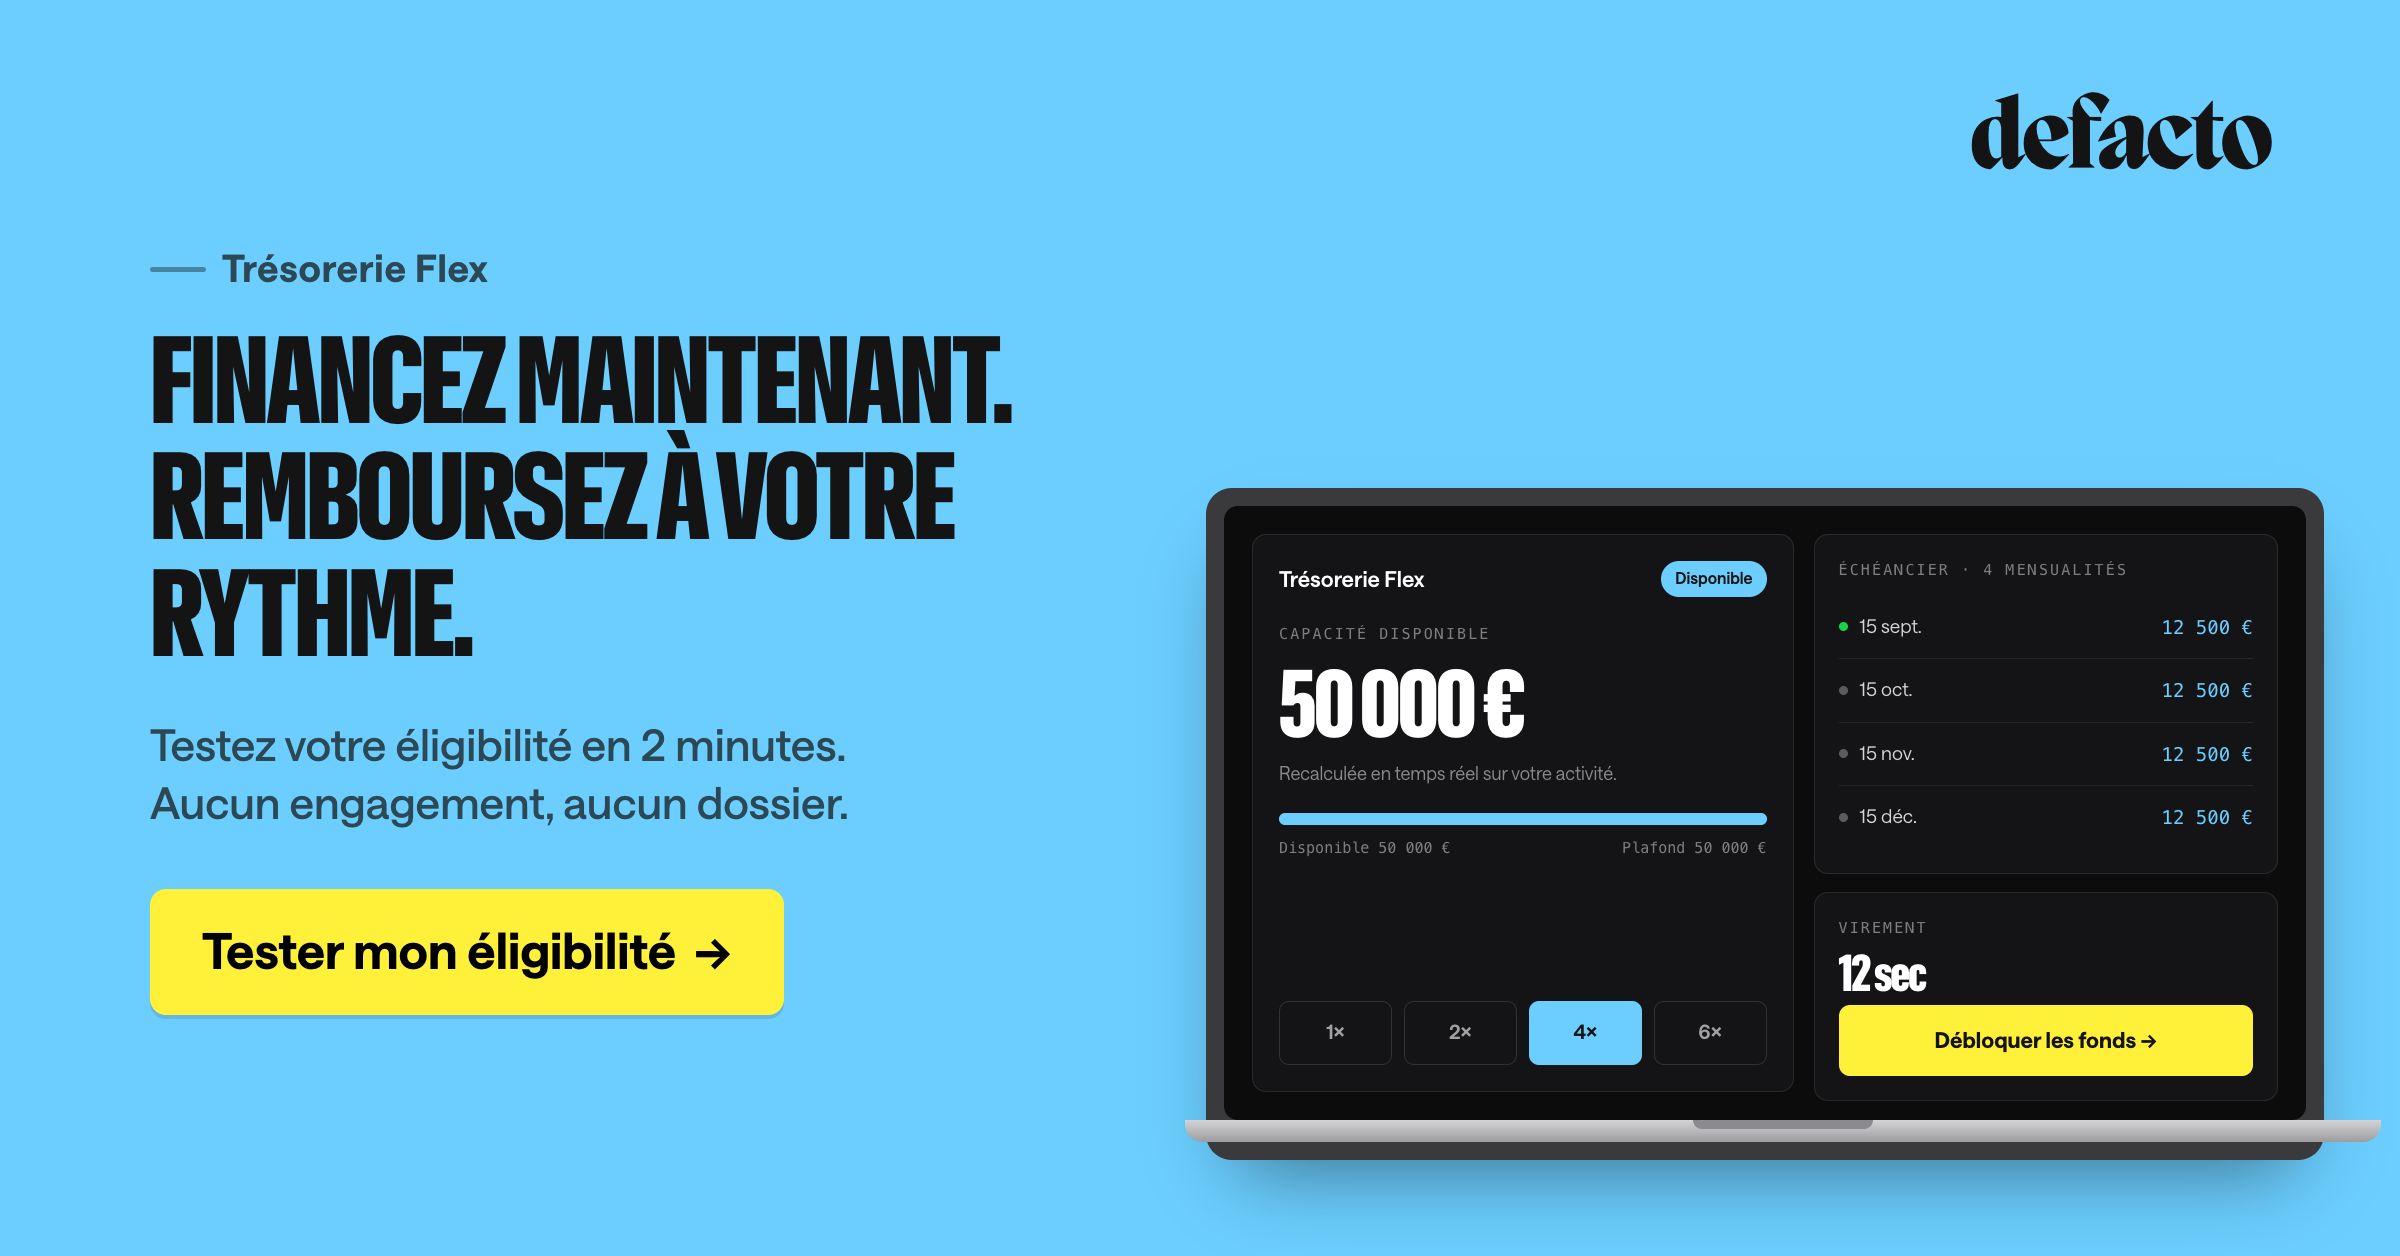
Trésorerie Flex est le prêt de trésorerie court terme de Defacto, conçu pour les besoins ponctuels qui ne justifient ni dossier bancaire ni engagement pluriannuel :
- De 1 000 à 50 000 €, remboursables sur 3 à 6 mois, au choix de l’entreprise
- Une réponse en 27 secondes : l’éligibilité est analysée via une connexion bancaire sécurisée DSP2, sur plus de 150 indicateurs tirés des flux réels de l’entreprise
- Le coût total affiché avant validation : aucun frais fixe, aucun abonnement, remboursement anticipé sans pénalité
- Aucune garantie personnelle, aucune caution du dirigeant
- Virement instantané une fois le financement accepté
Defacto est une société de financement agréée par l’ACPR et certifiée ISO 27001, qui accompagne plus de 25 000 entreprises.
Flex ne remplace pas les lignes bancaires existantes. Il s’y ajoute, pour porter les besoins courts et datés que le circuit bancaire traite mal, et laisser le crédit amortissable à ce qu’il fait le mieux : financer le temps long.
Prêt de trésorerie vs prêt bancaire : la durée du besoin décide
La règle tient en trois lignes :
- Un besoin de quelques semaines ou quelques mois, adossé au cycle d’exploitation : le prêt de trésorerie, dimensionné sur la durée exacte, obtenu en heures plutôt qu’en semaines, sans engager le patrimoine du dirigeant.
- Un investissement durable : le prêt bancaire amortissable, dont le taux plus bas et l’horizon long sont faits pour porter des actifs qui produisent pendant des années.
- Dans la durée, les deux se combinent : les PME les mieux financées affectent chaque outil à son objet, et leur dossier bancaire s’en porte mieux.
Le montant importe peu. La nature et la durée du besoin décident de tout.
👉 Testez votre éligibilité et découvrez en quelques secondes votre capacité de financement.
FAQ : Prêt de trésorerie vs prêt bancaire
Quelle est la différence entre un prêt de trésorerie et un prêt bancaire ?
Le prêt de trésorerie finance un décalage du cycle d’exploitation sur 1 à 24 mois, généralement sans garantie réelle ni caution, avec une décision rapide. Le prêt bancaire classique est un crédit amortissable de 2 à 7 ans, destiné aux investissements durables, avec un taux plus bas mais des garanties et plusieurs semaines d’instruction.
Un prêt de trésorerie peut d’ailleurs être accordé par une banque : c’est l’objet et la durée qui distinguent les deux, pas l’établissement.
Un prêt de trésorerie demande-t-il une caution personnelle ?
Généralement non pour les prêts de trésorerie en ligne : l’analyse repose sur les flux réels de l’entreprise (données bancaires, cycle d’exploitation), pas sur des garanties.
À l’inverse, le prêt bancaire amortissable s’accompagne fréquemment d’une caution personnelle du dirigeant, de garanties réelles ou d’une contre-garantie Bpifrance, légitimes au regard de la durée de l’engagement.
Combien de temps pour obtenir un prêt de trésorerie ? Et un prêt bancaire ?
Un prêt de trésorerie en ligne s’obtient en quelques minutes à quelques heures, avec des fonds disponibles sous 24 à 48 heures, voire immédiatement.
Un prêt bancaire demande couramment trois à six semaines : constitution du dossier, rendez-vous, comité de crédit, édition de l’offre, déblocage.
Un prêt de trésorerie coûte-t-il plus cher qu’un prêt bancaire ?
En taux facial, oui : le coût moyen des nouveaux crédits bancaires aux PME s’établit à 3,71 % en août 2026 selon la Banque de France. Mais le coût total rapporté à la durée réelle du besoin change la comparaison : un besoin de 4 mois logé dans un prêt amortissable de 36 mois génère des intérêts sur une durée inutile, plus assurance et frais de dossier.
Et le délai d’obtention a lui-même un coût quand une opportunité datée est en jeu.
Peut-on cumuler un prêt de trésorerie et un prêt bancaire ?
Oui, et c’est même la structure de financement la plus saine : le prêt bancaire porte les investissements durables, le financement court terme absorbe les décalages du cycle d’exploitation.
Un BFR financé par l’outil adapté renforce le dossier bancaire plutôt qu’il ne le dégrade.
Qu’est-ce que Trésorerie Flex ?
Trésorerie Flex est le prêt de trésorerie de Defacto : de 1 000 à 50 000 €, remboursable sur 3 à 6 mois, avec une réponse en 27 secondes via connexion bancaire DSP2, le coût total affiché avant validation, sans caution personnelle ni frais cachés.
Defacto est une société de financement agréée par l’ACPR.
Explorez d'autres articles
Rupture de la chaîne d’approvisionnement: prévention et plan pour PME
Prêt de trésorerie vs prêt bancaire : quelles différences pour une PME ?