Que ce soit pour vos paiements, votre stock ou votre trésorerie, nos solutions de financement vous aident à avancer sereinement.
Financement de trésorerie sans banque : les options PME 2026
Un besoin de trésorerie se compte en jours ; une instruction de crédit bancaire se compte en semaines. C'est tout le problème, et il s'est durci en 2026 : 21 % des entreprises constatent une hausse du coût global de leur crédit.
Financer sa trésorerie sans passer par sa banque ne signifie pas la remplacer : le crédit bancaire reste le bon outil pour les investissements longs. Il s'agit de compléter votre dispositif quand le besoin est trop urgent, trop court ou trop petit pour le circuit bancaire, ou quand le refus est déjà tombé.
Voici quand la banque a du sens, quand chercher ailleurs, et les 7 options à connaître avec leurs avantages et leurs limites.
À retenir
- En 2026, près d'une PME sur cinq n'obtient pas, ou seulement partiellement, le crédit de trésorerie qu'elle demande : disposer d'un second circuit de financement n'est plus optionnel, c'est une redondance de sécurité.
- Les financements hors circuit bancaire se distinguent moins par leur coût que par leur vitesse (de quelques secondes à quelques jours, contre plusieurs semaines) et leur granularité.
- La plupart de ces outils sont complémentaires du crédit bancaire, pas substituables. La banque finance les actifs longs, ces solutions financent le cycle d'exploitation.
Pourquoi chercher un financement en dehors de sa banque ?
La question n'est pas de choisir un camp, mais d'apparier chaque besoin au bon outil. Une PME bien financée utilise généralement les deux circuits : le crédit bancaire là où il excelle, des financements complémentaires là où il n'est pas conçu pour intervenir.
Quand le financement bancaire a du sens
Le crédit bancaire reste imbattable pour les besoins longs, adossés à des actifs identifiés. Machine, véhicule, travaux, immobilier, croissance externe : un actif qui produit de la valeur sur cinq ou dix ans se finance par un emprunt amorti sur la même durée, aux taux les plus bas du marché.
Les chiffres le confirment : 98 % des PME qui demandent un crédit d'investissement l'obtiennent en totalité ou en grande partie (Banque de France, T1 2026).
Quand le besoin est structurel, planifiable et documentable, le passage par la banque n'est pas une contrainte. C'est le meilleur rapport coût/durée disponible.
Le même raisonnement vaut pour les montants importants. Au-delà de quelques centaines de milliers d'euros, l'instruction bancaire, avec son délai et ses garanties, est le prix normal d'un financement de cette taille.
Quand chercher des sources complémentaires
Cinq situations reviennent, et elles concernent le cycle d'exploitation plus que l'investissement.
- Le besoin est urgent. Une remise fournisseur conditionnée à un paiement sous 8 jours, une commande à confirmer cette semaine. Le comité de crédit rendra sa réponse après la date limite.
Ce n'est pas un défaut de la banque, c'est une inadéquation de tempo. - Le besoin est court. Financer 45 jours de décalage entre un achat et un encaissement avec un prêt amortissable sur 5 ans est un mauvais appariement. Vous portez de la dette longue pour un besoin qui a disparu depuis longtemps.
- Le montant est trop petit. Une instruction bancaire coûte le même travail pour 15 000 € que pour 300 000 €. En dessous d'un certain seuil, le circuit classique n'est rentable pour personne, et le dossier avance lentement.
- Votre banque a atteint son plafond. Exposition maximale sur votre dossier, secteur jugé sensible, encours PGE encore au bilan : la réponse peut être négative pour des raisons de portefeuille qui ne disent rien de la qualité de votre entreprise.
- Le refus est déjà tombé. Avec un taux d'obtention à 82 %, près d'une demande de trésorerie sur cinq n'aboutit pas ou que partiellement. Un refus bancaire est une information sur une grille d'analyse, pas un verdict définitif sur votre besoin.
D'autres modèles d'évaluation, fondés sur les flux bancaires réels plutôt que sur les bilans passés, peuvent aboutir à une autre conclusion.
Dans ces cinq cas, le réflexe utile n'est pas d'insister sur le même guichet, mais de changer d'outil. Les sept options qui suivent couvrent l'essentiel du spectre.
Tableau récapitulatif : quelle option pour quel besoin ?
Les 7 meilleures options pour financer sa trésorerie sans banque
Chaque option ci-dessous précise le besoin qu'elle couvre, son délai de mise en place et ses limites. Aucune n'est bonne partout : c'est l'appariement entre l'outil et la situation qui fait la qualité du financement.
1. Le financement de factures clients à l'usage
Vous avez facturé un client à 60 jours et le cash est immobilisé jusqu'à l'échéance. Le financement de factures vous avance le montant d'une créance précise, remboursé quand le client règle.
C'est la version unitaire et digitale de la mobilisation de créances : pas de programme global, pas de cession du poste client entier, vous choisissez facture par facture.
La mise en place se fait en ligne, souvent en quelques minutes, et le coût se calcule à la durée réelle de l'avance.
- Avantages : granularité totale (une facture, pas un portefeuille), rapidité, coût proportionnel à l'usage, pas d'engagement de volume.
- Limites : suppose des créances B2B de qualité ; le montant finançable est plafonné par votre encours client.
2. L'affacturage
L'affacturage consiste à céder vos créances clients à un factor qui vous les règle immédiatement, moyennant commissions, et se charge souvent du recouvrement.
C'est l'outil historique du financement du poste client, pertinent quand les volumes sont importants et réguliers. Le factor devient un rouage permanent de votre cycle d'encaissement.
La mise en place prend généralement quelques semaines, le temps d'auditer le portefeuille clients.
- Avantages : capacité de financement élevée et récurrente, externalisation possible du recouvrement, garantie contre les impayés selon les contrats.
- Limites : engagement contractuel souvent annuel, notification aux clients dans la version classique, structure de frais complexe (souvent plus d'une dizaine de lignes), moins de 20 % des PME sont éligibles à l'affacturage traditionnel (ASF, INSEE).
3. Le prêt de trésorerie digital
Un prêt court terme, de quelques milliers à quelques dizaines de milliers d'euros sur quelques mois, accordé par un prêteur en ligne sur la base de vos flux bancaires réels analysés via une connexion sécurisée.
La décision est automatisée, souvent en quelques secondes ou quelques heures, sans dossier à monter ni garantie personnelle chez les acteurs régulés les plus avancés.
C'est l'outil du creux ponctuel identifié dans un prévisionnel de trésorerie : le bon montant, à la bonne date, remboursé en mensualités sur 3 à 6 mois.
- Avantages : rapidité inégalée, coût total connu avant engagement chez les acteurs transparents, aucune facture à produire, remboursement anticipé souvent libre.
- Limites : montants plafonnés (rarement au-delà de quelques dizaines de milliers d'euros), durées courtes par construction, exige un historique bancaire lisible.
4. Le financement de factures fournisseurs
L'outil miroir du financement client : un tiers règle votre fournisseur immédiatement, et vous remboursez à 30, 60 ou 90 jours.
Votre fournisseur est payé comptant, ce qui protège la relation et ouvre parfois droit à un escompte, pendant que votre trésorerie respire le temps d'encaisser vos propres clients.
C'est l'outil des achats de stock et de matières premières quand la commande précède l'encaissement.
- Avantages : préserve le cash sans toucher au poste client, améliore la relation fournisseur, escomptes négociables en payant comptant.
- Limites : coût à intégrer dans la marge de l'opération financée ; suppose des fournisseurs facturant en bonne et due forme.
5. Le crowdfunding
Le financement participatif par prêt met votre entreprise en relation avec des prêteurs particuliers ou institutionnels via une plateforme régulée.
Les montants vont de quelques dizaines à quelques centaines de milliers d'euros, sur 1 à 5 ans, avec une décision en quelques jours et un déblocage après la période de collecte.
C'est une option intermédiaire : plus rapide que la banque, plus capacitaire que les outils à l'usage.
- Avantages : montants significatifs sans garantie réelle dans la plupart des cas, délais raisonnables, effet de communication possible autour de la collecte.
- Limites : taux généralement supérieurs au crédit bancaire, projet exposé publiquement, échec de collecte possible, frais de plateforme.
6. Le revenue-based financing
Une avance remboursée non pas en mensualités fixes mais en pourcentage du chiffre d'affaires encaissé. Vous remboursez plus quand l'activité est forte, moins quand elle ralentit.
L'outil est né pour les modèles à revenus récurrents ou prévisibles, SaaS, e-commerce, abonnements, dont les flux se prêtent à une analyse automatisée.
La décision se prend en quelques jours sur la base de vos données de facturation et d'encaissement.
- Avantages : remboursement aligné sur l'activité réelle, pas de dilution ni de garantie personnelle, décision rapide.
- Limites : coût total souvent élevé une fois rapporté en taux annuel, réservé aux modèles à revenus récurrents et traçables, montants indexés sur le chiffre d'affaires.
7. L'apport en compte courant d'associé
Le financement interne : un associé prête à la société, avec ou sans intérêts, remboursable selon les termes d'une convention.
C'est la solution la plus rapide et la plus souple qui existe, mobilisable en un virement, et souvent le premier réflexe dans les jeunes PME.
Elle a pourtant un coût invisible : chaque euro apporté est un euro d'épargne personnelle exposé au risque de l'entreprise.
- Avantages : immédiat, sans dossier, conditions librement définies, intérêts déductibles dans les limites fiscales
- Limites : plafonné par le patrimoine des associés, concentre le risque personnel et professionnel au même endroit, formalisme de la convention à respecter, remboursement parfois bloqué par les covenants bancaires existants
À noter, deux absents volontaires de cette liste :
- Le découvert autorisé, qui reste un produit bancaire (souvent le plus cher, comme le détaille notre comparatif des taux de prêt professionnel)
- Les dispositifs publics type Bpifrance, qui transitent le plus souvent par votre banque et relèvent d'une logique de garantie plus que de circuit alternatif.
Comment Defacto finance les PME : rapide, équitable, flexible
Defacto propose trois des sept options ci-dessus : le financement de factures clients, le financement de factures fournisseurs et le prêt de trésorerie digital. Defacto est un société de financement régulée par l'ACPR qui a financé plus de 1,5 milliard d'euros pour plus de 20 000 PME depuis 2021.
Les avantages concrets :
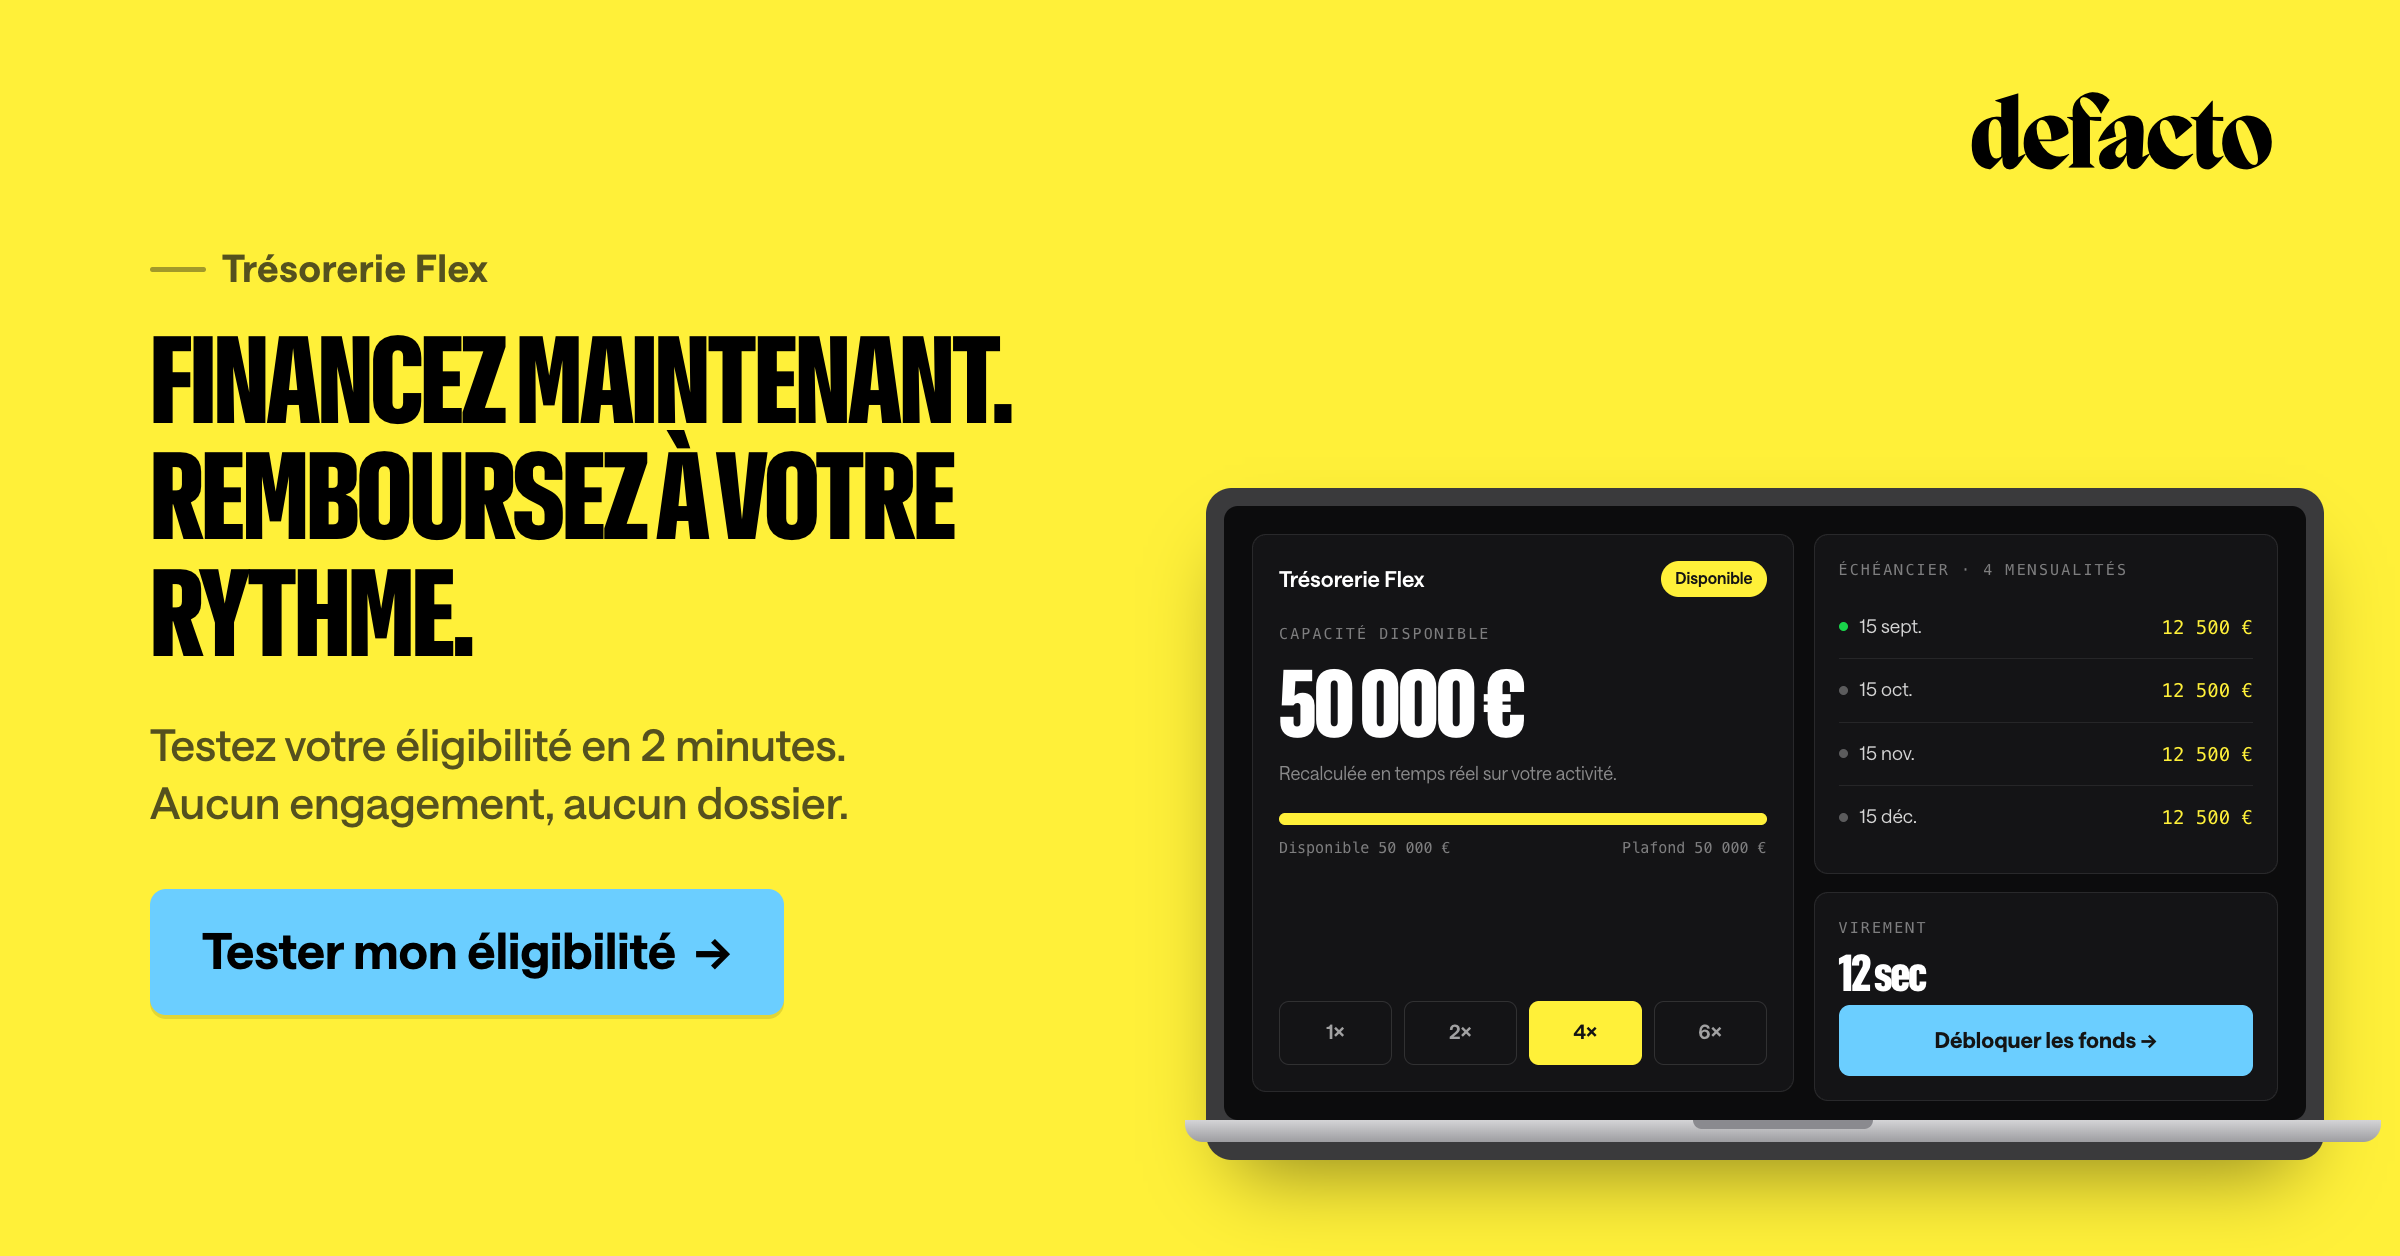
- Rapide : vous connectez vos données bancaires via une connexion sécurisée DSP2, plus de 150 indicateurs sont analysés en temps réel, et la décision d'éligibilité tombe en 27 secondes.
Les fonds sont versés par virement instantané. - Équitable : le coût total est affiché avant toute validation, la tarification est à l'usage, sans frais de dossier, sans frais de non-utilisation, sans garantie personnelle du dirigeant, et le remboursement anticipé est libre.
L'analyse repose sur vos flux réels, pas uniquement sur les bilans passés : une grille différente de la grille bancaire, ce qui explique que des dossiers refusés en banque soient finançables ici, et inversement. - Flexible : financement de factures clients ou fournisseurs à l'unité avec des maturités de 3 à 120 jours, ou prêt Trésorerie Flex de 1 000 à 50 000 € remboursable sur 3 à 6 mois.
Pas de programme imposé, pas d'engagement de volume : vous activez ce dont vous avez besoin, quand vous en avez besoin.
Defacto se positionne en complément de vos lignes bancaires existantes, pas à leur place. La banque finance vos actifs longs ; Defacto finance votre cycle d'exploitation, à la vitesse où il tourne.
Financer sa trésorerie sans passer par sa banque : le bon outil pour le bon besoin
Financer sa trésorerie sans passer par sa banque n'est ni un contournement ni un aveu de faiblesse : c'est de l'appariement. La banque finance les actifs longs aux meilleures conditions du marché ; les sept outils de cet article financent le cycle d'exploitation à la vitesse où il tourne.
La maturité financière d'une PME ne se mesure pas au nombre de ses financements, mais à la justesse de chaque appariement entre un besoin et un outil.
Un dernier conseil, le plus important : testez votre dispositif avant d'en avoir besoin. Une éligibilité vérifiée, un compte ouvert, un premier financement de facture réalisé à froid : le jour où le creux arrive, vous activez en quelques minutes ce que d'autres commencent à chercher.
Le pire moment pour découvrir une solution de financement est celui où l'on en a besoin.
FAQ : Financer sa trésorerie sans banque
Quel est le financement le plus rapide pour une PME ?
Hors apport des associés, le prêt de trésorerie digital et le financement de factures en ligne : chez les acteurs les plus avancés, l'analyse d'éligibilité se fait en quelques secondes via connexion bancaire sécurisée, et les fonds arrivent par virement instantané le jour même.
Viennent ensuite le crowdlending (quelques jours à quelques semaines, collecte comprise), puis l'affacturage (2 à 4 semaines d'audit du poste client). Le crédit bancaire de trésorerie se compte en semaines, instruction et comité compris.
Le financement non bancaire est-il plus cher que le crédit bancaire ?
Pas nécessairement, et la comparaison en taux brut est souvent trompeuse. Un crédit bancaire affiche un taux nominal bas mais y ajoute frais de dossier, garanties et pénalités de sortie ; un financement à l'usage se paie sur la durée réelle du besoin, sans frais fixes.
Financer 45 jours de décalage avec un outil court terme peut coûter moins cher en euros qu'un prêt amortissable conservé 5 ans, même à taux nominal supérieur. Le seul comparatif valable : le coût total en euros, sur la durée réelle du besoin.
Que faire après un refus de crédit bancaire ?
D'abord comprendre le motif : plafond d'exposition, secteur, garanties insuffisantes ou fragilité réelle du dossier n'appellent pas la même réponse.
Ensuite, faire analyser votre situation par un modèle différent : les financeurs digitaux évaluent les flux bancaires réels plutôt que les seuls bilans passés, et aboutissent régulièrement à d'autres conclusions que la grille bancaire.
Enfin, si le refus reflète une vraie fragilité, la traiter avant de réemprunter : un diagnostic de santé financière identifie le déséquilibre en quelques minutes.
Ces financements sont-ils cumulables avec un prêt bancaire existant ?
Oui, et c'est la configuration normale d'une PME bien financée : un crédit bancaire amortit les investissements, des outils à l'usage absorbent les décalages du cycle d'exploitation.
Deux points de vigilance : vérifiez que vos contrats bancaires ne comportent pas de covenants limitant les financements complémentaires ou les remboursements de comptes courants, et évitez d'empiler plusieurs financements sur le même sous-jacent, une même facture ne se finance qu'une fois.
Explorez d'autres articles
Financement de la chaîne d'approvisionnement : comment sécuriser ses achats
Escompte, affacturage ou cession Dailly : quelle solution pour financer vos factures ?