BlogVêtements pour chefs en Alsace : comment financer son stock et ses factures sans affacturage ?
Que ce soit pour vos paiements, votre stock ou votre trésorerie, nos solutions de financement vous aident à avancer sereinement.
Vêtements pour chefs en Alsace : comment financer son stock et ses factures sans affacturage ?
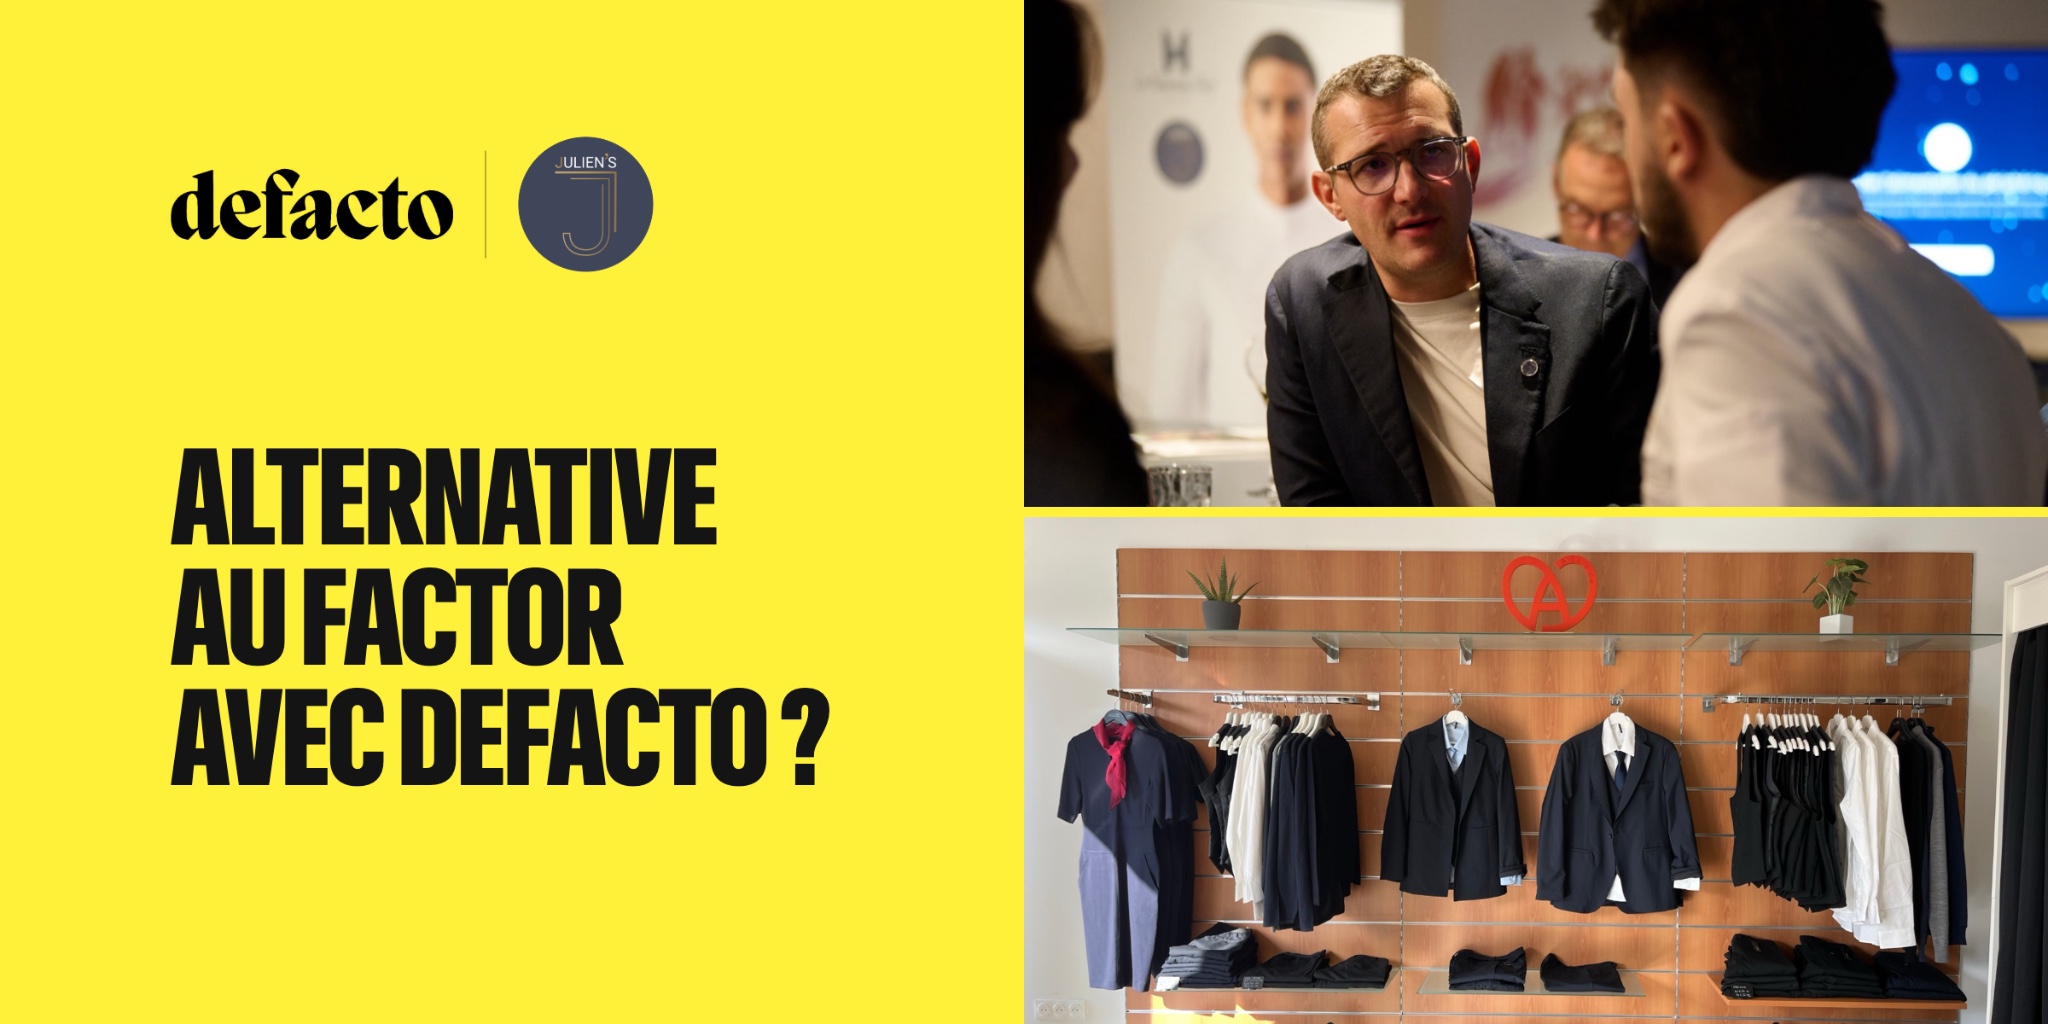
Basée à Holtzheim, en Alsace, Julien's habille les chefs, pâtissiers et professionnels de la restauration. Derrière chaque commande, il faut acheter les produits, financer le stock et payer les fournisseurs avant d'encaisser les ventes. Après plusieurs années avec un factor, son dirigeant, Julien Hasenclever, a choisi une alternative à l'affacturage : Defacto. Une solution qui lui permet de financer ses achats et ses factures clients, sans perdre la main sur sa trésorerie.
En bref
- Entreprise : Julien's
- Secteur : vêtements professionnels pour les métiers de bouche
- Localisation : Holtzheim, Bas-Rhin (67)
- Création : 2011
- Solutions utilisées : financement des factures fournisseurs et des factures clients avec Defacto
Julien's : une PME alsacienne au service des métiers de bouche
L'histoire de Julien's commence en 2011, avec un produit bien précis : la toque de chef.
À l'époque, Julien Hasenclever crée son entreprise avec un associé issu de la restauration. Leur activité se concentre sur les toques de table pour les traiteurs et les toques en tissu pour les cuisines professionnelles.
En 2014, Nathalie rejoint l'aventure et Julien's devient le représentant exclusif en France de Le Nouveau Chef, marque néerlandaise de vêtements pour les métiers de bouche.
Après le Covid, Julien rachète la partie néerlandaise et relance l'activité.
L'activité se développe : Aujourd'hui, Julien's équipe aussi bien des chefs étoilés que des boulangers, pâtissiers, traiteurs, écoles hôtelières et professionnels de la restauration collective.
Le tout sans équipe commerciale dédiée. Ce sont les clients qui viennent directement à l'entreprise.
Mais pour répondre à leurs commandes, Julien doit pouvoir acheter au bon moment, même lorsque les règlements n'arrivent que plusieurs semaines plus tard.
Pourquoi le financement du stock est-il un défi pour une PME textile ?
Dans le vêtement professionnel, les dépenses arrivent souvent bien avant les recettes.
Pour Julien's, trois contraintes pèsent particulièrement sur la trésorerie.
1. Acheter et personnaliser les produits avant de les vendre
Les toques sont commandées en grandes quantités : près de 100 000 pièces par an sur deux références.
Les vêtements sont personnalisés par des brodeurs et sérigraphes locaux selon les besoins des clients.
Entre l'achat des produits, leur personnalisation et leur livraison, plusieurs dépenses doivent être engagées avant de pouvoir encaisser les ventes.
C'est tout l'enjeu du financement de stock : disposer de suffisamment de trésorerie pour passer les commandes sans attendre les paiements des clients.
2. Des commandes de plus en plus difficiles à anticiper
Historiquement, certains moments de l'année étaient plus prévisibles, notamment la rentrée des écoles hôtelières.
Une école peut, par exemple, passer commande fin mai pour une livraison en août. Entre-temps, Julien doit acheter les vêtements et organiser leur personnalisation, sans pouvoir facturer les produits avant leur livraison.
Mais cette saisonnalité est devenue moins fiable.
« Depuis 2026, il n'y a plus aucune logique », constate Julien.
Pour une PME qui doit gérer son BFR saisonnier, cette imprévisibilité complique les achats et la gestion de trésorerie.
3. Des délais de paiement qui varient selon les clients
Depuis 2024, Julien encourage davantage ses clients à régler leurs commandes à l'avance.
Il parvient notamment à obtenir des prépaiements sur certaines commandes importantes. Mais tous les clients ne peuvent pas payer immédiatement. Sur les plus petites commandes, les conditions de règlement se négocient au cas par cas.
À ces contraintes s'ajoutent des imprévus extérieurs. En 2026, la crise du détroit d'Ormuz perturbe l'activité : un client représentant 50 000 € de chiffre d'affaires annuel s'arrête, tandis que l'acheminement des toques est temporairement menacé.
« Il faut prendre des décisions là, tout de suite. »
Pourquoi Julien a-t-il choisi une alternative à l'affacturage ?
Pendant plusieurs années, Julien a utilisé l'affacturage auprès d'un établissement bancaire.
Le principe : une entreprise mobilise ses factures clients pour obtenir de la trésorerie avant leur échéance.
Cette solution fonctionnait lorsque Julien's travaillait avec quelques gros clients réguliers.
Mais à mesure que son activité évoluait, Julien s'est heurté à deux limites.
Le factor ne finance pas tous les clients
Dans un contrat d'affacturage classique, le factor évalue les clients et fixe les conditions dans lesquelles leurs factures peuvent être financées.
Pour une PME dont les clients changent régulièrement, cette sélection peut devenir contraignante. Julien voulait pouvoir développer son activité sans dépendre systématiquement des décisions de son factor pour financer ses créances.
L'affacturage ne répond pas à son besoin de financement des achats
L'autre difficulté concerne le stock. L'affacturage classique permet d'anticiper le règlement de factures clients. En revanche, il ne finance pas directement les factures fournisseurs nécessaires à l'achat des marchandises.
Or, pour Julien's, le besoin de trésorerie commence souvent bien avant l'émission de la facture client.
Lorsque son plus gros client cesse de travailler avec lui, le contrat d'affacturage perd une grande partie de son intérêt. Julien décide d'y mettre fin.
Il lui faut alors une solution plus souple, capable de financer aussi bien ses achats que ses ventes.
Affacturage ou Defacto : quelles différences pour une PME ?
| Affacturage classique | Defacto | |
|---|---|---|
| Besoins financés | Factures clients | Factures fournisseurs et factures clients |
| Analyse du financement | Évaluation des débiteurs et des factures | Analyse de l'activité de l'entreprise à partir de plus de 150 indicateurs |
| Engagement | Souvent un contrat annuel et des frais fixes | Sans engagement, financement à la facture |
| Délai | Variable selon le contrat et les vérifications | Réponse en 1 minute, fonds disponibles en quelques minutes |
| Limites | Certaines factures clients peuvent être exclues | Plafond de financement défini selon l'activité et les données financières, remboursement à échéance fixe |
Pour Julien, l'intérêt d'une alternative à l'affacturage ne se limite donc pas à la rapidité. Il s'agit surtout de pouvoir financer ses dépenses au rythme réel de son entreprise.
Comment Julien's finance son stock et ses factures fournisseurs avec Defacto
Début 2026, un conseiller qui accompagne des dirigeants d'entreprise lui parle de Defacto.
L'un de ses autres clients utilise déjà la solution via Axonaut. Julien décide de faire un premier essai avec ses factures fournisseurs. Sans le connaître, Defacto lui ouvre une enveloppe de financement. « Ça, c'était la prise de confiance. »
Julien commence alors à utiliser Defacto pour régler ses achats professionnels.
Chaque semaine, il finance ses factures fournisseurs : achats de vêtements professionnels, prestations de broderie, sérigraphie et autres fournitures.
Ce fonctionnement lui permet de payer ses fournisseurs tout en conservant de la trésorerie pour ses autres dépenses.
Plutôt que d'immobiliser immédiatement ses liquidités dans les achats de stock, Julien peut répartir ses besoins de financement au fil des commandes.
Financer les factures clients pour ne plus attendre les règlements
En octobre 2026, Julien's commence également à utiliser le financement des factures clients proposé par Defacto.
Cette fois, le besoin est différent : l'entreprise a déjà livré et facturé son client, mais le règlement n'est pas attendu immédiatement.
Julien finance une première facture. « Les fonds m'ont donné une bouffée d'oxygène. »
Il dispose désormais de deux leviers complémentaires :
- Le financement des factures fournisseurs pour acheter ses marchandises, payer ses prestataires et préparer les commandes.
- Le financement des factures clients pour anticiper des encaissements et éviter d'attendre les échéances de paiement.
L'intérêt est de pouvoir choisir le financement adapté à chaque situation, sans dépendre uniquement des factures clients comme avec son ancien contrat d'affacturage.
Moins de temps passé sur la trésorerie, plus de temps pour son entreprise
Pour Julien, le sujet dépasse la question du financement. Ce qui compte, c'est aussi le temps consacré à chercher des solutions, surveiller les échéances et arbitrer les paiements.
Autant d'heures qu'il préférerait passer auprès de ses clients et au développement de Julien's.
« Le coût de la fluidité, il n'a pas de coût. Je perds mon temps à faire autre chose que ce que je devrais faire. »
Avec Defacto, Julien peut financer ses achats ou ses factures clients en fonction des besoins du moment.
Son objectif pour 2027 : stabiliser l'activité et faire de Defacto son principal outil de financement, en remplacement de son ancien factor.
Pour les autres dirigeants de PME confrontés aux mêmes décalages de trésorerie, son retour est simple :
« Pour moi, c'est un super outil, qu'on ait l'achat et la vente, ou seulement l'un des deux. »
Son mot de la fin :
« Vous m'avez permis de respirer. »
FAQ : financement de stock et alternative à l'affacturage
Peut-on financer du stock sans passer par l'affacturage ?
Oui. Le financement de stock peut notamment passer par le financement des factures fournisseurs. Cette solution permet de régler un achat de marchandises tout de suite et de rembourser le financement à une échéance prévue. Elle évite ainsi de mobiliser immédiatement toute la trésorerie de l'entreprise.
Quels sont les inconvénients de l'affacturage pour une PME ?
L'affacturage classique peut présenter plusieurs contraintes : sélection des clients finançables, frais fixes, engagement contractuel ou encore financement limité aux créances clients. Pour une PME dont les besoins concernent aussi les achats et le stock, ces limites peuvent justifier la recherche d'une solution complémentaire ou d'une alternative à l'affacturage.
Comment financer ses factures fournisseurs ?
Le financement de factures fournisseurs permet à une entreprise de faire financer certaines de ses dépenses professionnelles, comme l'achat de marchandises ou le règlement de prestataires. Le fournisseur est payé et l'entreprise rembourse le financement à l'échéance convenue. C'est une solution pour mieux gérer les décalages entre les dépenses et les encaissements.
Quelle alternative à l'affacturage choisir pour une PME ?
Tout dépend du besoin de trésorerie. Si l'entreprise cherche uniquement à anticiper ses règlements clients, plusieurs solutions de mobilisation de créances existent. Si elle doit également financer ses achats et son stock, une solution comme Defacto peut être plus adaptée, puisqu'elle permet de financer les factures fournisseurs et les factures clients.
Pour aller plus loin
Explorez d'autres articles
Vêtements pour chefs en Alsace : comment financer son stock et ses factures sans affacturage ?
Crédit vendeur : définition, fonctionnement et conditions