Que ce soit pour vos paiements, votre stock ou votre trésorerie, nos solutions de financement vous aident à avancer sereinement.
Le crédit au temps des agents IA
Tout le monde parle d'IA et d'agents IA. Soit c'est une menace qui va détruire tous les emplois, soit un miracle qui va tout régler. J'ai envie de raconter ce qui se passe vraiment, de l'intérieur d'un établissement financier.
Je suis Matteo, Chief Risk Officer chez Defacto. Voici ce que nous avons construit.
Defacto est une fintech européenne qui finance les PME par API, directement intégrée aux plateformes qu'elles utilisent déjà. Nous travaillons avec l'IA depuis un moment, nous avons misé à fond sur Claude Code pour l'engineering au T4 2025, puis nous sommes passés entièrement à l'agentique au T2 2026 : des agents prennent désormais de vraies décisions dans toute l'entreprise, de l'octroi de crédit, du recouvrement et du contrôle interne jusqu'au customer success et au rapprochement comptable.
En un an, le nombre d'entreprises entrant dans notre funnel a doublé. Nous avons lancé de nouveaux produits et commencé à travailler sur une licence bancaire européenne (nous sommes aujourd'hui une « Société de Financement » française). Pourtant, notre effectif est seulement passé de 27 à 30 personnes. Voici comment, et ce que nous avons appris en construisant, en managant et en pilotant nos agents.
Pourquoi
Les règles atteignent un plafond
Chez Defacto, des agents IA prennent désormais de vraies décisions tout au long de notre chaîne de crédit : à l'octroi, au recouvrement, au contrôle interne et dans les outils que nos équipes utilisent au quotidien. Ils accordent, refusent ou escaladent, mais toujours dans le cadre d'une délégation de pouvoir que nous avons rédigée, la même que celle qu'on confierait à un analyste plus junior.
Nous en sommes arrivés là parce que les règles plafonnent dans le crédit aux PME. Les PME européennes publient des états financiers très hétérogènes, beaucoup ont un historique de crédit très mince, les données sont éclatées d'un pays à l'autre (en France, il n'existe même pas de bureau de crédit privé), et nos partenaires attendent une réponse par API en quelques secondes. Un jeu de règles sait dire non vite. Il a du mal à bien dire oui. Chaque nouvelle règle corrigeait un cas particulier et créait deux refus injustifiés.
Trois formes d'IA chez un prêteur
Chez un prêteur, l'IA intervient généralement à trois endroits :
- L'IA au service des humains : des agents qui prennent ou préparent des décisions dans un cadre défini. C'est le sujet de cet article.
- L'IA dans les outils : des modèles appelés par API qui catégorisent les transactions bancaires, extraient les données des états financiers et des factures, identifient les contreparties ou bloquent les comportements suspects. Ils vivent dans la chaîne technique plutôt que dans le cadre de décision : parfois ils remplacent des règles déterministes, parfois ils s'y ajoutent, souvent ils transforment simplement des données brutes en KPI.
- L'IA dans les produits : les outils que vos clients utilisent sur votre plateforme. Nous l'avons explorée, mais c'est une autre histoire.
La vie d'un client chez un prêteur se résume en trois étapes :
- Onboarding : vérifier qui il est et si nous pouvons travailler avec lui.
- Prêt : décider combien prêter, puis suivre comment ça se passe.
- Recouvrement (si besoin) : se faire rembourser quand un paiement est en retard.
Chaque étape implique une décision de risque, et c'est là que se trouvent nos agents.
Aujourd'hui, nos agents couvrent 11 départements :
- En risque : revue documentaire, octroi, suivi du portefeuille, suivi des clients et des transactions, contrôle interne et conformité, recouvrement, analyses post-mortem et (évidemment !) un agent qui contrôle la qualité des décisions des autres. Nos huit agents risque ont chacun leur propre politique, qui en est généralement déjà à plus de sa dixième version.
- Ailleurs : ventes, onboarding et rapprochement comptable.
- Et ceux de chacun : les agents que chaque collaborateur construit pour lui-même, des petits chiefs of staff en quelque sorte.

Comment
Les agents ont un CAP
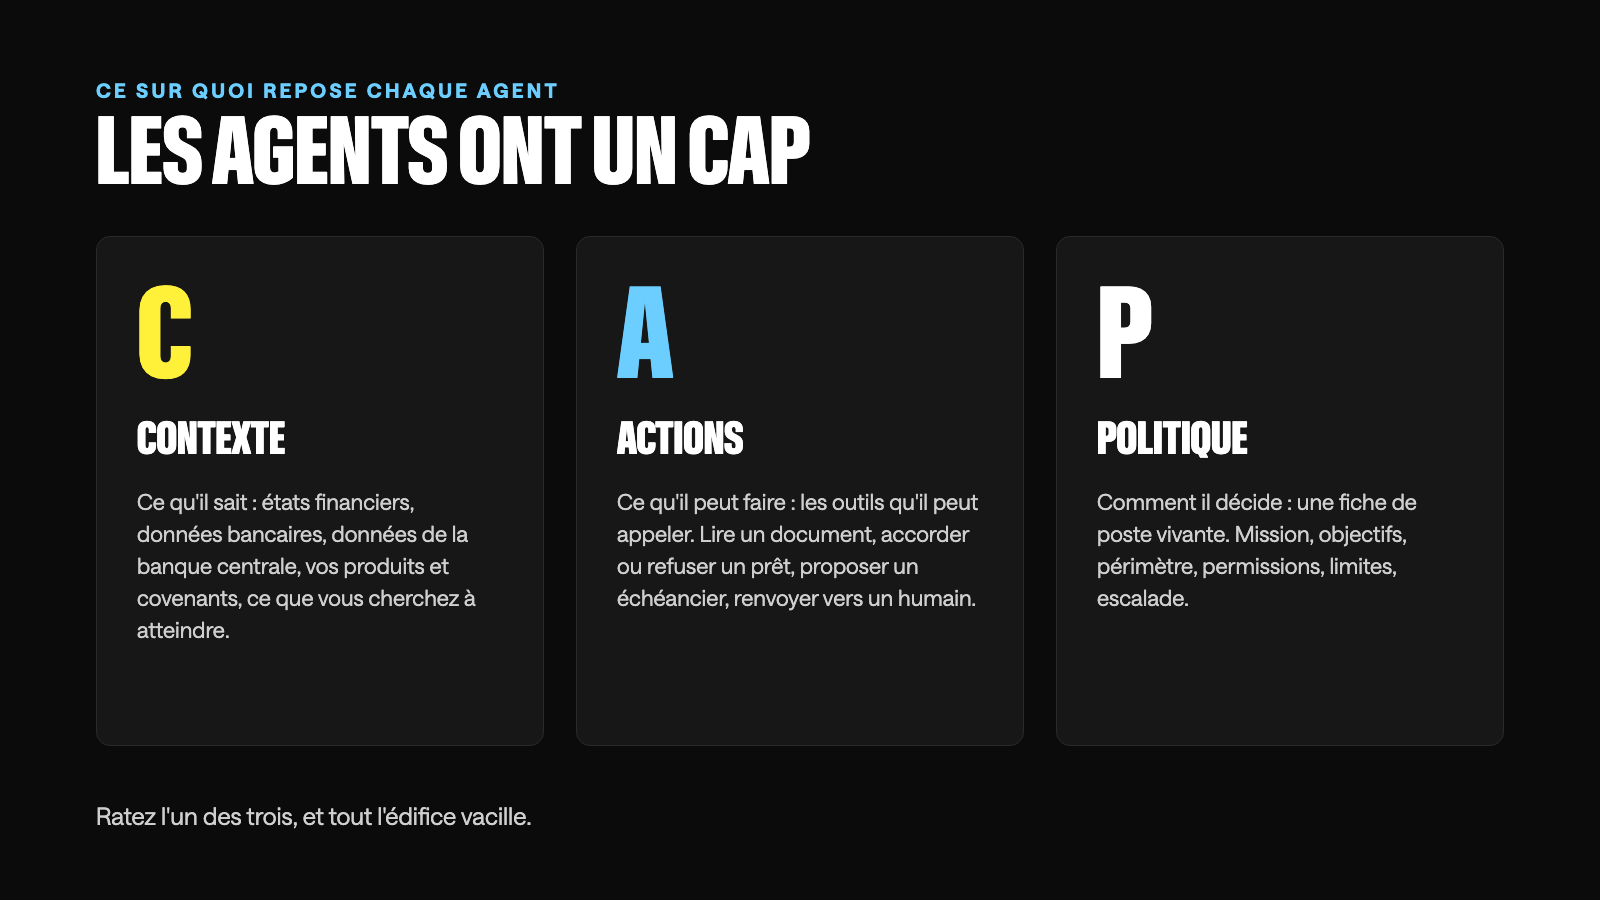
Chaque agent que nous construisons repose sur trois éléments. On pourrait l'appeler CAP : Contexte, Actions, Politique.
- Contexte. Ce que l'agent sait : les états financiers de l'emprunteur, ses données bancaires, les données de la Banque de France, nos produits et leurs covenants, ce que nous cherchons à atteindre. Un agent sans contexte n'est rien. Il raconte même parfois n'importe quoi.
- Actions. Ce qu'il peut faire : les API et les outils qu'il a le droit d'appeler. Lire un document, interroger une base de données, accorder ou refuser un prêt, préparer un nouvel échéancier, envoyer des mises en demeure avant une procédure judiciaire une fois qu'un humain a validé, envoyer un e-mail, renvoyer vers un humain.
- Politique. Comment il décide. Un ensemble fermé d'issues possibles (pour l'octroi : accorder, refuser, escalader), des tranches d'exposition au-delà desquelles un humain décide toujours, et des règles de limites qu'il ne peut pas contourner. Ce qu'il peut faire et, tout aussi important, ce qu'il ne doit jamais faire. Concrètement, chaque agent a une fiche de poste vivante : mission, objectifs, périmètre, permissions, limites, escalade.
« Agentique » ne veut pas dire que le modèle fait ce qu'il juge bon. Cela veut dire qu'il agit dans le cadre d'une délégation de pouvoir que nous avons rédigée, versionnée et que nous pouvons auditer. Ratez l'un des trois piliers, et tout l'édifice vacille.
Certaines décisions sont simples, d'autres non. La revue d'un document administratif a deux dimensions : est-ce le bon modèle de document, et est-il à jour ? Évaluer si quelqu'un va vous rembourser, et pourquoi, c'est un tout autre niveau : énormément de contexte, énormément de données d'open finance, et pour chaque prêteur ses propres produits, covenants et règles de rentabilité. Vérifier un document, c'est cocher des cases. Décider qui obtient du crédit, c'est du jugement. Et avant qu'un agent puisse utiliser votre jugement, il faut l'écrire.
Trois niveaux, comme à l'hôpital
Notre chaîne de décision fonctionne comme un hôpital. Les règles et les outils ciblés sont l'infirmier d'accueil qui fait le tri, l'agent est le médecin traitant, et un responsable crédit senior est le spécialiste appelé pour les cas difficiles.
- Règles et outils (le tri) : éligibilité, KYB, contrôles anti-fraude, catégorisation des transactions…
- L'agent (le médecin traitant) : lit les états financiers et le contexte, fixe une limite, rédige une note de décision argumentée, fait une revue de presse…
- L'humain (le spécialiste) : les escalades et toute exposition au-delà de la tranche de l'agent.
L'ordre compte. Les règles et les outils d'IA à périmètre étroit passent en premier : peu coûteux, auditables, avec peu de place pour les hallucinations. L'agent ne voit que les dossiers qui ont passé le tri, et les humains ne voient que ce que l'agent n'a pas pu trancher.
Le recouvrement suit la même logique plus tard dans la vie du prêt : un agent trie les dossiers en retard avant qu'ils n'atteignent un certain niveau de retard, et des personnes prennent en charge les conversations qui nécessitent un humain. L'agent lit aussi les comportements, pas seulement les soldes :
- Un emprunteur qui tient ses promesses bénéficie de patience.
- Celui qui ne tient pas une promesse de paiement, ou qui rejette un prélèvement qu'il a lui-même autorisé, fait preuve de ce que beaucoup appelleraient de la mauvaise foi, et remonte rapidement l'échelle d'escalade.
Certaines actions ont une portée juridique. Notre agent de recouvrement envoie des mises en demeure, mais uniquement quand le dossier a atteint le stade contentieux, qu'aucun paiement n'a été fait ni programmé, et que l'escalade est allée à son terme, y compris un avertissement explicite avec une échéance non respectée. Chaque mise en demeure cite ses preuves, passe par un second relecteur IA qui la confronte à la politique, et attend la validation d'un humain avant de partir.
Construire un agent prend environ six semaines
Techniquement, notre système nous permet de créer un agent en moins d'une minute. Un agent utile et performant, c'est une autre histoire : un agent mature, prêt pour la production, nous demande environ 4 à 6 semaines. On peut toujours accélérer, mais si vous voulez couvrir la plupart des cas et faire confiance à son autonomie, c'est le calendrier qui fonctionne pour nous, dans un secteur très réglementé. Évidemment, cela dépend de l'environnement de chacun : automatiser des réponses à des e-mails est plus simple (et fait très 2025), alors qu'automatiser des décisions en chirurgie à cœur ouvert vous prendra sans doute plus longtemps.
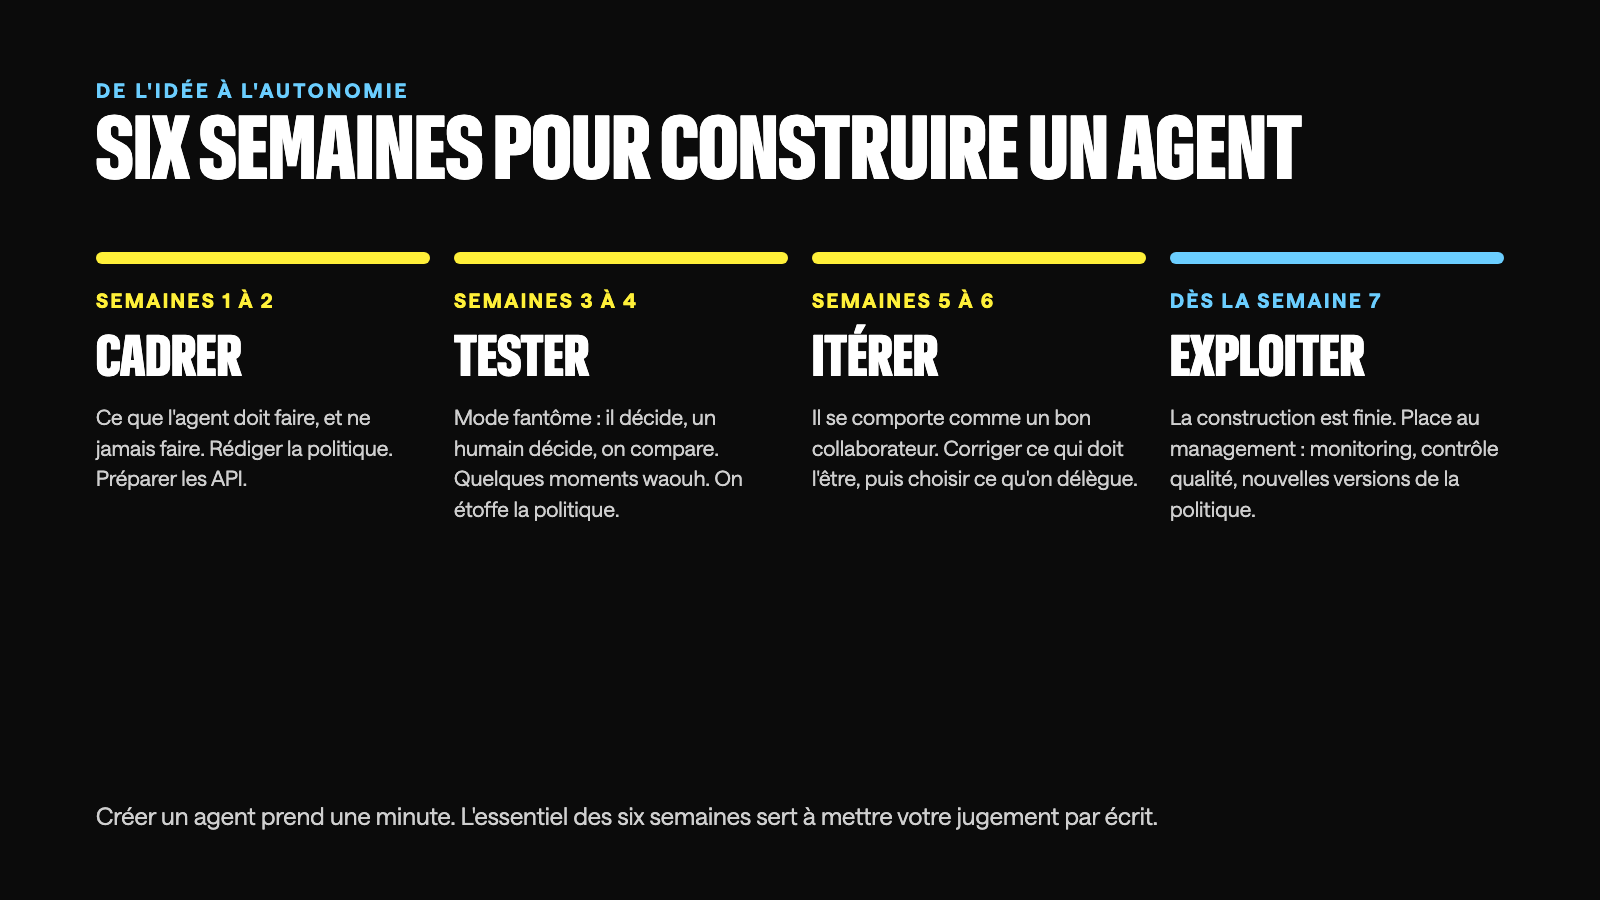
- Semaines 1 et 2 : cadrer. Ce que nous voulons que l'agent fasse, et ne fasse pas (très important). Rédiger la politique, s'assurer que les API sont prêtes.
- Semaines 3 et 4 : tester. Il est quasiment en production et on lui soumet de plus en plus de cas. On réalise que les LLM ne sont pas une solution miracle, et qu'ils ne prendront pas le pouvoir de sitôt. Mais on a aussi quelques moments « waouh », et on étoffe la politique.
- Semaines 5 et 6 : itérer. Il fonctionne plutôt bien et se comporte comme un bon collaborateur : on repère ce qui peut être amélioré et on fait évoluer la politique. Puis on se demande ce qui peut être entièrement délégué, car on voit revenir des situations similaires où l'agent a raison presque à chaque fois, et où la politique les couvre suffisamment bien. Passé ce cap, la construction est terminée et on manage l'agent au quotidien.
Rédiger la politique est l'étape la plus humble. Comment mettre sur papier vos décisions de tous les jours ? Une grande partie se trouve dans votre tête : implicite, devenue une seconde nature. L'écrire vous oblige à remettre en question tout ce que vous pensiez savoir.
La façon de tester dépend de ce que vous construisez. Un outil destiné aux utilisateurs, comme une nouvelle fonctionnalité de tableau de bord, se teste facilement en conditions réelles avec des retours, mais on ne peut pas le backtester. Un outil interne, comme un LLM qui relit les documents envoyés par les clients, peut être backtesté sur le travail manuel passé, mais le tester en conditions réelles demande du volume.
Avant qu'un agent agisse sur quoi que ce soit de réel, il tourne en mode fantôme : il décide, un humain décide, et on compare. Chaque nouvelle version de la politique est testée sur un ensemble de cas dont on connaît déjà la bonne réponse. Et il y a toujours un bouton d'arrêt pour repasser en manuel.
Construire pour des modèles qui changent
Les modèles vont et viennent. Un fournisseur tombe en panne, ou publie une version moins bonne du jour au lendemain. Nous ne dépendons donc jamais d'un seul : nos agents tournent sur une plateforme où les modèles sont interchangeables, avec un basculement automatique d'un fournisseur à l'autre, open source compris. Nos données sont hébergées chez un prestataire qui nous garantit la conformité RGPD. Et chaque agent est testé par rapport à sa politique, si bien qu'un changement de modèle se voit dans le monitoring avant de se voir dans le portefeuille.
Manager une équipe de juniors qui ne se fatiguent jamais
Manager des agents demande beaucoup de travail. C'est comme manager des personnes, sans les émotions et sans avoir à se répéter. On a l'impression de diriger une équipe de juniors, sauf qu'ils ne sont jamais fatigués. À proprement parler, ils n'apprennent pas d'une exécution à l'autre : c'est votre politique qui apprend. Écrivez une règle une fois, et elle est appliquée sur chaque dossier, à chaque fois, jusqu'à ce que vous la changiez.
Mais ils ont clairement besoin d'un cadre.
- Évitez l'effet Frankenstein. Chaque cas particulier que vous corrigez ajoute un membre. Quelques mois plus tard, votre politique est un monstre fait de pièces détachées : il marche encore, mais personne ne sait dans quelle direction. Les agents se mettent à faire n'importe quoi, parce que la politique est n'importe quoi. Le remède : être extrêmement explicite. Ne les laisser faire que ce qui est explicitement autorisé, et jamais ce qui est explicitement interdit.
- Pas de couteau suisse. Un agent qui fait tout est difficile à construire et un cauchemar à contrôler. De petits agents spécialisés, avec une mission étroite, sont bien plus faciles à cadrer, à tester et à qui faire confiance.
- La marge de manœuvre dépend des enjeux. Sur un petit périmètre, on peut laisser de la latitude. La revue documentaire va au-delà de sa mission ? Pas grave. Au pire, l'en-tête ne lui plaît pas.
- Les grosses tâches ont besoin d'un cadre. Donnez-lui quatre ans de relevés bancaires sans périmètre, et vous obtiendrez n'importe quoi. Financement adossé à des actifs, découvert, cartes, prêts amortissables : la façon de catégoriser les transactions et de lire les tendances dépend entièrement de votre cas d'usage. Donnez-leur un cadre, sinon ils n'analyseront pas la situation comme vous en avez besoin.
Vous domptez un généraliste. Le harnais, c'est votre travail.
Chaque agent rend des comptes à une équipe, comme n'importe quel collaborateur. Les nôtres dépendent de l'équipe risque, dont le responsable assume chacune de leurs décisions, exactement comme pour un analyste humain.
Comment piloter un agent ?
Les équipes risque savent déjà gouverner un scorecard : le valider, le suivre, le challenger. Les superviseurs européens ont depuis longtemps fixé leurs attentes, du guide de la BCE sur les modèles internes aux orientations de l'ABE sur l'octroi et le suivi des prêts.
Les agents méritent la même rigueur, avec quatre questions auxquelles je reviens sans cesse :
- Quelle part ai-je entièrement déléguée ? La part des décisions qui ne nécessitent plus de double regard systématique. C'est la vraie mesure de l'autonomie.
- Combien de situations ma politique couvre-t-elle ? L'agent sait-il catégoriser ce qu'il fait ? Si oui, chaque situation a une action et un résultat attendu clairs. Sinon, gare aux comportements étranges : « Je ne savais pas quoi faire parce que ce n'était pas précisé, alors je suis parti en freestyle. »
- Son comportement est-il stable dans le temps ? Je compare les actions finales des agents d'une version de politique à l'autre. Ai-je introduit sans le savoir un changement qui a doublé les refus ? Envoie-t-il maintenant des e-mails alors qu'il devrait renvoyer vers un humain ? Le même contrôle s'applique quand le modèle sous-jacent est mis à jour : nouveau modèle, même politique, comportement différent.
- À quel point suis-je d'accord avec lui ? Sans doute la question la plus importante. Mettez en place une boucle de retour structurée dès la mise en production, même sur un POC. Chaque revue enregistrée en un clic : l'agent raisonne-t-il et agit-il comme je l'attendais ? Suivez le taux de retard des prêts décidés par l'agent par rapport à ceux décidés par des humains, dès le premier jour.
C'est là que l'interface devient, étonnamment, une pièce maîtresse. Pas besoin de quelque chose de sophistiqué. Branchez-la sur votre back-office existant. Faites en sorte que l'agent vous envoie un e-mail auquel vous répondez Oui ou Non avec un commentaire. Intégrez-la à Slack, Teams, Word, peu importe. MCP vous offre cette liberté : profitez-en.
Et alors ?
Le vrai gain, c'est la standardisation
Le gain de temps est réel, mais il porte sur des tâches répétitives à faible valeur. Construire des agents pour les décisions du quotidien reste beaucoup de travail, et une grande partie de votre temps bascule simplement vers la revue de ce qu'ils font. Les gains visibles arrivent en premier : du temps libéré, des délais plus courts, des réactions plus rapides. Mais le plus gros bénéfice est ailleurs.
- Des décisions standardisées. La même politique appliquée de la même façon sur chaque dossier. Fini le « ça dépend de qui l'a traité ».
- Un double regard sur tout. Chaque action est vérifiée, par un second agent ou par un humain. Les banques appellent cela le principe des quatre yeux : aucune action ne compte tant qu'un second relecteur ne l'a pas vérifiée. Chez nous, ce second regard est soit un autre agent, soit un humain. Pendant les premières semaines d'un agent, ce sont des humains sur tout.
- Moins de risque opérationnel. Plus de collaborateur fatigué un vendredi après-midi qui commet une erreur évitable. Les agents ratent bien moins de choses que nous dans un dossier de 200 pages, et ne sautent jamais une étape par épuisement. Et pas de risque de personne clé : quand une personne centrale du recouvrement est partie, le recouvrement a tenu, parce que le processus vivait dans la politique, pas dans la tête d'une seule personne.
- Une traçabilité parfaite. Chaque décision est accompagnée de ses preuves et de son raisonnement, reconstituables des mois plus tard. Nous avons besoin d'explicabilité pour tracer les décisions, et c'est là que les régulateurs trouveront beaucoup à apprécier. On peut étendre cela à toutes les décisions prises dans votre organisation, de la validation d'un document à la modification de votre politique de crédit.
Un avertissement. Si votre processus est mauvais au départ, les agents ne font qu'industrialiser vos erreurs. Ils ne sont pas la réponse à tout, et ils ne vous feront pas passer de 0 à 100 du jour au lendemain.
Le vrai enjeu, c'est l'exécution
Quand nous avons analysé nos prêts en retard, le constat dérangeant n'était pas qu'il manquait des règles. Dans 10 à 25 % des cas, une règle que nous avions déjà n'avait tout simplement pas été appliquée : un document validé alors qu'il n'aurait pas dû l'être, un contrôle contourné sans vraie raison.
Les agents font deux choses :
- D'abord, ils exécutent : ils comblent l'écart entre la politique que vous avez décidée et ce qui se passe réellement sur chaque prêt. Nous estimons que cet écart vaut à lui seul quelques points de coût du risque, ce qui, dans le crédit, fait la différence entre un portefeuille qui perd de l'argent et un qui n'en perd pas.
- Ensuite, ils font ce que les règles n'ont jamais su faire : lire le comportement d'un emprunteur, repérer une promesse non tenue, évaluer un dossier compliqué. C'est un nouveau levier, pas seulement une meilleure exécution.
C'est à double tranchant. Le danger, c'est une mauvaise politique appliquée parfaitement à chaque prêt.
Ce que ça coûte, et ce que ça remplace
Prenons une équipe : notre desk de risque opérationnel (hors recouvrement), qui gère les décisions quotidiennes concernant les clients existants et nouveaux :
- Bien plus d'un millier d'opérations par mois (chacune passe par notre cadre de gouvernance et est donc tracée, aussi minime soit-elle).
- Environ 90 % d'entre elles sont entièrement automatisées.
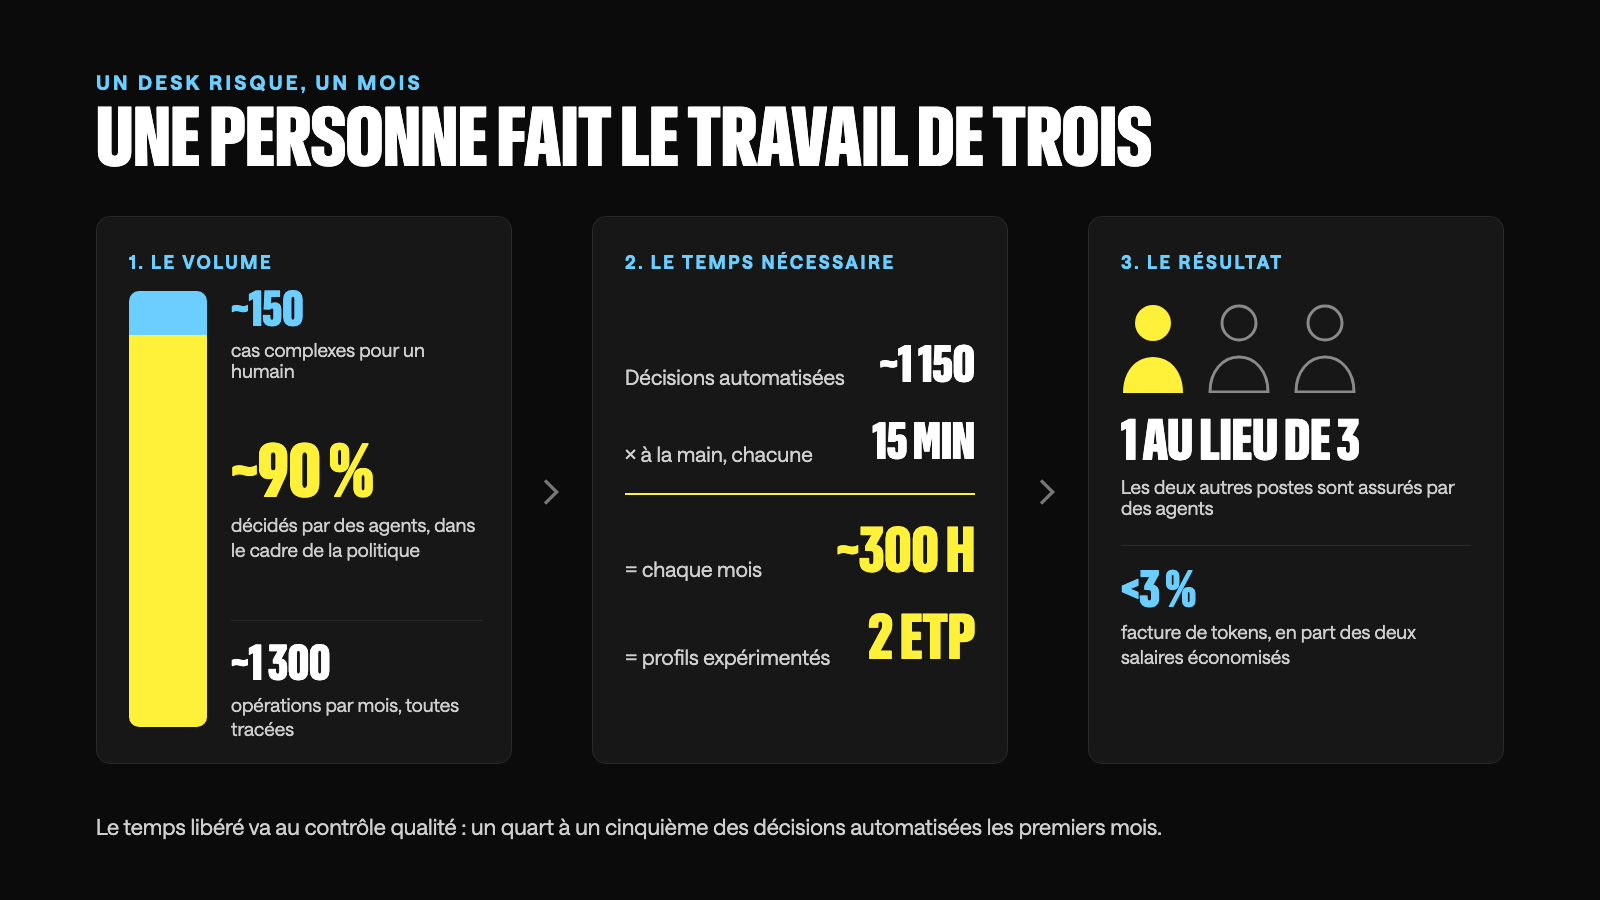
À la main, chacune de ces décisions prend environ 15 minutes à un opérateur expérimenté. Cela représente environ 300 heures par mois, soit le travail de deux personnes expérimentées à temps plein. Aujourd'hui, une seule personne fait tourner l'équipe. Sans agents, nous serions trois. Chacune de ces deux embauches supplémentaires coûterait plusieurs dizaines de milliers d'euros par an ; notre facture de tokens représente moins de 3 % de ce montant.
Et le métier lui-même est plus intéressant. Au lieu d'enchaîner les validations, cette personne traite les cas complexes, contrôle la qualité du travail des agents et améliore les politiques.
Avec autant d'automatisation, le contrôle qualité n'est pas négociable, et c'est là que va le temps libéré. Pendant les premiers mois de fonctionnement, visez à contrôler entre un quart et un cinquième de toutes les décisions automatisées. Ce taux peut baisser avec le temps, à mesure que les décisions se répètent et que les nouvelles versions de politique sont publiées et se stabilisent.
Les agents calculent, vous concluez
Comme tout bon collaborateur qui n'est pas au comité de direction, un agent ne rédigera pas votre rapport au board à votre place. Il traite en quelques minutes des données qui auraient pris des jours dans l'ancien monde, les années av. C. : avant Claude. Mais il ne saisira pas les subtilités de votre activité, ni ce qui se lit entre les lignes. Quand l'analyse devient une commodité, votre valeur ajoutée consiste à choisir les trois à cinq points qui font vraiment la différence. Donnez-lui ces conclusions (Contexte), un bon outil (Actions) et un brief clair (Politique), et il préparera les slides en cinq minutes.
Même chose pour le portefeuille. Quand vous gérez des millions sur plusieurs produits et plusieurs pays, comment dormir sur vos deux oreilles ? Expliquez à l'agent ce que vous gérez et ce qu'il doit surveiller, et il passera le portefeuille en revue sans avoir besoin d'un café à 15 h. Il ne vous fera pas passer seul d'une start-up qui brûle l'argent de ses investisseurs à un EBITDA solide. Mais c'est un formidable sparring-partner : il pose les questions que vous avez sautées, repère la tendance qui vous a échappé et challenge votre première conclusion. C'est toujours vous qui décidez, mais vous décidez mieux. Votre LLM est un excellent penseur à 80 % ; les 20 % qui vous démarquent de vos concurrents vous appartiennent toujours.
Et maintenant ?
À vous de jouer
D'abord, démystifions le sujet. J'ai passé plus de dix ans dans la tech et je ne suis pas ingénieur (hélas). Prenez donc ceci comme le point de vue de quelqu'un de très proche de la tuyauterie (et passionné par elle), mais certainement pas de celui qui la pose. Et honnêtement ? C'est impressionnant, mais loin d'être impossible. Sous le capot, un agent n'est qu'une poignée de briques assez ordinaires :
- Un modèle, appelé par API. Vous n'entraînez rien.
- Quelques outils, qui sont surtout les API que vous avez déjà, adaptées pour que le modèle puisse les appeler.
- Une politique, qui est essentiellement… un document texte. Oui, vraiment. Votre jugement, écrit noir sur blanc.
- Un journal, chaque décision avec son raisonnement, stockée comme n'importe quelle autre donnée.
- Un moyen de relire, un e-mail, un message Slack, un bouton dans votre back-office.
C'est tout. Voyez cela comme l'onboarding d'une nouvelle recrue : une fiche de poste (la politique), un ordinateur avec les bons accès (les outils), la documentation d'onboarding (le contexte) et un manager qui vérifie son travail (la boucle de relecture). Personne n'appelle ça de la science-fiction.
Le plus dur, ce n'est pas le code. C'est d'obtenir un accès propre à vos données, et d'avoir la discipline d'écrire comment vous décidez vraiment, puis d'itérer avec méthode. Un ingénieur et notre CTO ont donné l'impression que c'était facile. Ce n'est pas trivial, mais c'est tout à fait à votre portée.
Fintech ou prêteur agile ? Honnêtement, qu'attendez-vous ? Vous avez les API. Vous avez des données à peu près propres (soyons honnêtes entre nous). Votre chaîne de décision, c'est trois personnes et un canal Slack. Choisissez une décision ennuyeuse et répétitive, avec du vrai volume. Écrivez la politique. Faites-la tourner en mode fantôme. Deux semaines plus tard, vous saurez si ça fonctionne à peu près. Et chaque mois d'attente, le coût par décision baisse chez les autres, mais pas chez vous.
Une banque ? C'est une autre histoire. Et non, le problème n'est pas « l'IA ».
- Le problème, c'est votre SI. Brancher un agent sur une API moderne prend quelques jours. Le brancher sur un core banking des années 90 qui ne parle qu'en fichiers batch la nuit ? Bon courage. Lire les données, c'est faisable. Laisser un agent faire réellement quelque chose dedans implique des revues sécurité, des comités de changement, des formulaires de risque fournisseur… vous connaissez la chanson.
- Votre organigramme aussi. Dix comités pour une décision. Alors, qui est responsable de la politique ? Si personne ne l'est, personne ne peut lancer le projet, et personne n'est responsable quand l'agent se trompe. Et il se trompera, à un moment donné.
La bonne nouvelle : les banques sont plus proches du but qu'elles ne le pensent. Validation de modèles, politiques documentées, première et deuxième lignes de défense : vous le faites depuis des années. C'est exactement la discipline dont les agents ont besoin. Commencez en lecture seule, commencez petit, traitez chaque politique comme un scorecard, et vous aurez déjà fait la moitié du chemin.
Les fintechs sont des hors-bords, les banques des pétroliers (en route vers le détroit d'Ormuz). Un hors-bord vire de bord cet après-midi. Un pétrolier doit commencer à tourner maintenant, parce qu'il lui faut des milles pour changer de cap.
Qui que vous soyez, ne commencez pas par les décisions de crédit. Commencez là où il y a beaucoup de volume et peu d'enjeux : revues documentaires, demandes de données, mises à jour KYC. Vivez vos moments « waouh » là, gagnez la confiance, puis remontez la chaîne.
Au-delà du crédit
Et cela va bien au-delà des banques. Partout où il y a une pile de dossiers, des règles claires et des gens noyés sous l'administratif, la même logique fonctionne :
- Prestations sociales : vérifier qu'un dossier d'aide au logement ou d'allocations familiales est complet et éligible, et accélérer les cas simples.
- Administration publique : permis de construire, immatriculations d'entreprises, demandes de subventions. Le tri d'abord, les humains sur les cas délicats.
- Assurance santé : remboursements et accords préalables, où la plupart des dossiers sont routiniers.
- Sinistres : les petits sinistres standards indemnisés en quelques heures, pas en quelques semaines.
- Justice : trier les petits litiges et vérifier que les dossiers sont complets avant même qu'un juge ne les voie.
Mais attention. Aux Pays-Bas, un algorithme utilisé pour détecter la fraude aux allocations de garde d'enfants a accusé à tort des milliers de familles de fraude et les a contraintes à rembourser. Le gouvernement a démissionné à cause de cette affaire en 2021. Une mauvaise politique, appliquée parfaitement.
Pour les services publics, une suggestion : laissez les agents accélérer les oui, et gardez chaque non entre les mains d'un humain.
Qui formera les experts de demain ?
Voici la question qui m'empêche plus de dormir que la facture de tokens : si les agents font le travail de fond, qui sera le junior qui gravit les échelons ?
L'aviation a affronté cette question il y a des décennies. Les pilotes automatiques sont devenus si bons que les pilotes qui pilotaient rarement à la main ont perdu la main, et les compagnies ont imposé des heures de pilotage manuel obligatoires. Notre version : presque tout le monde chez Defacto rédige des politiques et relit des décisions d'agents quand une revue manuelle s'impose, et nous faisons tourner les rôles. Les juniors relisent toujours des documents, simplement les plus intéressants, ceux que les agents escaladent. Et ils peuvent en débattre avec un nouveau genre de collègue.
Les agents sont meilleurs que nous pour les calculs et le traitement des données. Cela libère les gens pour ce qui compte : le raisonnement derrière la décision. Les juniors d'aujourd'hui ne perdent pas leur apprentissage. Ils le commencent plus haut.
Ni miracle, ni menace
Alors, menace ou miracle ? Ni l'un ni l'autre. C'est simplement une nouvelle génération de progrès technique.
En un an, le nombre d'entreprises entrant dans notre funnel a presque doublé, nous avons lancé de nouveaux produits et commencé à travailler sur une licence bancaire, et nous avons recruté trois personnes. Sans agents, il nous en aurait fallu une dizaine de plus : environ cinq ingénieurs (notre production engineering a augmenté d'environ un tiers à effectif quasi constant), environ trois en customer success et deux sur le desk risque. Nous serions une quarantaine, pas 30. Tout ne vient pas des agents : le produit, les partenaires et les processus y ont contribué. Mais une grande partie, si.
Et aucun métier n'a été rayé de la carte. Il a changé. Quand les voitures ont remplacé les chevaux, le cocher est devenu chauffeur et le maréchal-ferrant est devenu mécanicien ; les écuries sont devenues des garages. On avait toujours besoin des gens, l'investissement est simplement allé ailleurs. Ici, c'est pareil : moins de validations, plus de jugement. Moins de saisie, plus de relecture. L'argent va dans les tokens et l'outillage plutôt que dans les effectifs (pour un montant bien plus faible), et les personnes que nous avons font un travail plus intéressant.
La confiance n'exclut pas le contrôle
Les bons managers et les bons dirigeants ne valent que par les personnes dont ils s'entourent. Rien ne change avec les agents. Ensemble, vous formez une équipe de choc. Seuls, sans contexte ni accompagnement, c'est la recette du désastre : brûler les économies de votre entreprise en tokens et tourner en rond, persuadé d'avoir encore raté le train de la technologie.
Inutile de réinventer la roue. Les LLM sont simplement un nouveau type de collaborateur : étrangement exceptionnels, parfois idiots. Pour l'instant. Dieu sait où nous en serons dans un an. Disons plutôt six mois.
Explorez d'autres articles

Le crédit au temps des agents IA

Des agents IA prennent déjà des décisions de crédit : notre table ronde aux French FinTech Weeks